
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
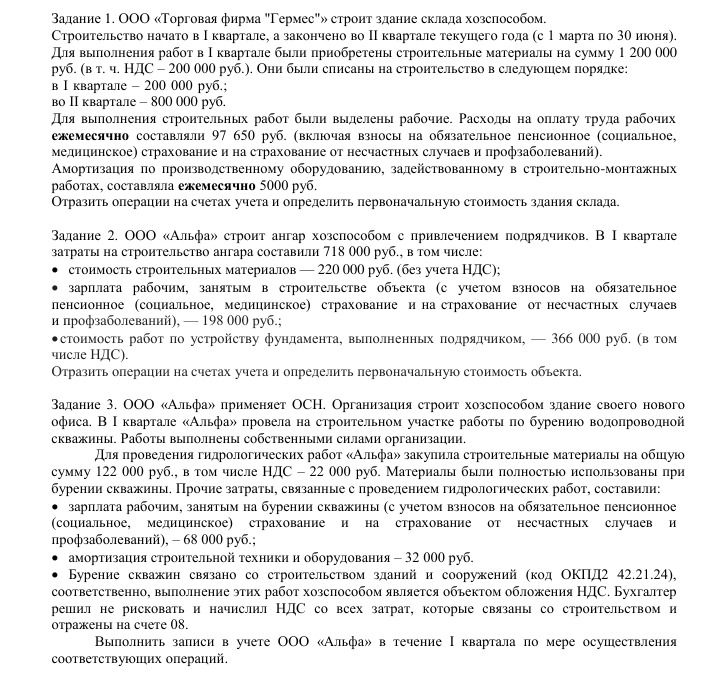
Строительство продолжалось четыре месяца: март, апрель, май и июнь. Стоимость материалов, списанных на строительство, указана без НДС: 200 000 + 800 000 = 1 000 000 руб.
- Отражаем приобретение материалов: Дт 10 — 1 000 000 руб.; Дт 19 — 200 000 руб.; Кт 60 — 1 200 000 руб.
- Списываем материалы на строительство: в I квартале — Дт 08, субсчёт «Строительство объектов основных средств», Кт 10 — 200 000 руб.; во II квартале — Дт 08 Кт 10 — 800 000 руб.
- Начисляем расходы на оплату труда и страховые взносы: за март — Дт 08 Кт 70, 69 — 97 650 руб.; за апрель—июнь — Дт 08 Кт 70, 69 — 292 950 руб. Разбивка между счетами 70 и 69 определяется по расчётным документам.
- Начисляем амортизацию: за март — Дт 08 Кт 02 — 5 000 руб.; за апрель—июнь — Дт 08 Кт 02 — 15 000 руб.
- При наличии оснований для вычета принимаем входной НДС к вычету: Дт 68 Кт 19 — 200 000 руб.
- После завершения строительства принимаем здание к учёту как основное средство: Дт 01 Кт 08 — 1 410 600 руб.
Расчёт первоначальной стоимости: 1 000 000 + 97 650 × 4 + 5 000 × 4 = 1 410 600 руб. Неиспользованные материалы стоимостью 200 000 руб. остаются на счёте 10 и в стоимость здания не включаются.
Ответ: первоначальная стоимость здания склада — 1 410 600 руб.
Строительство продолжалось четыре месяца: март, апрель, май и июнь. Стоимость материалов, списанных на строительство, указана без НДС: 200 000 + 800 000 = 1 000 000 руб.
- Отражаем приобретение материалов: Дт 10 — 1 000 000 руб.; Дт 19 — 200 000 руб.; Кт 60 — 1 200 000 руб.
- Списываем материалы на строительство: в I квартале — Дт 08, субсчёт «Строительство объектов основных средств», Кт 10 — 200 000 руб.; во II квартале — Дт 08 Кт 10 — 800 000 руб.
- Начисляем расходы на оплату труда и страховые взносы: за март — Дт 08 Кт 70, 69 — 97 650 руб.; за апрель—июнь — Дт 08 Кт 70, 69 — 292 950 руб. Разбивка между счетами 70 и 69 определяется по расчётным документам.
- Начисляем амортизацию: за март — Дт 08 Кт 02 — 5 000 руб.; за апрель—июнь — Дт 08 Кт 02 — 15 000 руб.
- При наличии оснований для вычета принимаем входной НДС к вычету: Дт 68 Кт 19 — 200 000 руб.
- После завершения строительства принимаем здание к учёту как основное средство: Дт 01 Кт 08 — 1 410 600 руб.
Расчёт первоначальной стоимости: 1 000 000 + 97 650 × 4 + 5 000 × 4 = 1 410 600 руб. Неиспользованные материалы стоимостью 200 000 руб. остаются на счёте 10 и в стоимость здания не включаются.
Ответ: первоначальная стоимость здания склада — 1 410 600 руб.
