
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
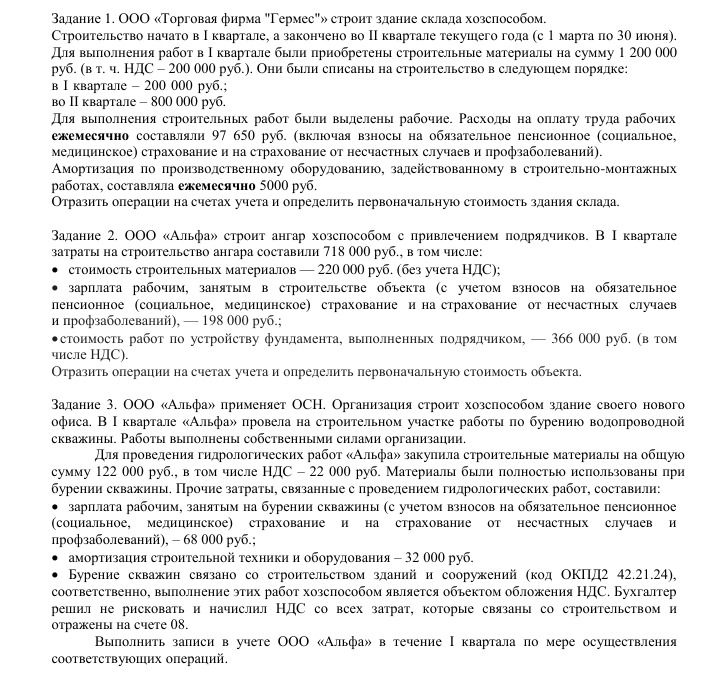
Ответ:
Материалы полностью использованы при строительстве. Их стоимость без НДС: 122 000 − 22 000 = 100 000 руб. Затраты на собственные работы по бурению без возмещаемого входного НДС: 100 000 + 68 000 + 32 000 = 200 000 руб. Поскольку по условию работы облагаются НДС, на конец квартала нужно начислить НДС с фактических затрат: 200 000 × 20% = 40 000 руб.
- Отражаем приобретение материалов: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- Списываем использованные материалы на строительство: Дт 08 Кт 10 — 100 000 руб.
- Начисляем зарплату и страховые взносы: Дт 08 Кт 70, 69 — 68 000 руб. Распределение суммы между счетами 70 и 69 отражается по расчётным документам.
- Начисляем амортизацию строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- Начисляем НДС с работ по строительству для собственного потребления на конец I квартала: Дт 19 Кт 68 — 40 000 руб. Решение бухгалтера не начислять этот НДС неверно.
- Входной НДС по материалам — 22 000 руб. — принимается к вычету при выполнении предусмотренных условий: Дт 68 Кт 19 — 22 000 руб. НДС, начисленный по собственным строительным работам, до принятия завершённого объекта к учёту в данном квартале к вычету не отражается.
Накопленные затраты на счёте 08 по указанным работам составляют 200 000 руб. Начисленный по собственным строительным работам НДС отражён отдельно и в эту сумму не включён.
Материалы полностью использованы при строительстве. Их стоимость без НДС: 122 000 − 22 000 = 100 000 руб. Затраты на собственные работы по бурению без возмещаемого входного НДС: 100 000 + 68 000 + 32 000 = 200 000 руб. Поскольку по условию работы облагаются НДС, на конец квартала нужно начислить НДС с фактических затрат: 200 000 × 20% = 40 000 руб.
- Отражаем приобретение материалов: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- Списываем использованные материалы на строительство: Дт 08 Кт 10 — 100 000 руб.
- Начисляем зарплату и страховые взносы: Дт 08 Кт 70, 69 — 68 000 руб. Распределение суммы между счетами 70 и 69 отражается по расчётным документам.
- Начисляем амортизацию строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- Начисляем НДС с работ по строительству для собственного потребления на конец I квартала: Дт 19 Кт 68 — 40 000 руб. Решение бухгалтера не начислять этот НДС неверно.
- Входной НДС по материалам — 22 000 руб. — принимается к вычету при выполнении предусмотренных условий: Дт 68 Кт 19 — 22 000 руб. НДС, начисленный по собственным строительным работам, до принятия завершённого объекта к учёту в данном квартале к вычету не отражается.
Накопленные затраты на счёте 08 по указанным работам составляют 200 000 руб. Начисленный по собственным строительным работам НДС отражён отдельно и в эту сумму не включён.
