
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
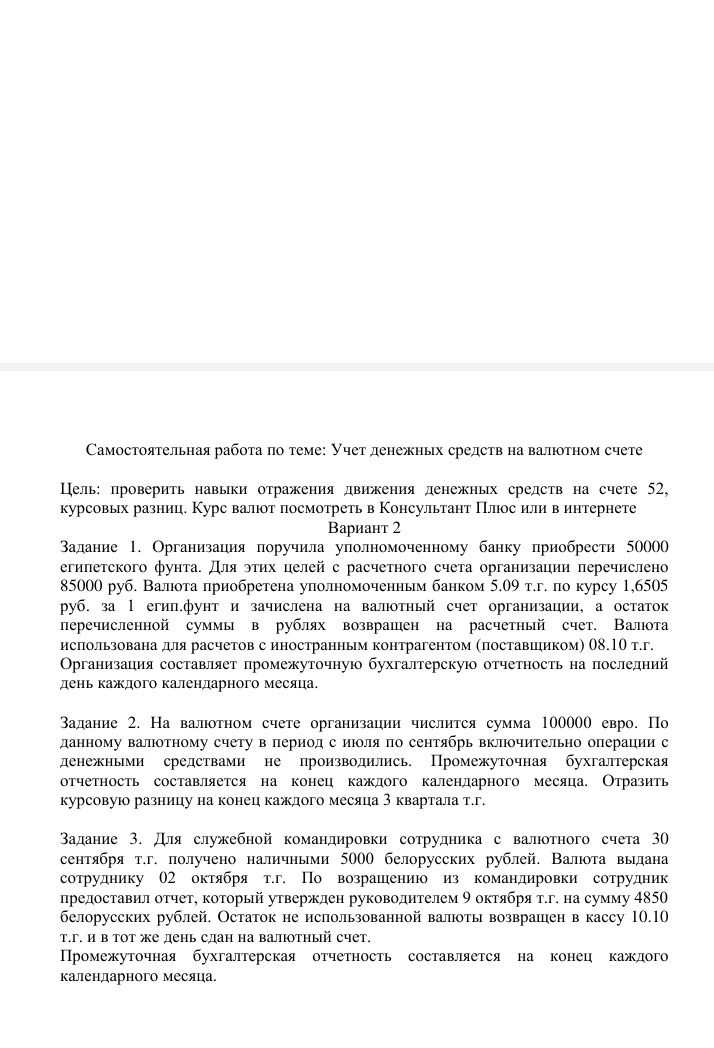
Ответ:
Точный числовой расчет невозможен: не указан год, а для отражения операций нужны официальные курсы на даты совершения операций и отчетные даты. Кроме того, сумма 85 000 руб. при курсе 1,6505 руб. за фунт позволяет приобрести около 51 499,55 фунта, а не 50 000. Следовательно, данных о фактически приобретенном количестве валюты или о сумме, перечисленной банку на покупку, недостаточно для однозначного расчета. Ниже приведен порядок учета; курсы и фактическую сумму покупки нужно уточнить.
- Перечисление средств банку для покупки валюты: Дт 57 Кт 51 — 85 000 руб.
- Зачисление приобретенной валюты на валютный счет отражается по курсу на дату зачисления: Дт 52 Кт 57. Если на покупку фактически направлено 85 000 руб., приобретенное количество при указанном курсе составило бы 85 000 ÷ 1,6505 ≈ 51 499,55 фунта. Это условный расчет, не согласующийся с указанными в условии 50 000 фунтов.
- Возврат неиспользованного рублевого остатка: Дт 51 Кт 57 — сумма возврата. Ее нельзя определить без фактической суммы, затраченной банком на покупку.
- На отчетную дату 30 сентября валютный остаток пересчитывается в рубли по официальному курсу на эту дату. Разница между оценкой на отчетную дату и прежней рублевой оценкой отражается как курсовая разница: положительная — Дт 52 Кт 91-1, отрицательная — Дт 91-2 Кт 52.
- При оплате поставщику 8 октября списание валюты отражается по курсу на дату операции: Дт 60 Кт 52. Курсовая разница между оценкой валюты на последнюю отчетную дату и оценкой на дату списания отражается через счет 91.
Для завершения числового решения нужны год, фактическое количество купленных фунтов и сумма, реально направленная банку на покупку. Также требуются курсы на 30 сентября и 8 октября этого года.
Точный числовой расчет невозможен: не указан год, а для отражения операций нужны официальные курсы на даты совершения операций и отчетные даты. Кроме того, сумма 85 000 руб. при курсе 1,6505 руб. за фунт позволяет приобрести около 51 499,55 фунта, а не 50 000. Следовательно, данных о фактически приобретенном количестве валюты или о сумме, перечисленной банку на покупку, недостаточно для однозначного расчета. Ниже приведен порядок учета; курсы и фактическую сумму покупки нужно уточнить.
- Перечисление средств банку для покупки валюты: Дт 57 Кт 51 — 85 000 руб.
- Зачисление приобретенной валюты на валютный счет отражается по курсу на дату зачисления: Дт 52 Кт 57. Если на покупку фактически направлено 85 000 руб., приобретенное количество при указанном курсе составило бы 85 000 ÷ 1,6505 ≈ 51 499,55 фунта. Это условный расчет, не согласующийся с указанными в условии 50 000 фунтов.
- Возврат неиспользованного рублевого остатка: Дт 51 Кт 57 — сумма возврата. Ее нельзя определить без фактической суммы, затраченной банком на покупку.
- На отчетную дату 30 сентября валютный остаток пересчитывается в рубли по официальному курсу на эту дату. Разница между оценкой на отчетную дату и прежней рублевой оценкой отражается как курсовая разница: положительная — Дт 52 Кт 91-1, отрицательная — Дт 91-2 Кт 52.
- При оплате поставщику 8 октября списание валюты отражается по курсу на дату операции: Дт 60 Кт 52. Курсовая разница между оценкой валюты на последнюю отчетную дату и оценкой на дату списания отражается через счет 91.
Для завершения числового решения нужны год, фактическое количество купленных фунтов и сумма, реально направленная банку на покупку. Также требуются курсы на 30 сентября и 8 октября этого года.
