
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
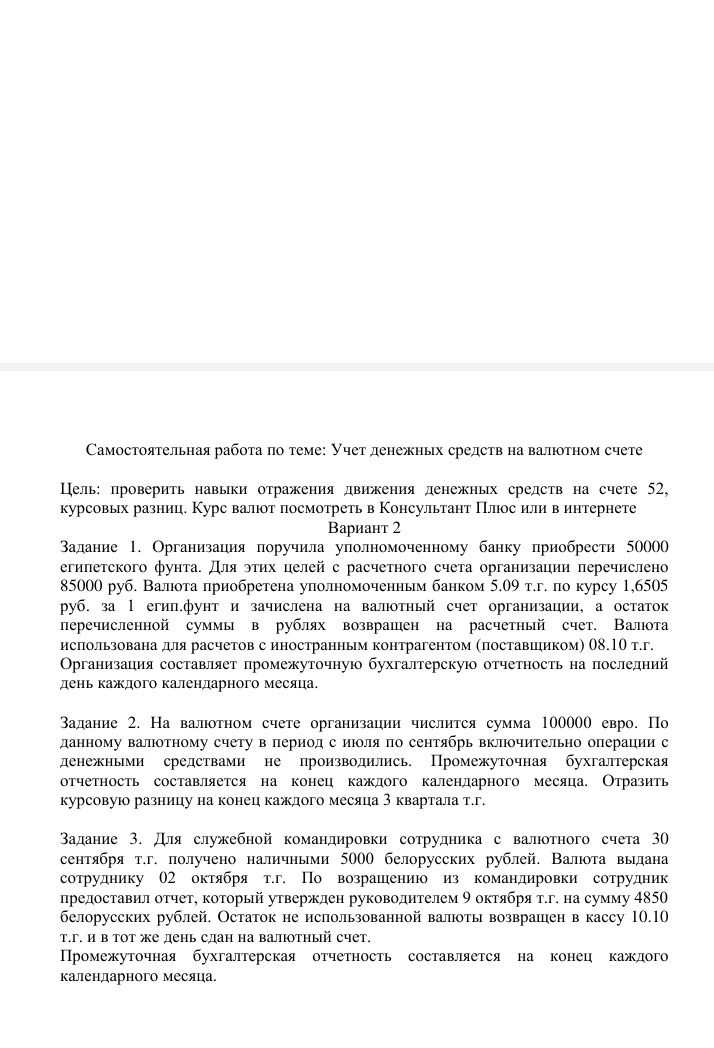
Числовые курсовые разницы нельзя определить без года и официальных курсов евро на 30 июня, 31 июля, 31 августа и 30 сентября этого года. Поскольку движений по счету не было, остаток составляет 100 000 евро на каждую отчетную дату.
- На конец июля рублевая оценка остатка равна 100 000 × курс евро на 31 июля. Курсовая разница за июль: 100 000 × (курс на 31 июля − курс на 30 июня).
- На конец августа рублевая оценка равна 100 000 × курс евро на 31 августа. Курсовая разница за август: 100 000 × (курс на 31 августа − курс на 31 июля).
- На конец сентября рублевая оценка равна 100 000 × курс евро на 30 сентября. Курсовая разница за сентябрь: 100 000 × (курс на 30 сентября − курс на 31 августа).
При увеличении рублевой оценки валютного остатка отражают доход: Дт 52 Кт 91-1. При уменьшении оценки отражают расход: Дт 91-2 Кт 52.
Для числового результата нужны год и курсы евро на указанные даты.
Числовые курсовые разницы нельзя определить без года и официальных курсов евро на 30 июня, 31 июля, 31 августа и 30 сентября этого года. Поскольку движений по счету не было, остаток составляет 100 000 евро на каждую отчетную дату.
- На конец июля рублевая оценка остатка равна 100 000 × курс евро на 31 июля. Курсовая разница за июль: 100 000 × (курс на 31 июля − курс на 30 июня).
- На конец августа рублевая оценка равна 100 000 × курс евро на 31 августа. Курсовая разница за август: 100 000 × (курс на 31 августа − курс на 31 июля).
- На конец сентября рублевая оценка равна 100 000 × курс евро на 30 сентября. Курсовая разница за сентябрь: 100 000 × (курс на 30 сентября − курс на 31 августа).
При увеличении рублевой оценки валютного остатка отражают доход: Дт 52 Кт 91-1. При уменьшении оценки отражают расход: Дт 91-2 Кт 52.
Для числового результата нужны год и курсы евро на указанные даты.
