
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
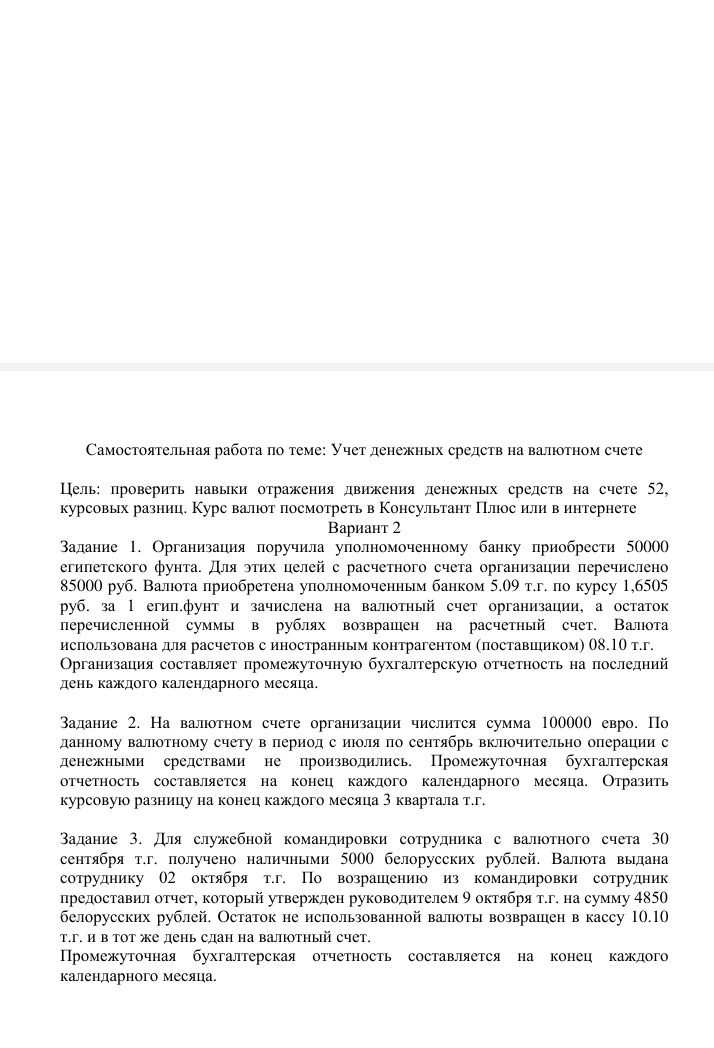
Для точного расчета рублевой оценки нужны год и официальные курсы белорусского рубля на 30 сентября и даты операций в октябре. Расходы в сумме 4 850 белорусских рублей признаются по курсу на дату утверждения авансового отчета — 9 октября. Ниже приведены проводки без числовых рублевых сумм.
- 30 сентября получение валюты в кассу с валютного счета: Дт 50 (субсчет учета наличной иностранной валюты) Кт 52 — 5 000 белорусских рублей, пересчитанных в рубли по курсу на 30 сентября.
- На 30 сентября валютный остаток в кассе переоценивается по курсу этой отчетной даты. Поскольку получение произошло в тот же день, отдельной курсовой разницы за этот остаток не возникает, если операция учтена по курсу 30 сентября.
- 2 октября выдача денег сотруднику под отчет: Дт 71 Кт 50 — 5 000 белорусских рублей, отраженных в рублях по учетной оценке на дату выдачи. Если курсы на 30 сентября и 2 октября различаются, возникающую курсовую разницу отражают через счет 91.
- 9 октября утверждение авансового отчета: Дт 20, 26, 44 или другого счета затрат — Кт 71. Сумма расходов оценивается как 4 850, умноженные на официальный курс белорусского рубля на 9 октября.
- Остаток составляет 5 000 − 4 850 = 150 белорусских рублей. 10 октября возврат остатка в кассу: Дт 50 Кт 71. На дату возврата задолженность подотчетного лица и наличная валюта оцениваются с учетом курса на 10 октября; курсовую разницу при необходимости отражают через счет 91.
- Сдача остатка на валютный счет 10 октября: Дт 52 Кт 50 — 150 белорусских рублей по курсу на дату сдачи. Возникающую разницу между оценкой валюты в кассе и ее оценкой при зачислении на счет отражают через счет 91.
Ответ: неиспользованный остаток составляет 150 белорусских рублей. Для расчета курсовых разниц в рублях необходимы год и официальные курсы на 30 сентября, 2 октября, 9 октября и 10 октября.
Для точного расчета рублевой оценки нужны год и официальные курсы белорусского рубля на 30 сентября и даты операций в октябре. Расходы в сумме 4 850 белорусских рублей признаются по курсу на дату утверждения авансового отчета — 9 октября. Ниже приведены проводки без числовых рублевых сумм.
- 30 сентября получение валюты в кассу с валютного счета: Дт 50 (субсчет учета наличной иностранной валюты) Кт 52 — 5 000 белорусских рублей, пересчитанных в рубли по курсу на 30 сентября.
- На 30 сентября валютный остаток в кассе переоценивается по курсу этой отчетной даты. Поскольку получение произошло в тот же день, отдельной курсовой разницы за этот остаток не возникает, если операция учтена по курсу 30 сентября.
- 2 октября выдача денег сотруднику под отчет: Дт 71 Кт 50 — 5 000 белорусских рублей, отраженных в рублях по учетной оценке на дату выдачи. Если курсы на 30 сентября и 2 октября различаются, возникающую курсовую разницу отражают через счет 91.
- 9 октября утверждение авансового отчета: Дт 20, 26, 44 или другого счета затрат — Кт 71. Сумма расходов оценивается как 4 850, умноженные на официальный курс белорусского рубля на 9 октября.
- Остаток составляет 5 000 − 4 850 = 150 белорусских рублей. 10 октября возврат остатка в кассу: Дт 50 Кт 71. На дату возврата задолженность подотчетного лица и наличная валюта оцениваются с учетом курса на 10 октября; курсовую разницу при необходимости отражают через счет 91.
- Сдача остатка на валютный счет 10 октября: Дт 52 Кт 50 — 150 белорусских рублей по курсу на дату сдачи. Возникающую разницу между оценкой валюты в кассе и ее оценкой при зачислении на счет отражают через счет 91.
Ответ: неиспользованный остаток составляет 150 белорусских рублей. Для расчета курсовых разниц в рублях необходимы год и официальные курсы на 30 сентября, 2 октября, 9 октября и 10 октября.
