
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
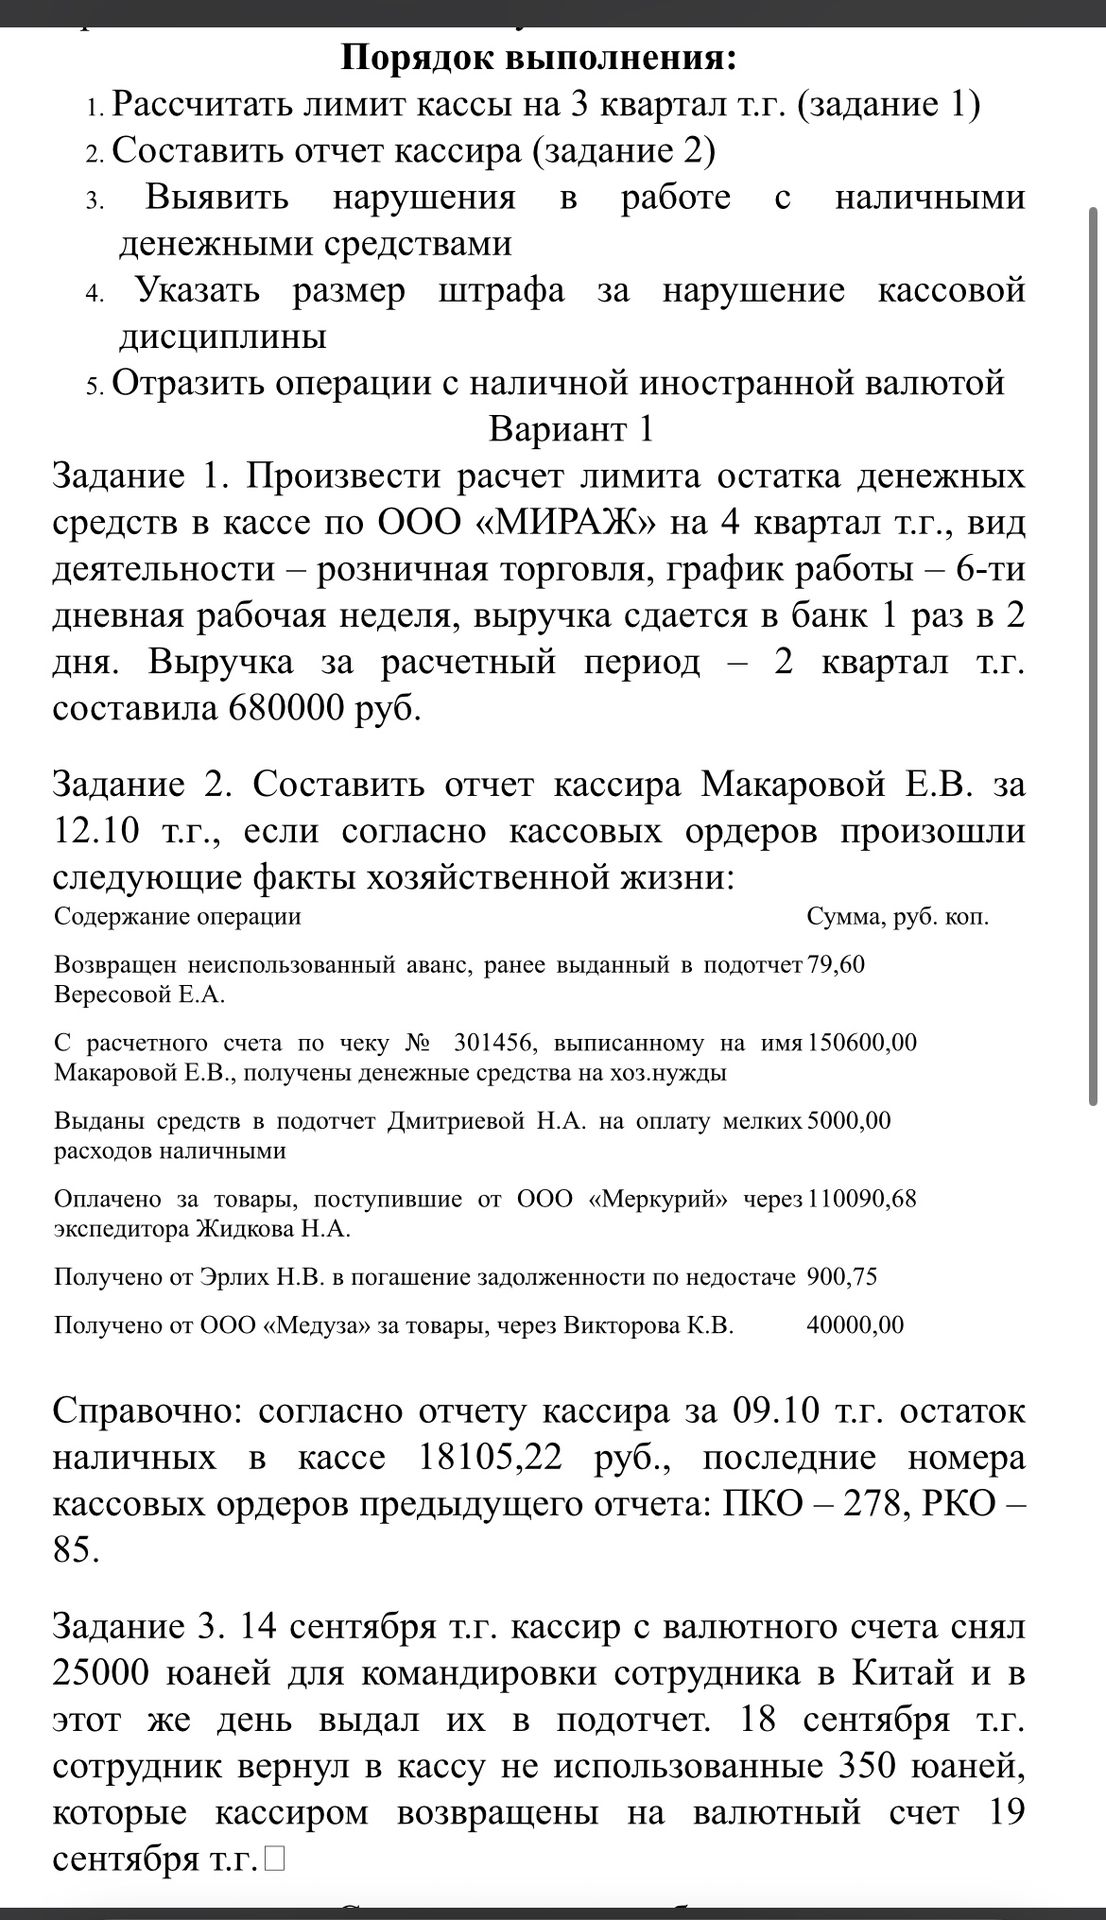
Для расчёта лимита по наличной выручке используется формула: лимит = выручка за расчётный период / количество рабочих дней расчётного периода × интервал сдачи выручки в банк.
В условии есть несоответствие: требуется лимит на IV квартал, но приведена выручка за II квартал. Кроме того, не указан год, поэтому нельзя достоверно установить число рабочих дней во II квартале. Интервал сдачи выручки — 2 дня.
Если 680 000 руб. — это выручка именно за выбранный расчётный период, расчёт имеет вид: 680 000 / количество рабочих дней в этом периоде × 2 руб. Чтобы получить точный лимит, нужны год и число рабочих дней расчётного периода, а также подтверждение, что следует использовать именно выручку II квартала для расчёта лимита на IV квартал.
Ответ: точный лимит определить нельзя по имеющимся данным; нужны год и количество рабочих дней расчётного периода, а также уточнение по использованию выручки II квартала.
Для расчёта лимита по наличной выручке используется формула: лимит = выручка за расчётный период / количество рабочих дней расчётного периода × интервал сдачи выручки в банк.
В условии есть несоответствие: требуется лимит на IV квартал, но приведена выручка за II квартал. Кроме того, не указан год, поэтому нельзя достоверно установить число рабочих дней во II квартале. Интервал сдачи выручки — 2 дня.
Если 680 000 руб. — это выручка именно за выбранный расчётный период, расчёт имеет вид: 680 000 / количество рабочих дней в этом периоде × 2 руб. Чтобы получить точный лимит, нужны год и число рабочих дней расчётного периода, а также подтверждение, что следует использовать именно выручку II квартала для расчёта лимита на IV квартал.
Ответ: точный лимит определить нельзя по имеющимся данным; нужны год и количество рабочих дней расчётного периода, а также уточнение по использованию выручки II квартала.
