
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
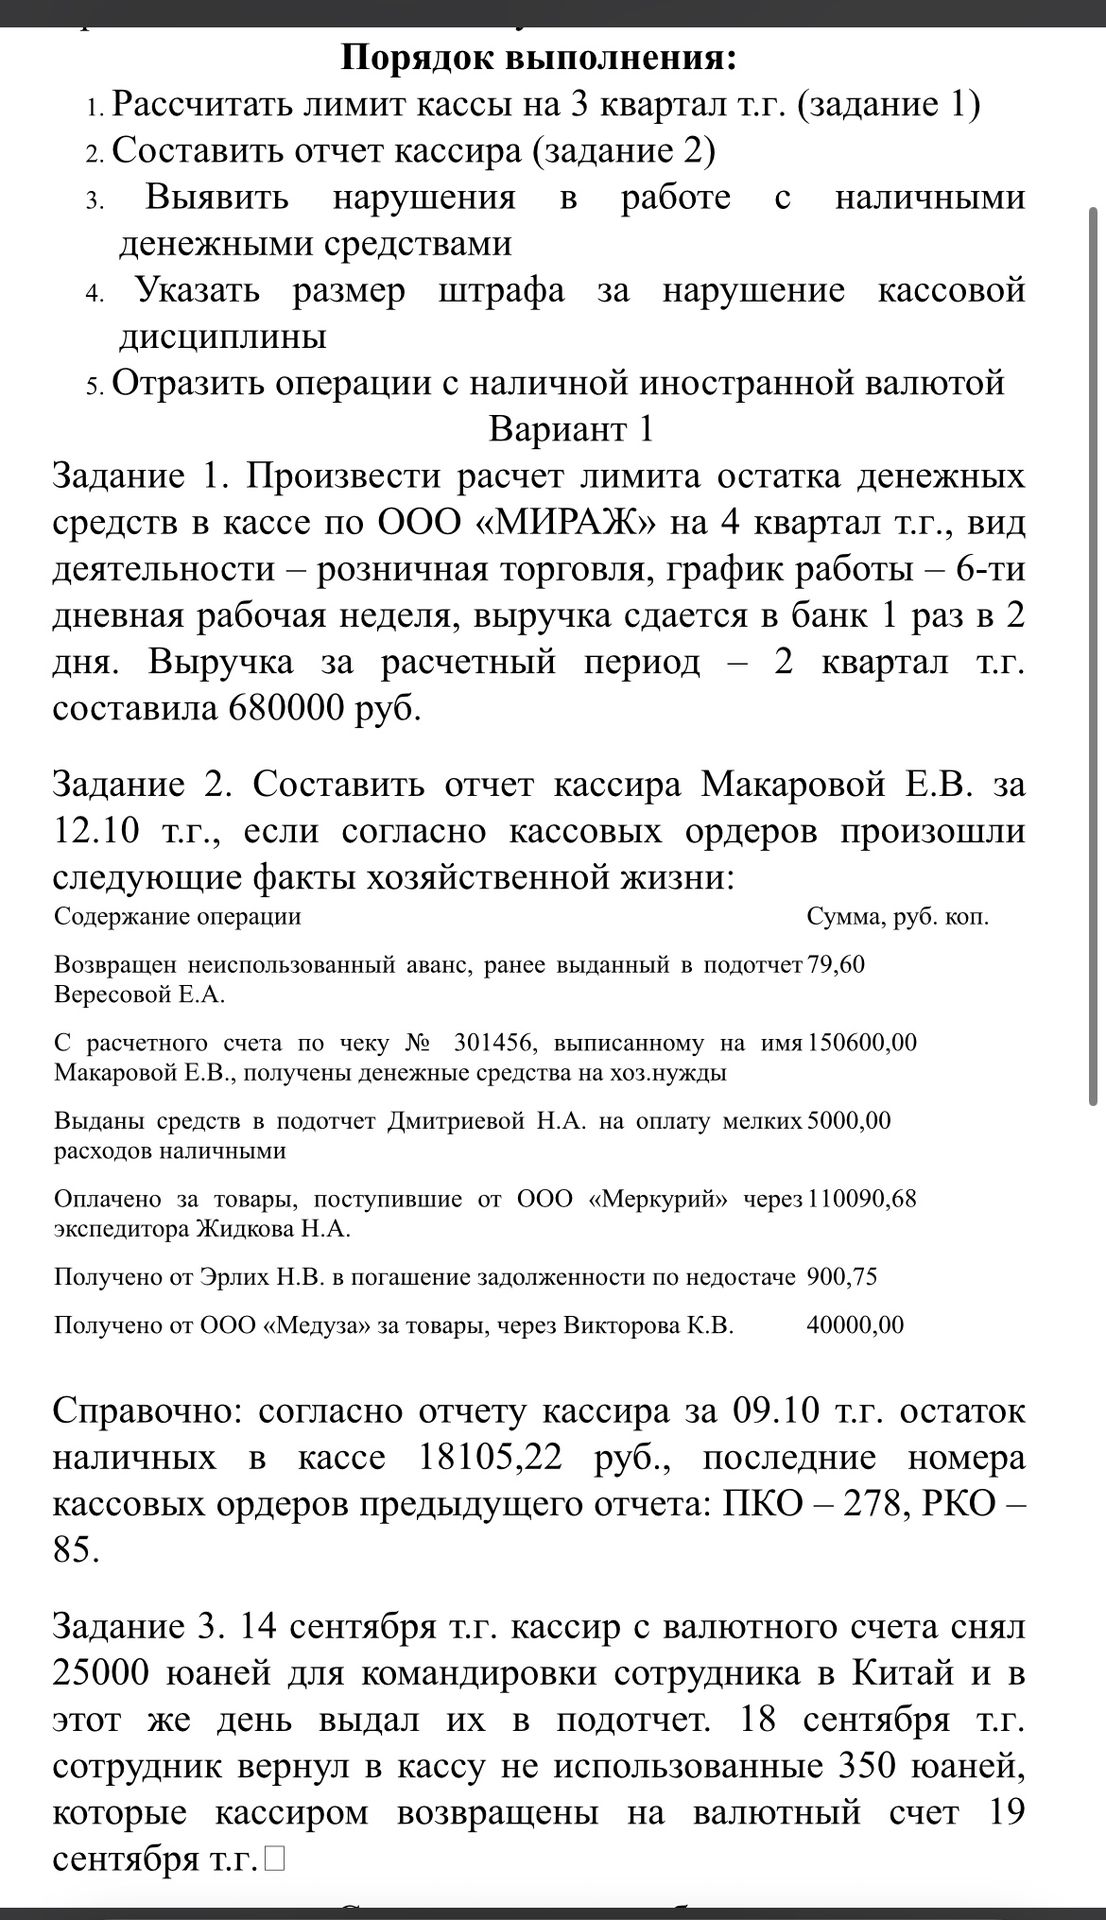
Операции с иностранной наличной валютой нужно оформить кассовыми и банковскими документами, а подотчётную валюту — отразить в учёте. Поскольку в условии не приведены применяемые бухгалтерские счета, курсы валют и первичные документы, ниже указаны содержание операций и проводки по типовой схеме; конкретные рублёвые суммы определить нельзя.
14 сентября: снятие с валютного счёта 25 000 юаней — получение наличной иностранной валюты в кассу на основании банковского документа. Типовая запись: дебет счёта «Касса в иностранной валюте», кредит счёта «Валютный счёт».
14 сентября: выдача сотруднику 25 000 юаней на командировку — расходный кассовый ордер и отражение подотчётной суммы. Типовая запись: дебет счёта «Расчёты с подотчётными лицами», кредит счёта «Касса в иностранной валюте».
18 сентября: возврат сотрудником 350 неиспользованных юаней — приходный кассовый ордер и уменьшение задолженности подотчётного лица. Типовая запись: дебет счёта «Касса в иностранной валюте», кредит счёта «Расчёты с подотчётными лицами».
19 сентября: внесение 350 юаней на валютный счёт — банковский документ и списание наличной валюты из кассы. Типовая запись: дебет счёта «Валютный счёт», кредит счёта «Касса в иностранной валюте».
Проверка движения валюты: выдано 25 000 юаней, возвращено 350 юаней, использовано сотрудником 24 650 юаней. Внесённые на валютный счёт 350 юаней соответствуют сумме, возвращённой в кассу.
Для расчёта рублёвого эквивалента и курсовых разниц необходимы курсы юаня на даты операций и применяемый порядок оценки валютных операций.
Ответ: операции отражаются как получение и выдача валюты, возврат неизрасходованного остатка в кассу и последующее внесение этой суммы на валютный счёт.
Операции с иностранной наличной валютой нужно оформить кассовыми и банковскими документами, а подотчётную валюту — отразить в учёте. Поскольку в условии не приведены применяемые бухгалтерские счета, курсы валют и первичные документы, ниже указаны содержание операций и проводки по типовой схеме; конкретные рублёвые суммы определить нельзя.
14 сентября: снятие с валютного счёта 25 000 юаней — получение наличной иностранной валюты в кассу на основании банковского документа. Типовая запись: дебет счёта «Касса в иностранной валюте», кредит счёта «Валютный счёт».
14 сентября: выдача сотруднику 25 000 юаней на командировку — расходный кассовый ордер и отражение подотчётной суммы. Типовая запись: дебет счёта «Расчёты с подотчётными лицами», кредит счёта «Касса в иностранной валюте».
18 сентября: возврат сотрудником 350 неиспользованных юаней — приходный кассовый ордер и уменьшение задолженности подотчётного лица. Типовая запись: дебет счёта «Касса в иностранной валюте», кредит счёта «Расчёты с подотчётными лицами».
19 сентября: внесение 350 юаней на валютный счёт — банковский документ и списание наличной валюты из кассы. Типовая запись: дебет счёта «Валютный счёт», кредит счёта «Касса в иностранной валюте».
Проверка движения валюты: выдано 25 000 юаней, возвращено 350 юаней, использовано сотрудником 24 650 юаней. Внесённые на валютный счёт 350 юаней соответствуют сумме, возвращённой в кассу.
Для расчёта рублёвого эквивалента и курсовых разниц необходимы курсы юаня на даты операций и применяемый порядок оценки валютных операций.
Ответ: операции отражаются как получение и выдача валюты, возврат неизрасходованного остатка в кассу и последующее внесение этой суммы на валютный счёт.
