
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
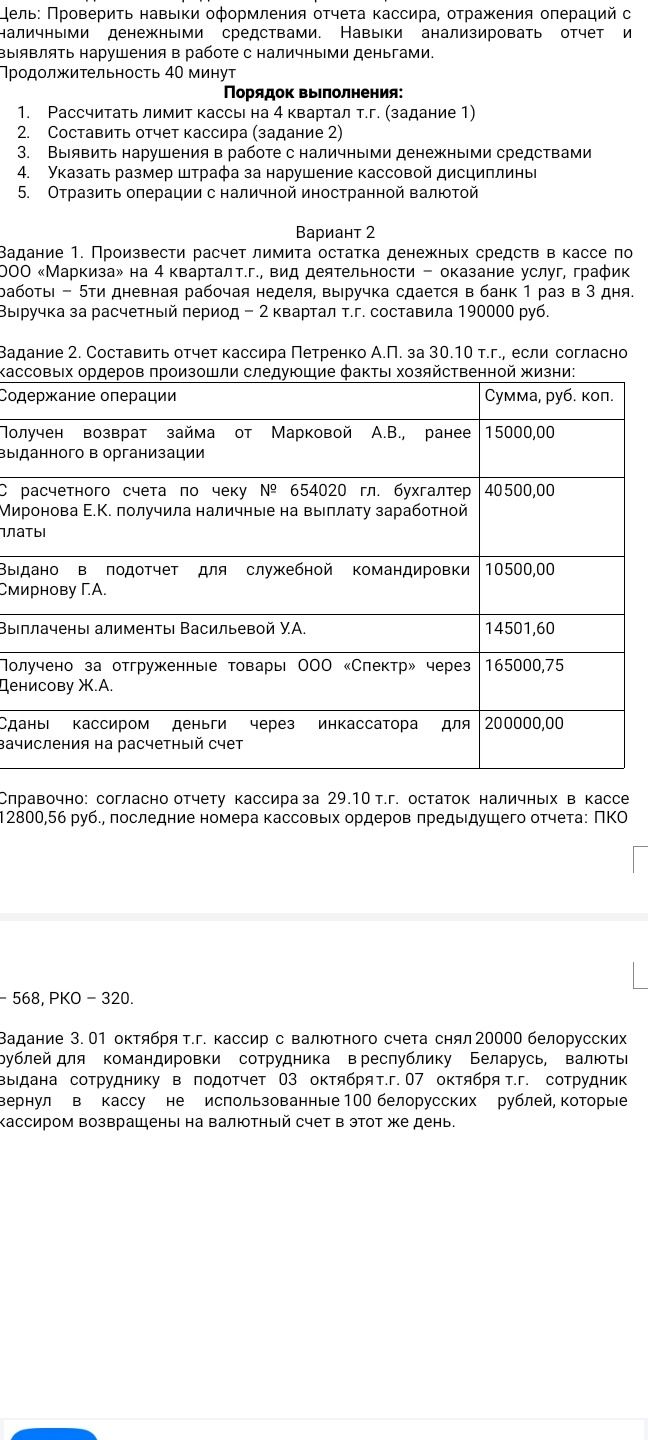
Ответ:
Для организации, принимающей наличную выручку, применяют формулу лимит = выручка за расчётный период ÷ число рабочих дней расчётного периода × число рабочих дней между сдачами выручки.
- Выручка за II квартал: 190 000 руб.
- Интервал сдачи выручки: 3 рабочих дня.
- Число рабочих дней во II квартале зависит от года, который в условии не указан. Поэтому точное значение лимита без него определить нельзя.
Расчёт: \(Л = 190\,000 \div P \times 3 = 570\,000 \div P\) руб., где \(P\) — число рабочих дней во II квартале соответствующего года.
Условный пример: если в расчётном квартале 61 рабочий день, то \(Л = 190\,000 \div 61 \times 3 \approx 9\,344.26\) руб. Для точного лимита нужно знать год и соответствующее ему число рабочих дней во II квартале.
