
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
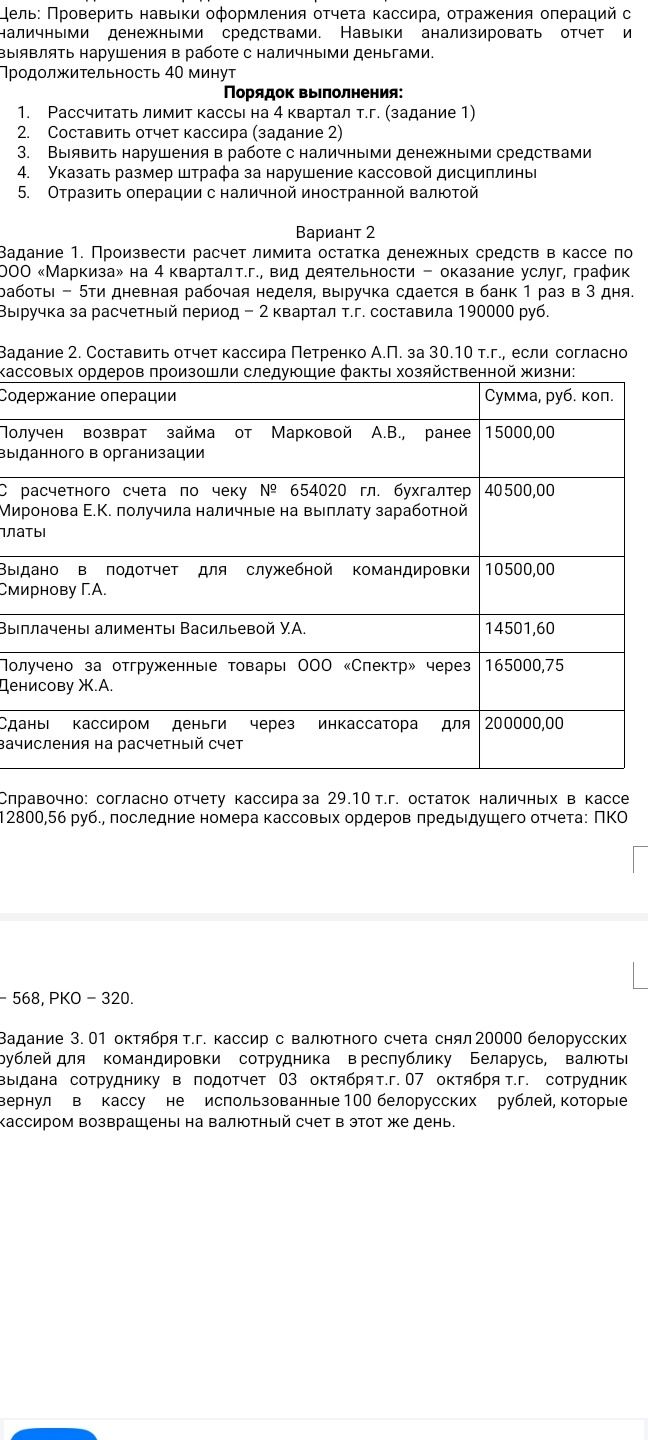
Ответ:
Операции отражаются в иностранной валюте и одновременно в рублёвом эквиваленте. Для определения рублёвых сумм нужны официальные курсы белорусского рубля на даты операций; в условии их нет, поэтому рублёвые суммы рассчитать нельзя.
| Дата | Операция | Бухгалтерская запись | Сумма |
|---|---|---|---|
| 01.10 | Получена наличная валюта с валютного счёта в кассу | Дт 50-4 — Кт 52 | 20 000 BYN |
| 03.10 | Выдана валюта сотруднику под отчёт | Дт 71 — Кт 50-4 | 19 900 BYN |
| 07.10 | Принята в кассу неиспользованная валюта | Дт 50-4 — Кт 71 | 100 BYN |
| 07.10 | Возвращена валюта с кассы на валютный счёт | Дт 52 — Кт 50-4 | 100 BYN |
Счёт 50-4 используют для учёта наличной иностранной валюты, счёт 52 — для валютных счетов, счёт 71 — для расчётов с подотчётными лицами. Рублёвый эквивалент каждой операции определяют по курсу, применяемому для бухгалтерского учёта на соответствующую дату; возможные курсовые разницы отражают отдельно.
