
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
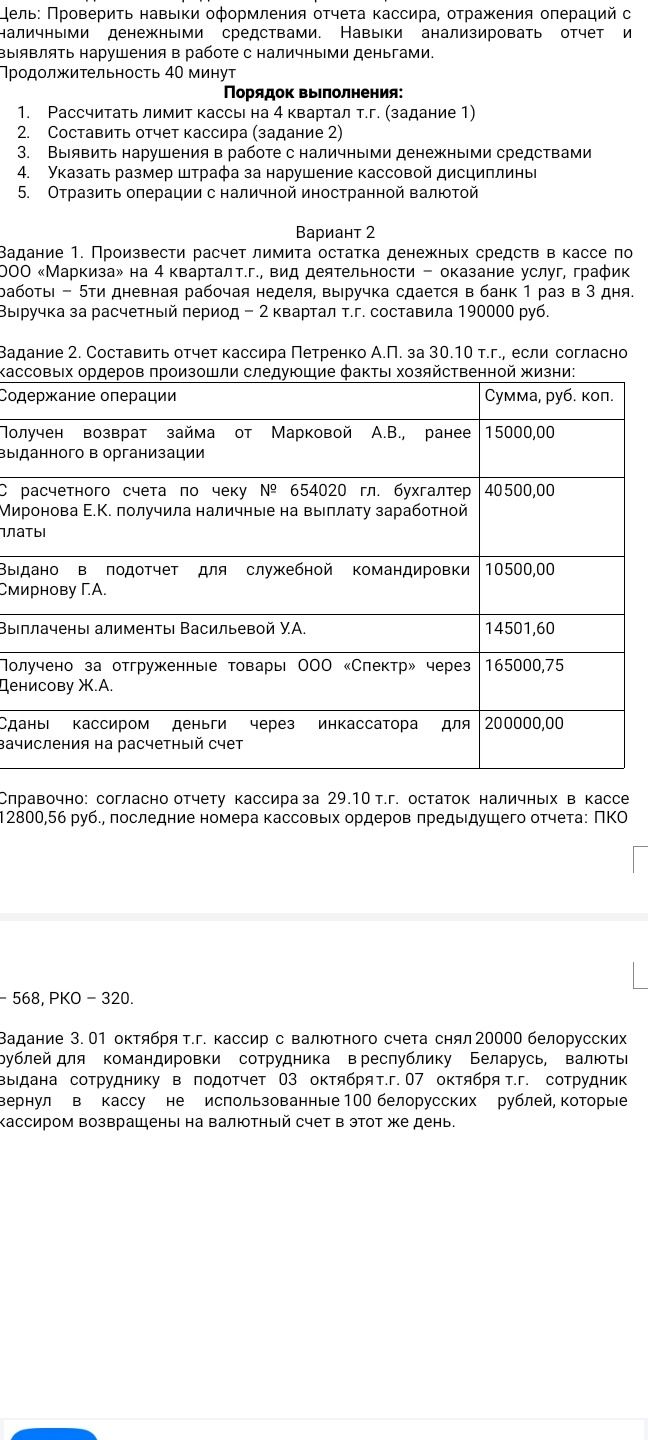
Ответ:
Для отчёта использованы начальный остаток и операции, указанные в условии. Следующие номера приходных и расходных ордеров проставлены последовательно после номеров предыдущего отчёта.
| Документ | Содержание операции | Приход, руб. | Расход, руб. |
|---|---|---|---|
| Остаток на начало дня | Остаток на 29.10 | 12 800,56 | — |
| ПКО № 569 | Возврат займа Марковой А.В. | 15 000,00 | — |
| ПКО № 570 | Получены с расчётного счёта наличные на выплату зарплаты | 40 500,00 | — |
| РКО № 321 | Выдано под отчёт Смирнову Г.А. | — | 10 500,00 |
| РКО № 322 | Выплачены алименты Васильевой У.А. | — | 14 501,60 |
| ПКО № 571 | Поступила оплата за товары от ООО «Спектр» | 165 000,75 | — |
| РКО № 323 | Деньги сданы инкассатору для зачисления на расчётный счёт | — | 200 000,00 |
| Итого за день | Оборот за день | 220 500,75 | 225 001,60 |
| Остаток на конец дня | 12 800,56 + 220 500,75 − 225 001,60 | 8 299,71 | — |
Проверка: \(12\,800.56 + 220\,500.75 - 225\,001.60 = 8\,299.71\) руб.
Нарушение: ООО «Спектр» — юридическое лицо, а наличными за товары принято 165 000,75 руб. Расчёты наличными между организациями в рамках одного договора ограничены 100 000 руб. Следовательно, при условии, что оплата относится к одному договору и исключений нет, превышение составляет \(165\,000.75 - 100\,000 = 65\,000.75\) руб. По приведённым данным остаток на конец дня — 8 299,71 руб.; сравнить его с лимитом кассы точно нельзя, поскольку год для расчёта лимита не указан.
За нарушение порядка наличных расчётов предусмотрена ответственность по статье 15.1 КоАП РФ: штраф для должностного лица — от 4 000 до 5 000 руб., для юридического лица — от 40 000 до 50 000 руб. Вывод о превышении сделан исходя из предположения об одном договоре с ООО «Спектр».
