
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
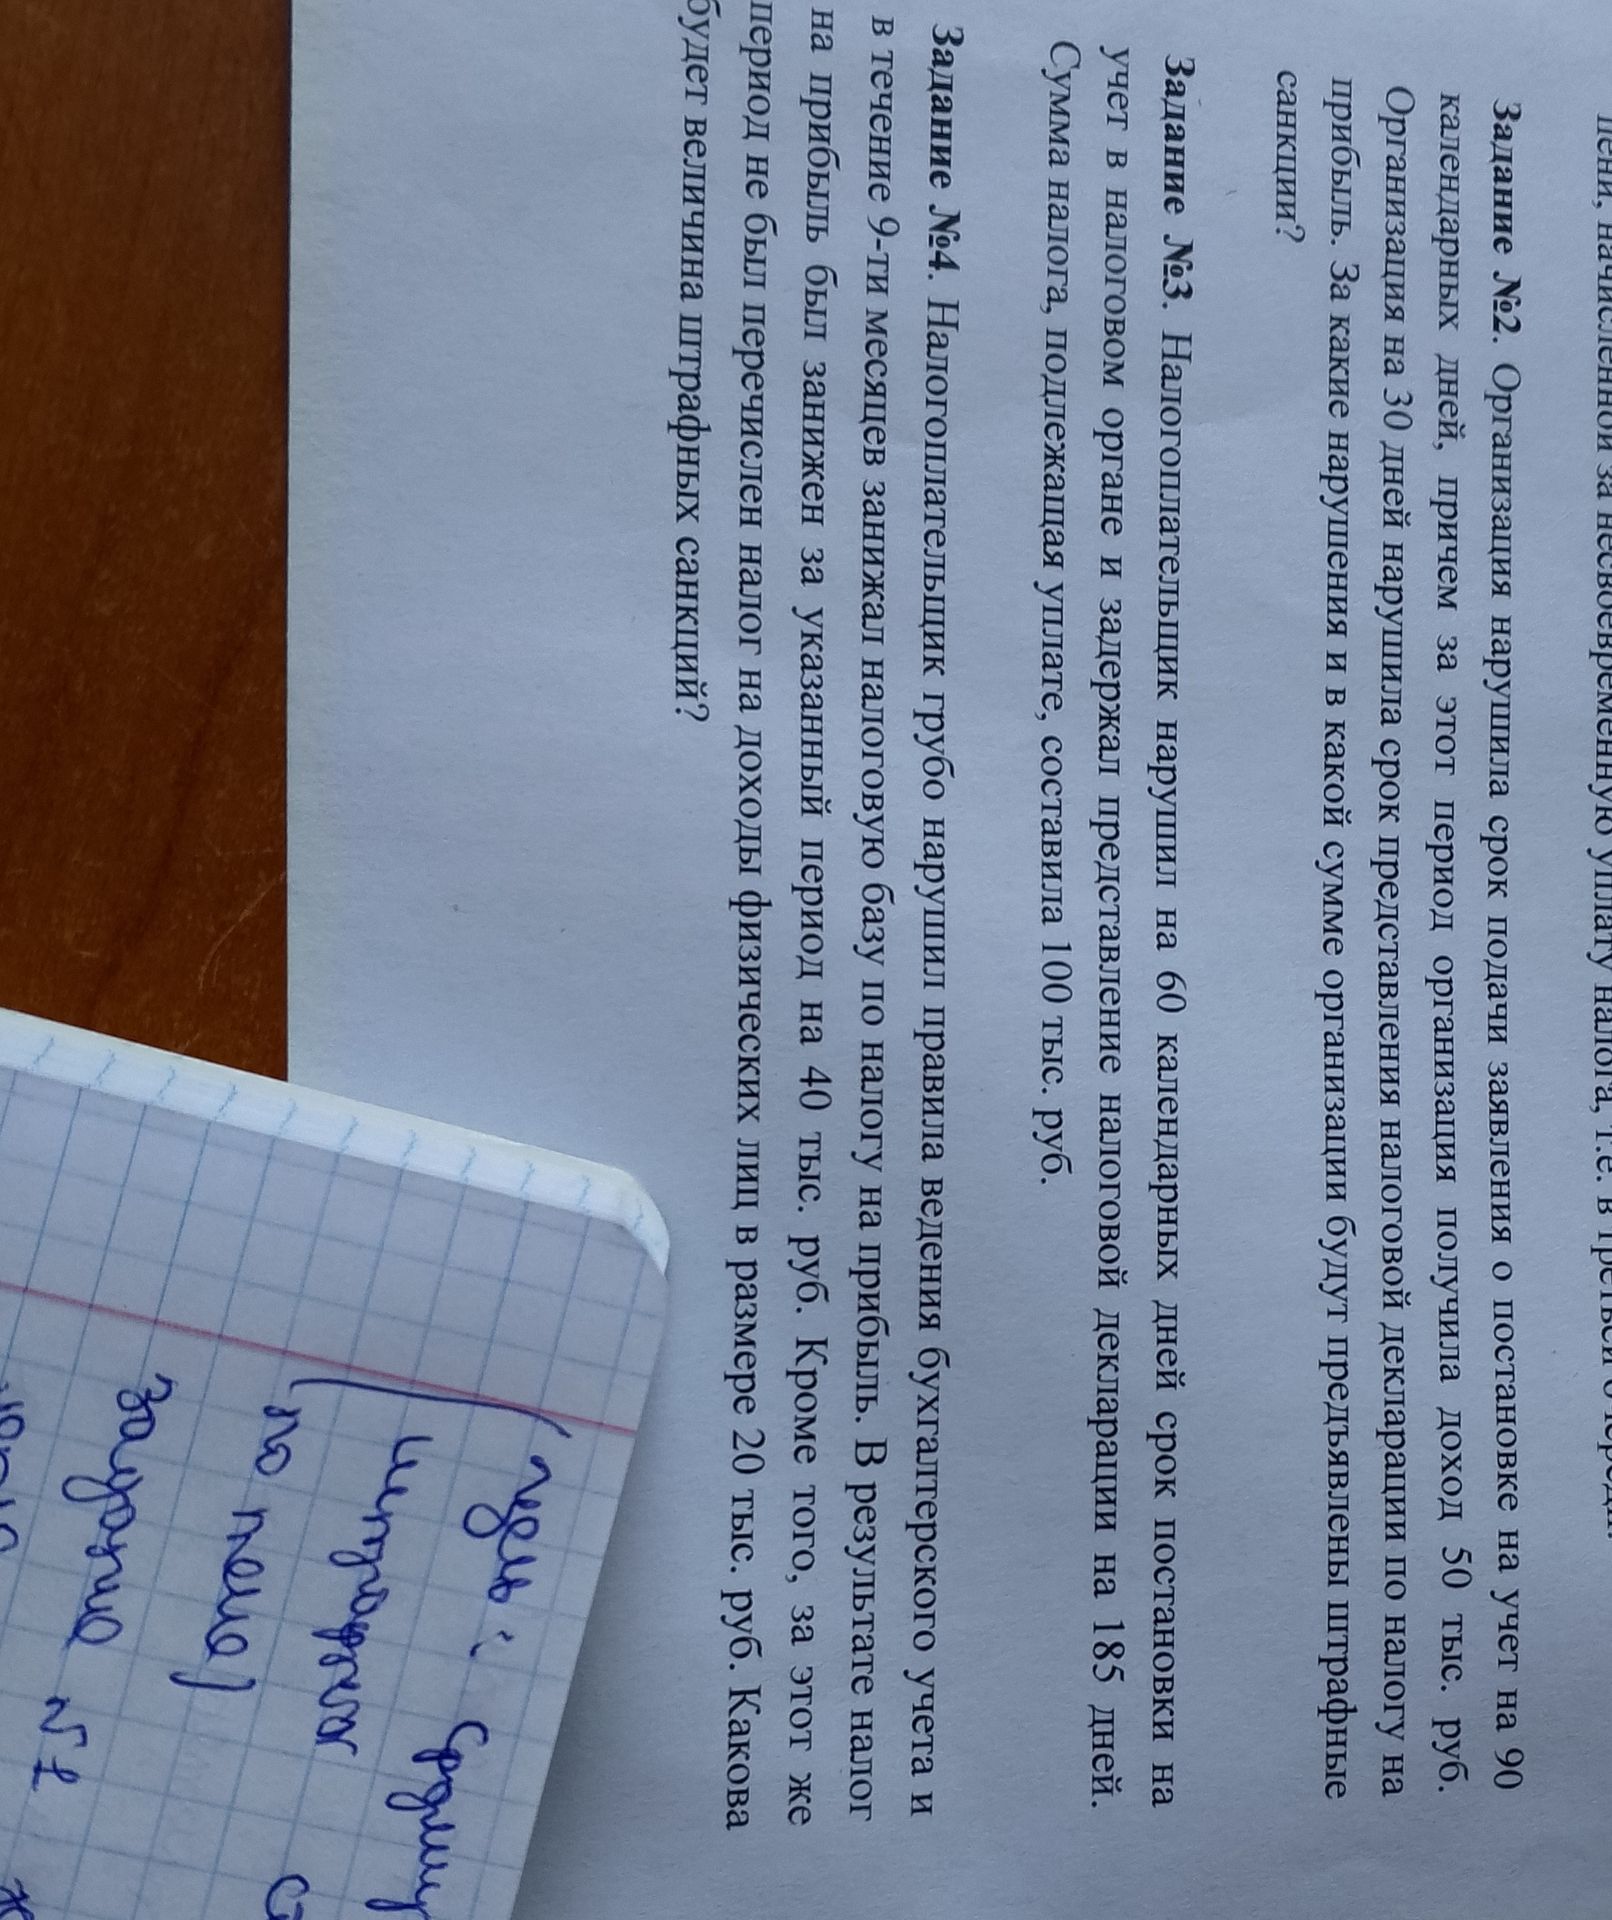
1. Нарушение срока постановки на налоговый учет. За нарушение срока подачи заявления о постановке на учет предусмотрен штраф 10 000 руб. (п. 1 ст. 116 НК РФ). Сам по себе доход 50 000 руб. не меняет размер этого штрафа: повышенная санкция по п. 2 ст. 116 связана с ведением деятельности без постановки на учет и не применяется только на основании указания, что заявление подано с опозданием.
2. Несвоевременная подача декларации. Штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% этой суммы и не менее 1 000 руб. (ст. 119 НК РФ). При просрочке в 30 дней учитывается один полный или неполный месяц.
Сумма налога на прибыль в условии не указана. Доход 50 000 руб. не равен сумме налога, поэтому точный штраф за декларацию определить нельзя. Если налог не был уплачен или его сумма равна нулю, применяется минимальный штраф 1 000 руб.
Ответ: за просрочку постановки на учет — 10 000 руб.; штраф за декларацию — 5% суммы не уплаченного в срок налога, но не менее 1 000 руб. Для точного расчета штрафа за декларацию нужна сумма налога.
1. Нарушение срока постановки на налоговый учет. За нарушение срока подачи заявления о постановке на учет предусмотрен штраф 10 000 руб. (п. 1 ст. 116 НК РФ). Сам по себе доход 50 000 руб. не меняет размер этого штрафа: повышенная санкция по п. 2 ст. 116 связана с ведением деятельности без постановки на учет и не применяется только на основании указания, что заявление подано с опозданием.
2. Несвоевременная подача декларации. Штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% этой суммы и не менее 1 000 руб. (ст. 119 НК РФ). При просрочке в 30 дней учитывается один полный или неполный месяц.
Сумма налога на прибыль в условии не указана. Доход 50 000 руб. не равен сумме налога, поэтому точный штраф за декларацию определить нельзя. Если налог не был уплачен или его сумма равна нулю, применяется минимальный штраф 1 000 руб.
Ответ: за просрочку постановки на учет — 10 000 руб.; штраф за декларацию — 5% суммы не уплаченного в срок налога, но не менее 1 000 руб. Для точного расчета штрафа за декларацию нужна сумма налога.
