
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
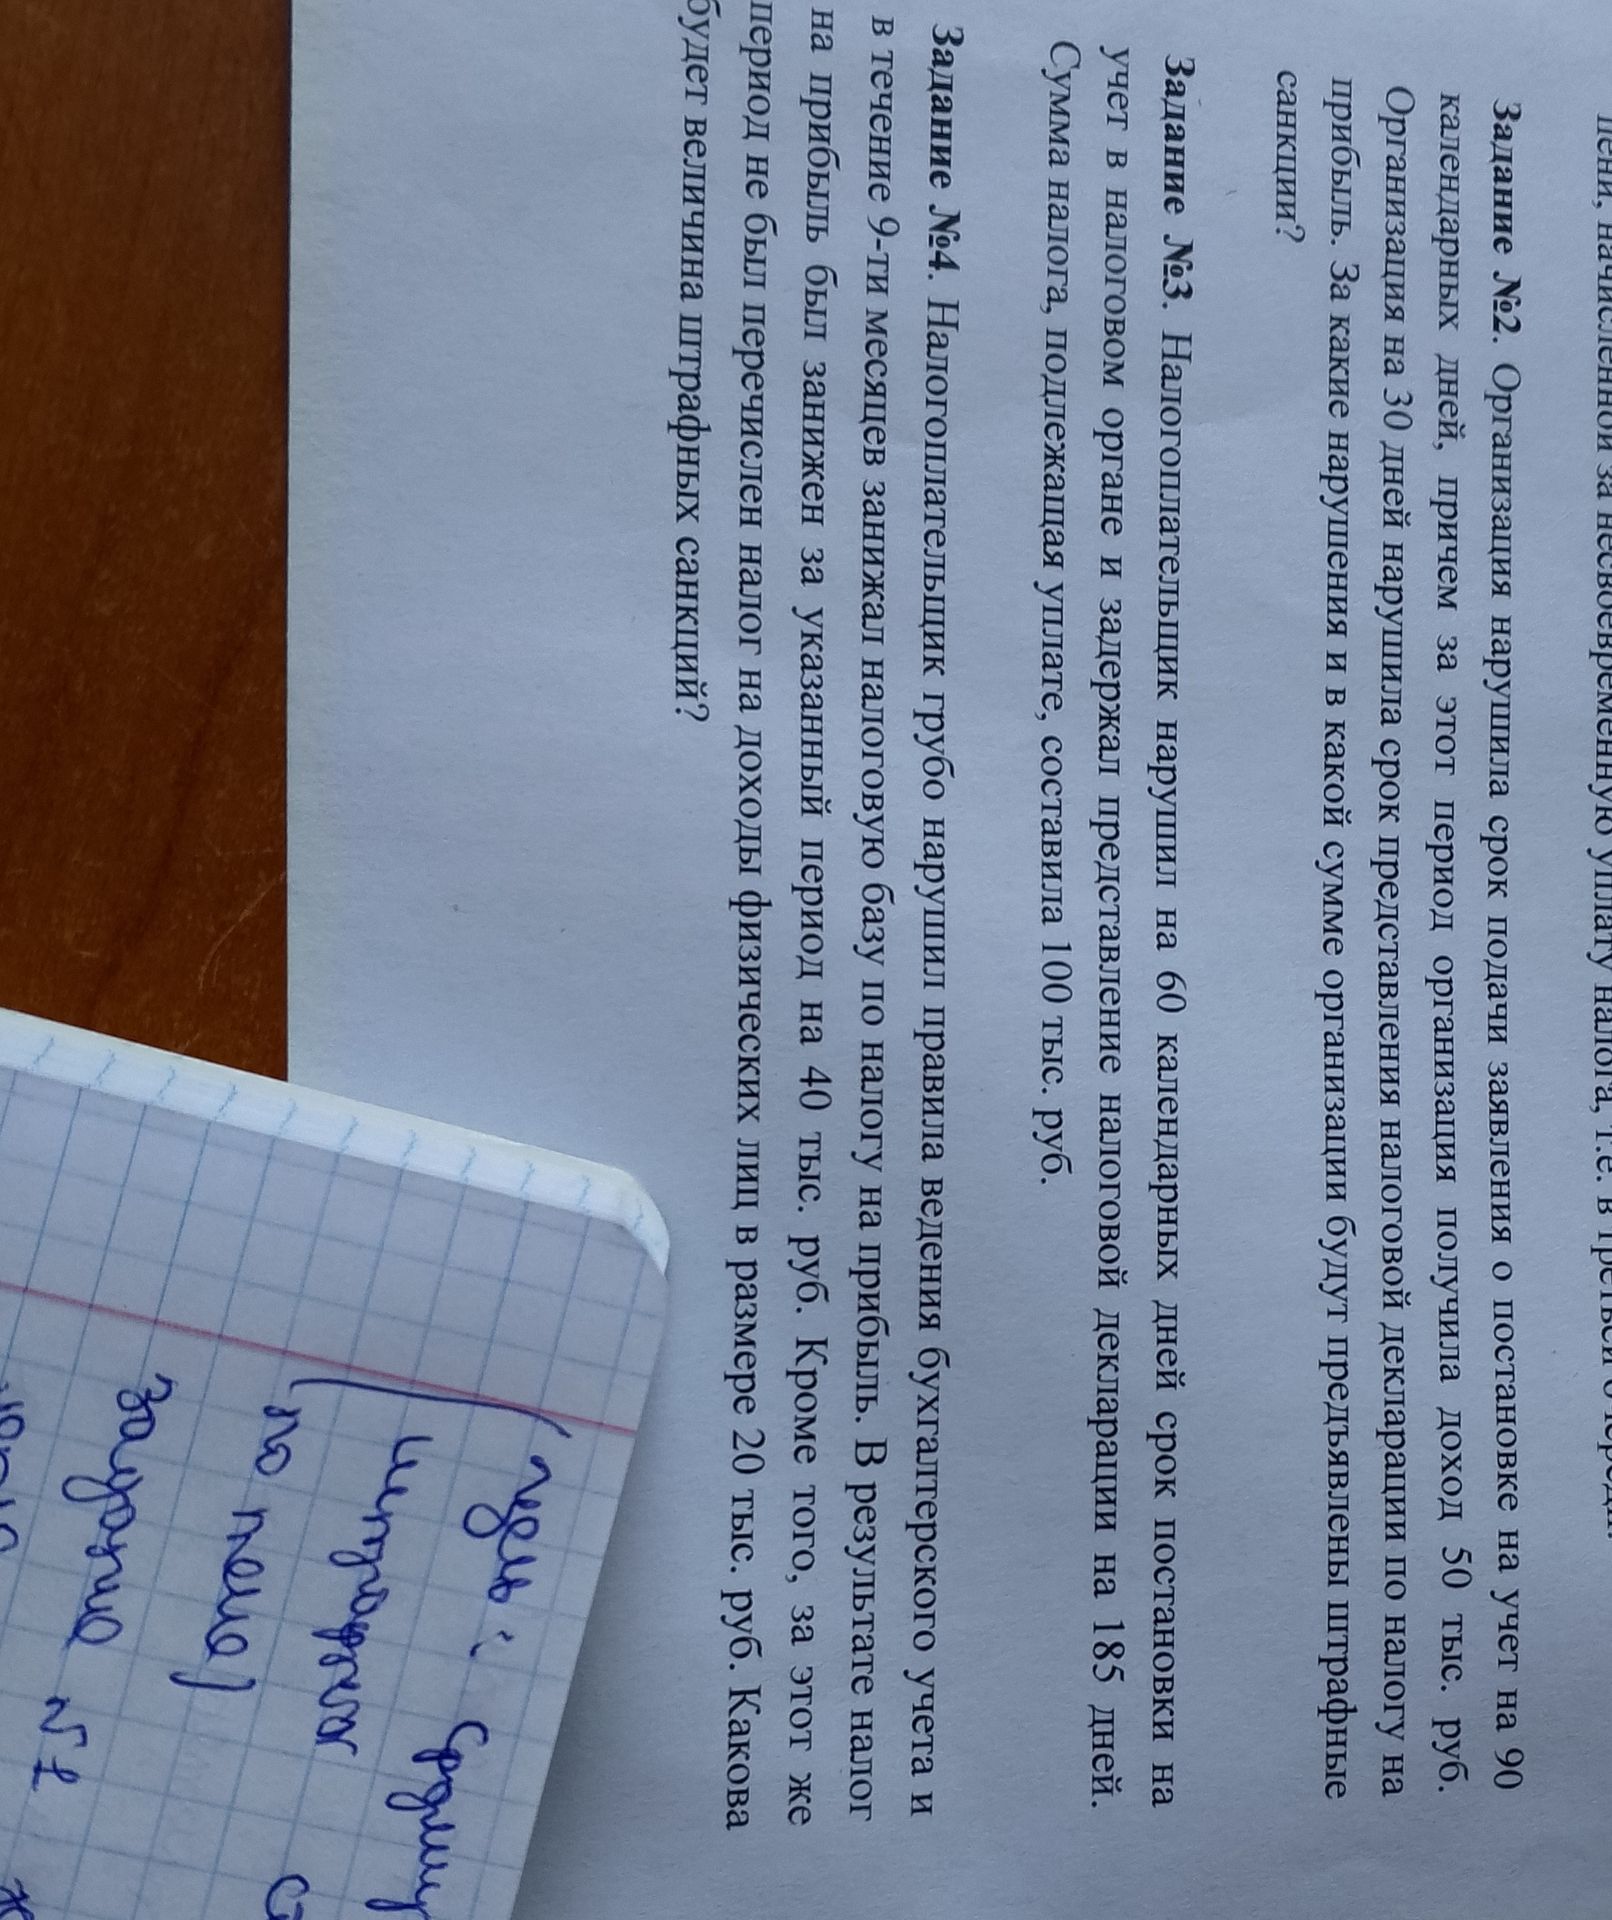
Ответ:
1. Просрочка постановки на учет. За нарушение срока подачи заявления о постановке на учет взыскивается штраф 10 000 руб. (п. 1 ст. 116 НК РФ).
2. Просрочка декларации. По ст. 119 НК РФ штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц опоздания; максимум — 30%, минимум — 1 000 руб. В 185 днях — семь полных или неполных месяцев для расчета санкции. Расчет по процентной ставке дает 35%, но действует установленное ограничение в 30%.
100 000 × 30% = 30 000 руб.
Общая сумма санкций: 10 000 + 30 000 = 40 000 руб.
Ответ: 40 000 руб.
1. Просрочка постановки на учет. За нарушение срока подачи заявления о постановке на учет взыскивается штраф 10 000 руб. (п. 1 ст. 116 НК РФ).
2. Просрочка декларации. По ст. 119 НК РФ штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц опоздания; максимум — 30%, минимум — 1 000 руб. В 185 днях — семь полных или неполных месяцев для расчета санкции. Расчет по процентной ставке дает 35%, но действует установленное ограничение в 30%.
100 000 × 30% = 30 000 руб.
Общая сумма санкций: 10 000 + 30 000 = 40 000 руб.
Ответ: 40 000 руб.
