
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
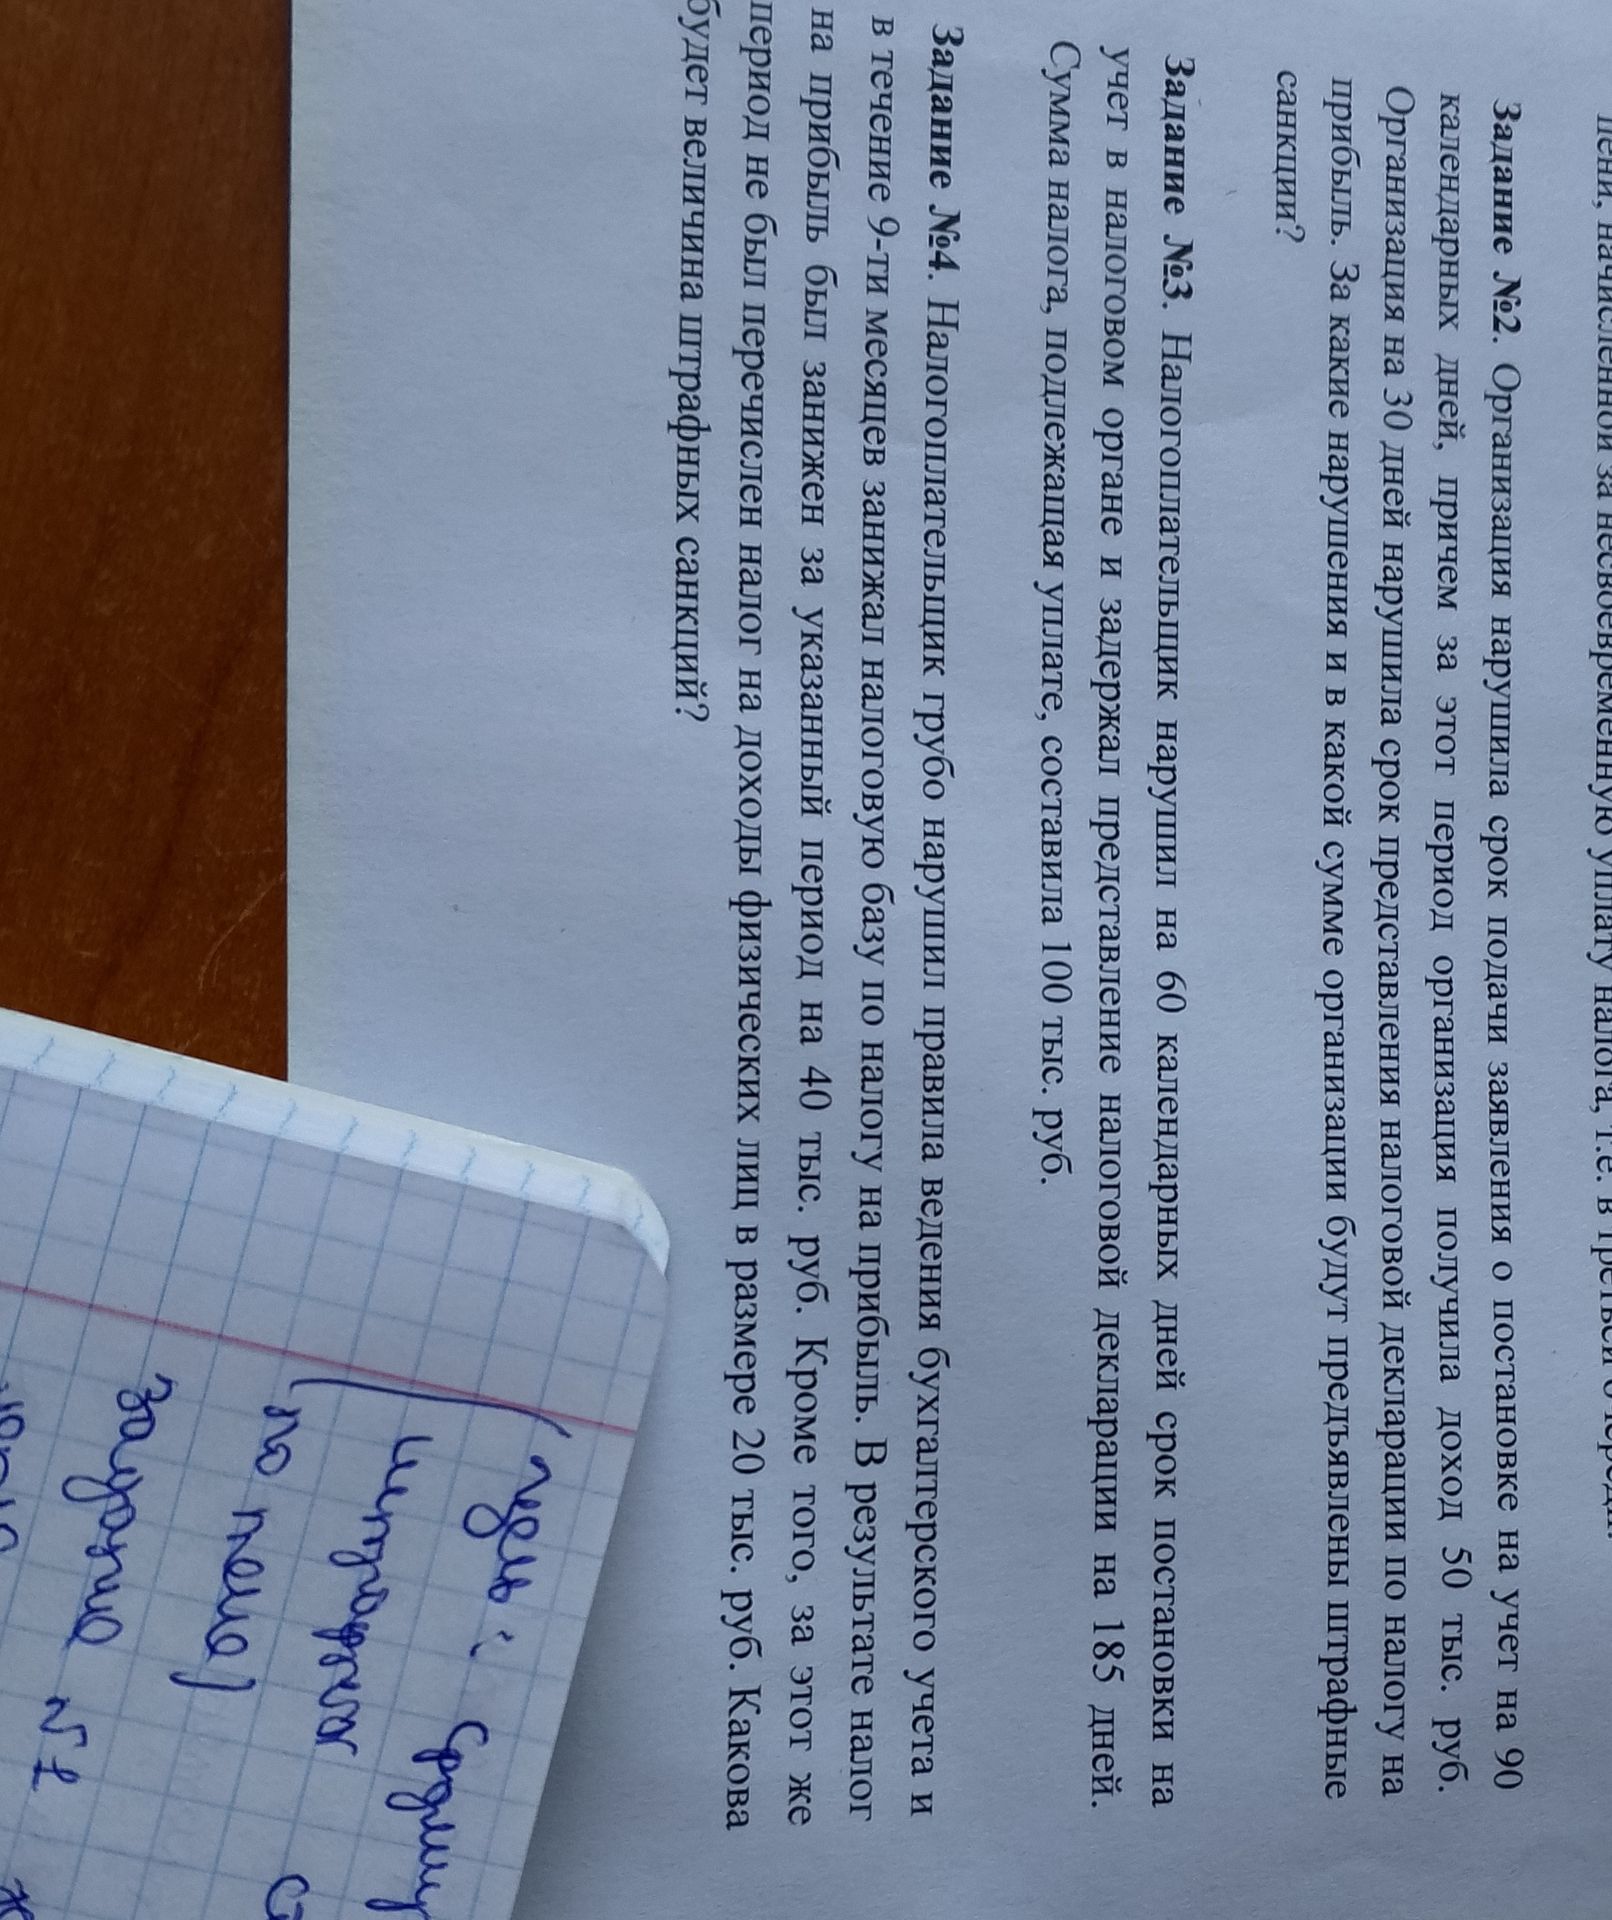
Ответ:
1. Грубое нарушение правил учета. Для расчета принимаем, что описанное нарушение привело к занижению налоговой базы в течение более одного налогового периода. Штраф по п. 2 ст. 120 НК РФ составляет 30 000 руб.
2. Занижение налога на прибыль. Штраф по п. 1 ст. 122 НК РФ — 20% неуплаченной суммы налога. Если 40 000 руб. — сумма заниженного налога: 40 000 × 20% = 8 000 руб. Если же это сумма занижения налоговой базы, а не налога, для точного расчета требуется ставка налога и сумма недоимки.
3. Неперечисление НДФЛ. При условии, что организация выступает налоговым агентом, штраф по ст. 123 НК РФ составляет 20% не перечисленной суммы: 20 000 × 20% = 4 000 руб.
При указанных допущениях: 30 000 + 8 000 + 4 000 = 42 000 руб.
Ответ: 42 000 руб., если 40 000 руб. — сумма заниженного налога на прибыль. Если это сумма занижения налоговой базы, данных для точного расчета не хватает.
1. Грубое нарушение правил учета. Для расчета принимаем, что описанное нарушение привело к занижению налоговой базы в течение более одного налогового периода. Штраф по п. 2 ст. 120 НК РФ составляет 30 000 руб.
2. Занижение налога на прибыль. Штраф по п. 1 ст. 122 НК РФ — 20% неуплаченной суммы налога. Если 40 000 руб. — сумма заниженного налога: 40 000 × 20% = 8 000 руб. Если же это сумма занижения налоговой базы, а не налога, для точного расчета требуется ставка налога и сумма недоимки.
3. Неперечисление НДФЛ. При условии, что организация выступает налоговым агентом, штраф по ст. 123 НК РФ составляет 20% не перечисленной суммы: 20 000 × 20% = 4 000 руб.
При указанных допущениях: 30 000 + 8 000 + 4 000 = 42 000 руб.
Ответ: 42 000 руб., если 40 000 руб. — сумма заниженного налога на прибыль. Если это сумма занижения налоговой базы, данных для точного расчета не хватает.
