
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
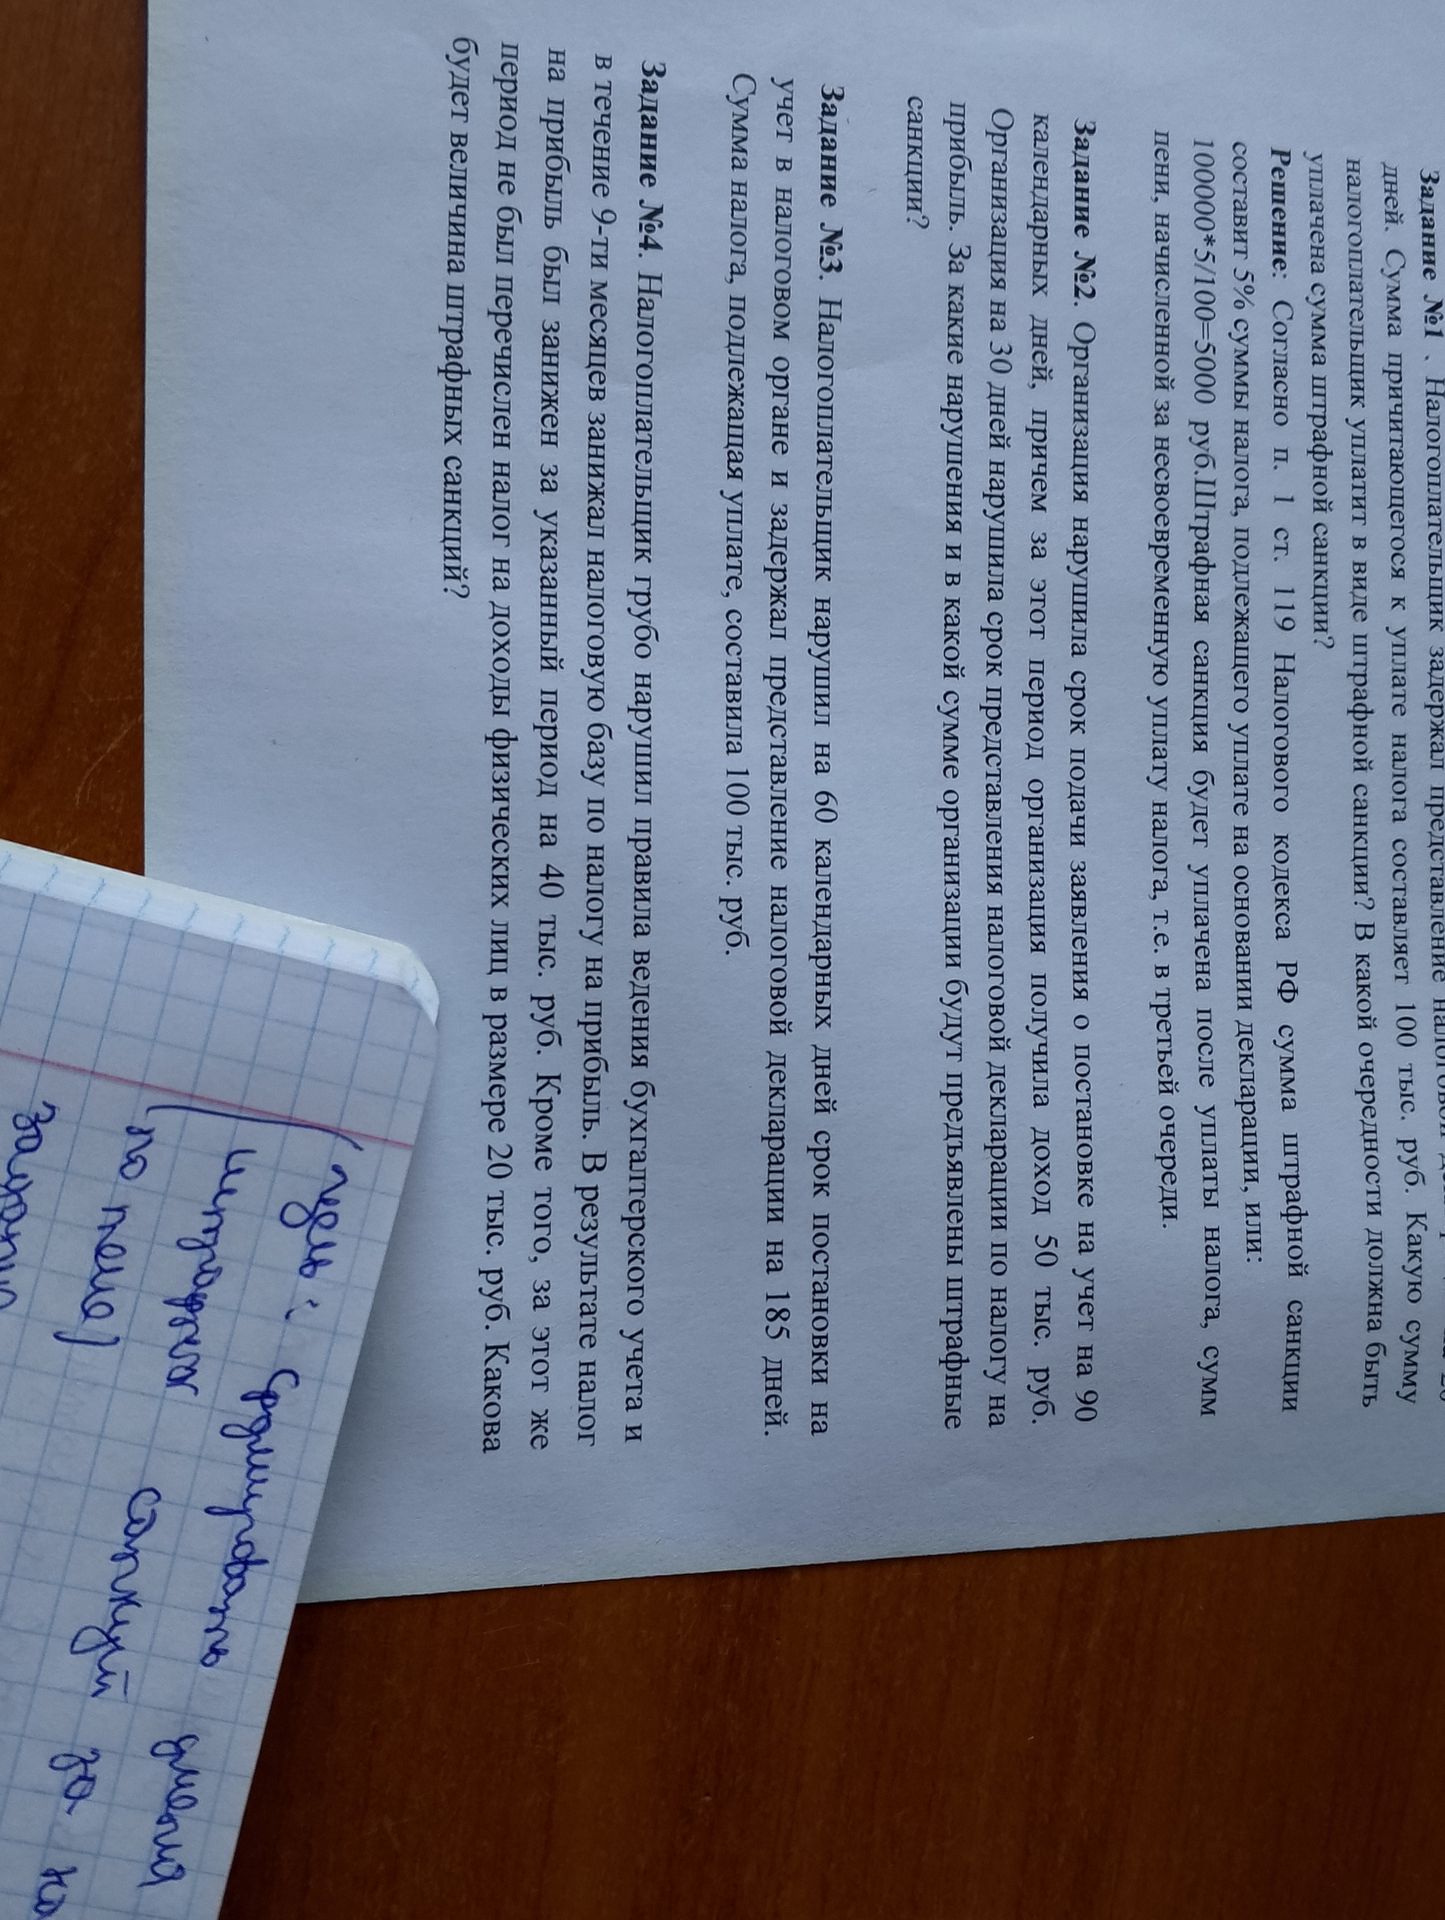
Ответ:
За нарушение срока подачи заявления о постановке на учёт. При ведении деятельности без постановки на учёт в течение 90 календарных дней штраф по применяемой в задании редакции статьи 116 НК РФ составляет 10% дохода, полученного за этот период, но не менее 20 000 руб. Расчёт: 50 000 × 10% = 5 000 руб.; применяется минимальный размер — 20 000 руб.
За просрочку представления декларации по налогу на прибыль. По правилу статьи 119 НК РФ штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% и не менее 1 000 руб. При просрочке на 30 дней начисляется 5% от суммы налога, оставшейся неуплаченной в срок. Сумма налога в условии не указана, поэтому точный штраф за это нарушение вычислить нельзя.
Ответ: за нарушение срока постановки на учёт — 20 000 руб.; штраф за просрочку декларации рассчитывается как 5% не уплаченного в срок налога, но не менее 1 000 руб. Для его точного определения нужна сумма налога.
За нарушение срока подачи заявления о постановке на учёт. При ведении деятельности без постановки на учёт в течение 90 календарных дней штраф по применяемой в задании редакции статьи 116 НК РФ составляет 10% дохода, полученного за этот период, но не менее 20 000 руб. Расчёт: 50 000 × 10% = 5 000 руб.; применяется минимальный размер — 20 000 руб.
За просрочку представления декларации по налогу на прибыль. По правилу статьи 119 НК РФ штраф составляет 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки, но не более 30% и не менее 1 000 руб. При просрочке на 30 дней начисляется 5% от суммы налога, оставшейся неуплаченной в срок. Сумма налога в условии не указана, поэтому точный штраф за это нарушение вычислить нельзя.
Ответ: за нарушение срока постановки на учёт — 20 000 руб.; штраф за просрочку декларации рассчитывается как 5% не уплаченного в срок налога, но не менее 1 000 руб. Для его точного определения нужна сумма налога.
