
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
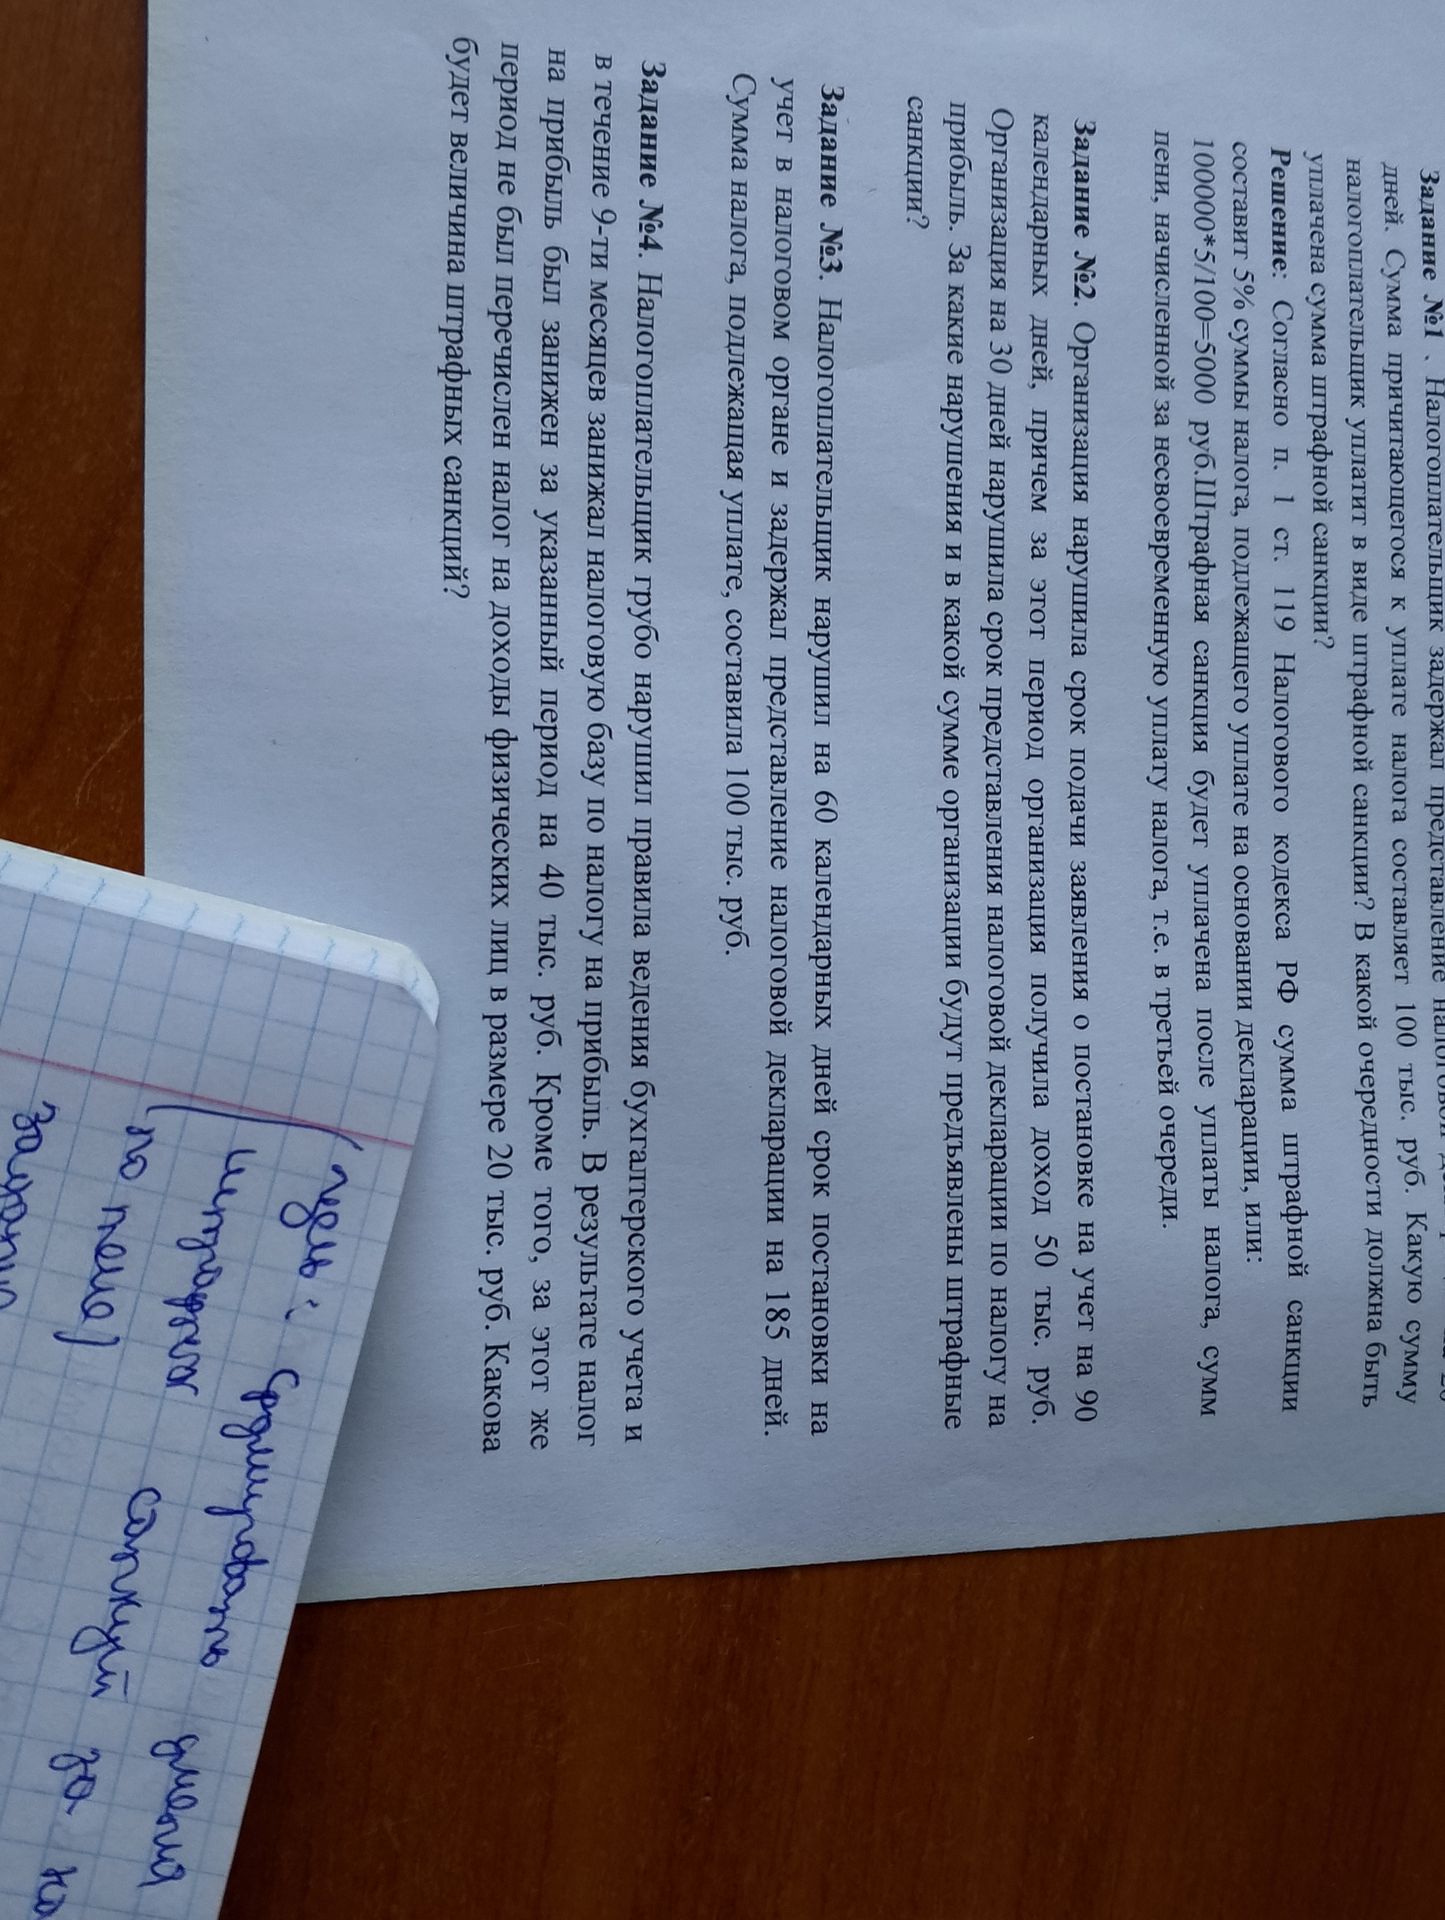
Ответ:
По условию налоговая база по налогу на прибыль была занижена. Если применять правила об ответственности за грубое нарушение правил учёта, повлёкшее занижение налога, штраф составляет 20% неуплаченной суммы налога, но не менее 40 000 руб. Расчёт: 40 000 × 20% = 8 000 руб.; применяется минимум — 40 000 руб.
За неперечисление удержанного НДФЛ налоговым агентом штраф по статье 123 НК РФ составляет 20% не перечисленной суммы: 20 000 × 20% = 4 000 руб.
Ответ: всего 44 000 руб. Расчёт основан на правилах, предполагаемых условием; для применения конкретных норм необходимы дата нарушения и редакция законодательства, действовавшая в этот период.
По условию налоговая база по налогу на прибыль была занижена. Если применять правила об ответственности за грубое нарушение правил учёта, повлёкшее занижение налога, штраф составляет 20% неуплаченной суммы налога, но не менее 40 000 руб. Расчёт: 40 000 × 20% = 8 000 руб.; применяется минимум — 40 000 руб.
За неперечисление удержанного НДФЛ налоговым агентом штраф по статье 123 НК РФ составляет 20% не перечисленной суммы: 20 000 × 20% = 4 000 руб.
Ответ: всего 44 000 руб. Расчёт основан на правилах, предполагаемых условием; для применения конкретных норм необходимы дата нарушения и редакция законодательства, действовавшая в этот период.
