
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
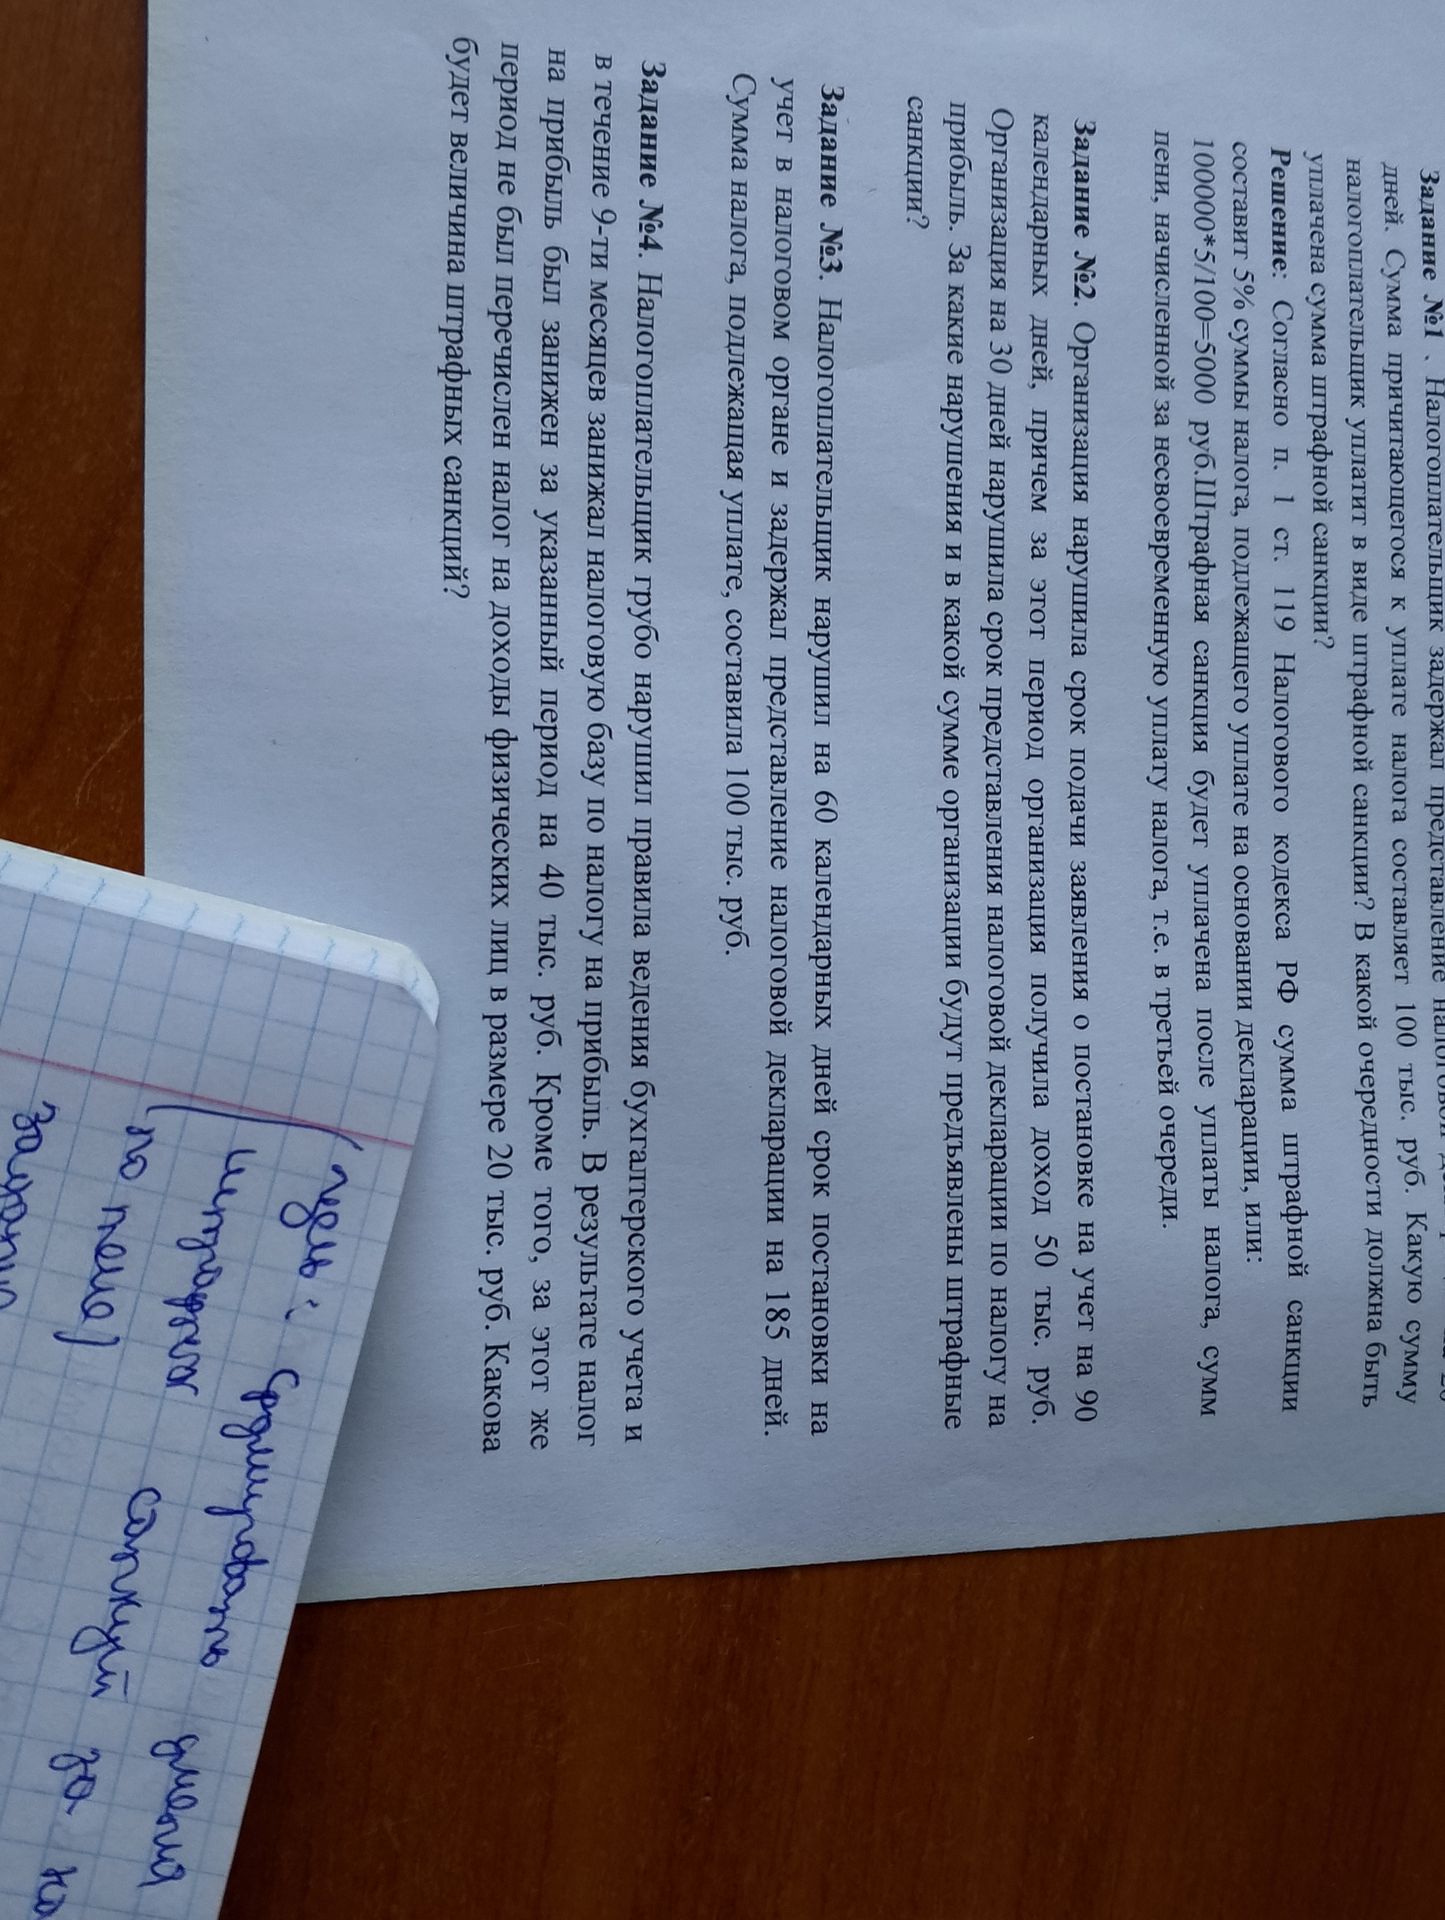
Ответ:
За нарушение срока постановки на учёт. По статье 116 НК РФ при ведении деятельности без постановки на учёт сроком до 90 календарных дней штраф составляет 10% доходов, полученных за этот период, но не менее 20 000 руб. Сумма дохода не указана, поэтому определить штраф точно нельзя; его минимальный размер — 20 000 руб.
За просрочку декларации. 185 дней — это шесть полных месяцев и часть следующего, то есть семь полных или неполных месяцев просрочки. Расчёт по правилу статьи 119 НК РФ: 100 000 × 5% × 7 = 35 000 руб. Однако действует ограничение в 30% суммы налога: 100 000 × 30% = 30 000 руб.
Ответ: за просрочку декларации — 30 000 руб.; за нарушение срока постановки на учёт — не менее 20 000 руб., точная сумма зависит от доходов, полученных за период нарушения.
За нарушение срока постановки на учёт. По статье 116 НК РФ при ведении деятельности без постановки на учёт сроком до 90 календарных дней штраф составляет 10% доходов, полученных за этот период, но не менее 20 000 руб. Сумма дохода не указана, поэтому определить штраф точно нельзя; его минимальный размер — 20 000 руб.
За просрочку декларации. 185 дней — это шесть полных месяцев и часть следующего, то есть семь полных или неполных месяцев просрочки. Расчёт по правилу статьи 119 НК РФ: 100 000 × 5% × 7 = 35 000 руб. Однако действует ограничение в 30% суммы налога: 100 000 × 30% = 30 000 руб.
Ответ: за просрочку декларации — 30 000 руб.; за нарушение срока постановки на учёт — не менее 20 000 руб., точная сумма зависит от доходов, полученных за период нарушения.
