
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
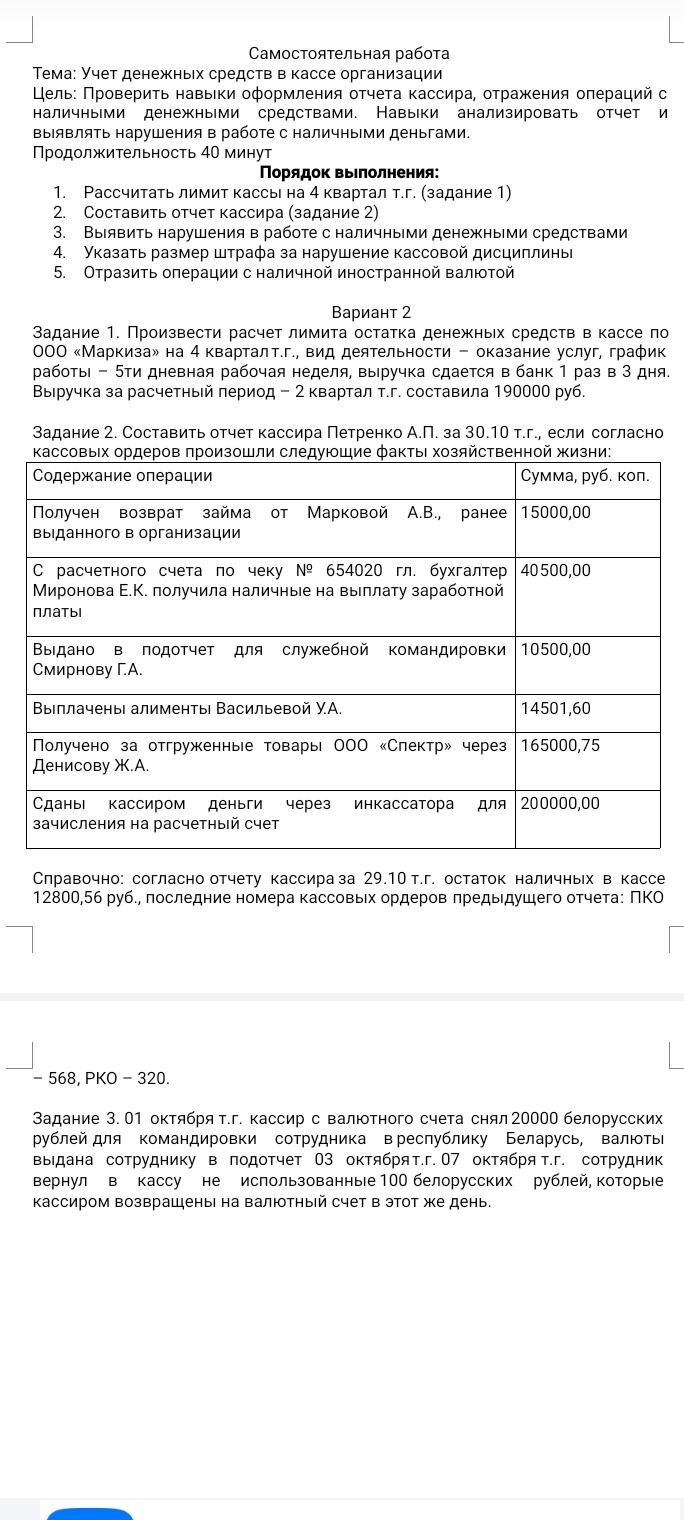
Поступления оформляются приходными кассовыми ордерами (ПКО), выдачи из кассы — расходными кассовыми ордерами (РКО). Продолжаем нумерацию после указанных в условии ордеров. Для отчета предполагается, что все перечисленные операции совершены 30.10 т.г.
Отчет кассира за 30.10 т.г.
| Документ | Содержание операции | Приход, руб. | Расход, руб. |
|---|---|---|---|
| ПКО № 569 | Возврат займа Марковой А.В. | 15 000,00 | — |
| ПКО № 570 | Получено с расчетного счета по чеку № 654020 | 40 500,00 | — |
| РКО № 321 | Выдано под отчет Смирнову Г.А. | — | 10 500,00 |
| РКО № 322 | Выплачены алименты Васильевой У.А. | — | 14 501,60 |
| ПКО № 571 | Получена оплата от ООО «Спектр» через Денисову Ж.А. | 165 000,75 | — |
| РКО № 323 | Деньги переданы инкассатору для зачисления на расчетный счет | — | 200 000,00 |
| Итого | Оборот за день | 220 500,75 | 225 001,60 |
Остаток на начало дня — 12 800,56 руб.
Остаток на конец дня: \(12\,800.56 + 220\,500.75 - 225\,001.60 = 8\,299.71\) руб.
К отчету приложить ПКО № 569–571 и РКО № 321–323. Номера документов в таблице показаны в порядке операций, приведенных в условии; конкретное распределение номеров должно соответствовать фактической хронологии оформления ордеров.
Итого: остаток кассы на конец 30.10 т.г. — 8 299,71 руб.
Поступления оформляются приходными кассовыми ордерами (ПКО), выдачи из кассы — расходными кассовыми ордерами (РКО). Продолжаем нумерацию после указанных в условии ордеров. Для отчета предполагается, что все перечисленные операции совершены 30.10 т.г.
Отчет кассира за 30.10 т.г.
| Документ | Содержание операции | Приход, руб. | Расход, руб. |
|---|---|---|---|
| ПКО № 569 | Возврат займа Марковой А.В. | 15 000,00 | — |
| ПКО № 570 | Получено с расчетного счета по чеку № 654020 | 40 500,00 | — |
| РКО № 321 | Выдано под отчет Смирнову Г.А. | — | 10 500,00 |
| РКО № 322 | Выплачены алименты Васильевой У.А. | — | 14 501,60 |
| ПКО № 571 | Получена оплата от ООО «Спектр» через Денисову Ж.А. | 165 000,75 | — |
| РКО № 323 | Деньги переданы инкассатору для зачисления на расчетный счет | — | 200 000,00 |
| Итого | Оборот за день | 220 500,75 | 225 001,60 |
Остаток на начало дня — 12 800,56 руб.
Остаток на конец дня: \(12\,800.56 + 220\,500.75 - 225\,001.60 = 8\,299.71\) руб.
К отчету приложить ПКО № 569–571 и РКО № 321–323. Номера документов в таблице показаны в порядке операций, приведенных в условии; конкретное распределение номеров должно соответствовать фактической хронологии оформления ордеров.
Итого: остаток кассы на конец 30.10 т.г. — 8 299,71 руб.
