
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
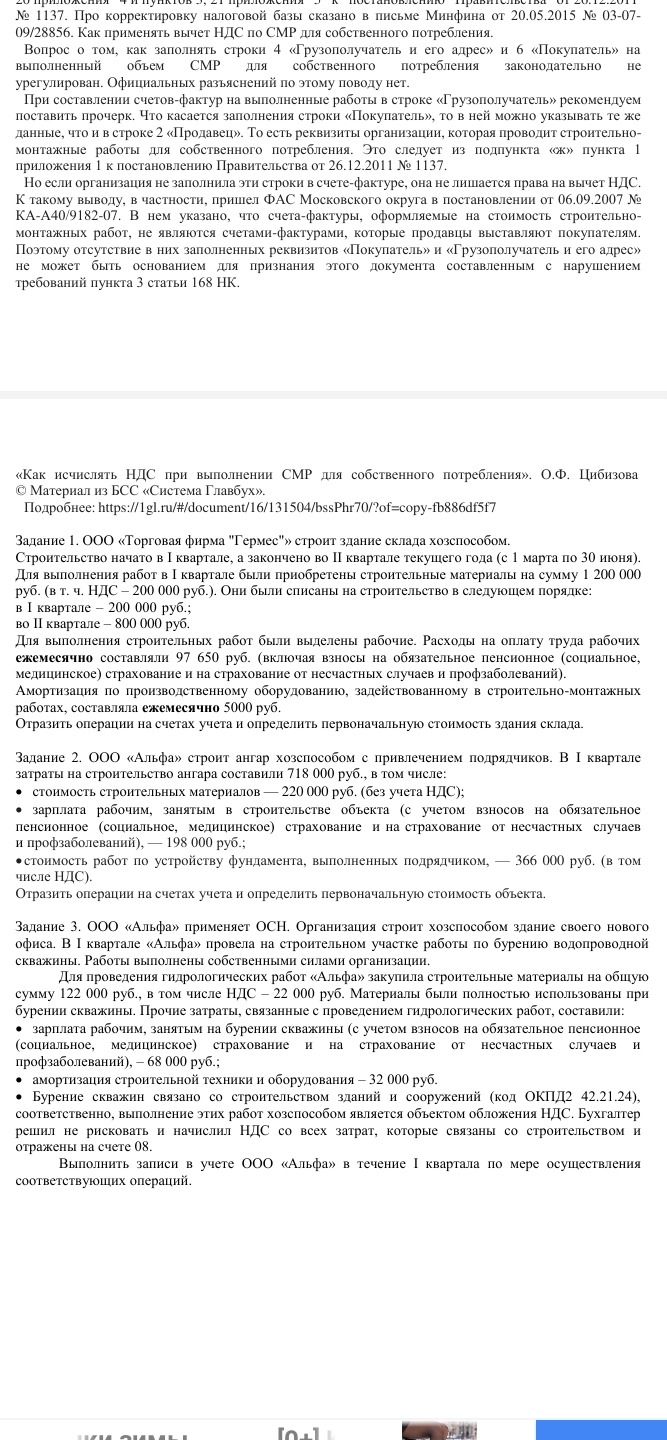
Для расчёта НДС по работам для собственного потребления использована ставка 18%, соответствующая периоду материала. В условии указан входной НДС по материалам 22 000 руб.; эта сумма принята как данность. Начислять НДС со всех затрат на строительство офиса вместо затрат, относящихся к бурению скважины, неправильно: налоговая база здесь определяется по фактическим расходам на эти работы.
- Приобретены материалы: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- Материалы использованы при бурении: Дт 08 Кт 10 — 100 000 руб.
- Начислены затраты на труд рабочих и страховые взносы: Дт 08 Кт 70, 69 — 68 000 руб. Разбивка между счетами 70 и 69 в условии не указана.
- Начислена амортизация строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- Фактические затраты на бурение, формирующие налоговую базу: 100 000 + 68 000 + 32 000 = 200 000 руб. НДС по работам для собственного потребления: 200 000 × 18% = 36 000 руб.; Дт 19 Кт 68 — 36 000 руб.
- Входной НДС по приобретённым материалам при наличии необходимых документов принимается к вычету: Дт 68, субсчёт «НДС», Кт 19 — 22 000 руб. НДС, начисленный по работам для собственного потребления, принимается к вычету после его уплаты в бюджет: Дт 68 Кт 19 — 36 000 руб.
Затраты на скважину отражаются на счёте 08 в сумме 200 000 руб.; начисленный НДС в первоначальную стоимость этих затрат не включается при наличии права на вычет. Перевод объекта со счёта 08 на счёт 01 не отражается: завершение строительства офиса в условии не указано.
Для расчёта НДС по работам для собственного потребления использована ставка 18%, соответствующая периоду материала. В условии указан входной НДС по материалам 22 000 руб.; эта сумма принята как данность. Начислять НДС со всех затрат на строительство офиса вместо затрат, относящихся к бурению скважины, неправильно: налоговая база здесь определяется по фактическим расходам на эти работы.
- Приобретены материалы: Дт 10 — 100 000 руб.; Дт 19 — 22 000 руб.; Кт 60 — 122 000 руб.
- Материалы использованы при бурении: Дт 08 Кт 10 — 100 000 руб.
- Начислены затраты на труд рабочих и страховые взносы: Дт 08 Кт 70, 69 — 68 000 руб. Разбивка между счетами 70 и 69 в условии не указана.
- Начислена амортизация строительной техники и оборудования: Дт 08 Кт 02 — 32 000 руб.
- Фактические затраты на бурение, формирующие налоговую базу: 100 000 + 68 000 + 32 000 = 200 000 руб. НДС по работам для собственного потребления: 200 000 × 18% = 36 000 руб.; Дт 19 Кт 68 — 36 000 руб.
- Входной НДС по приобретённым материалам при наличии необходимых документов принимается к вычету: Дт 68, субсчёт «НДС», Кт 19 — 22 000 руб. НДС, начисленный по работам для собственного потребления, принимается к вычету после его уплаты в бюджет: Дт 68 Кт 19 — 36 000 руб.
Затраты на скважину отражаются на счёте 08 в сумме 200 000 руб.; начисленный НДС в первоначальную стоимость этих затрат не включается при наличии права на вычет. Перевод объекта со счёта 08 на счёт 01 не отражается: завершение строительства офиса в условии не указано.
