
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
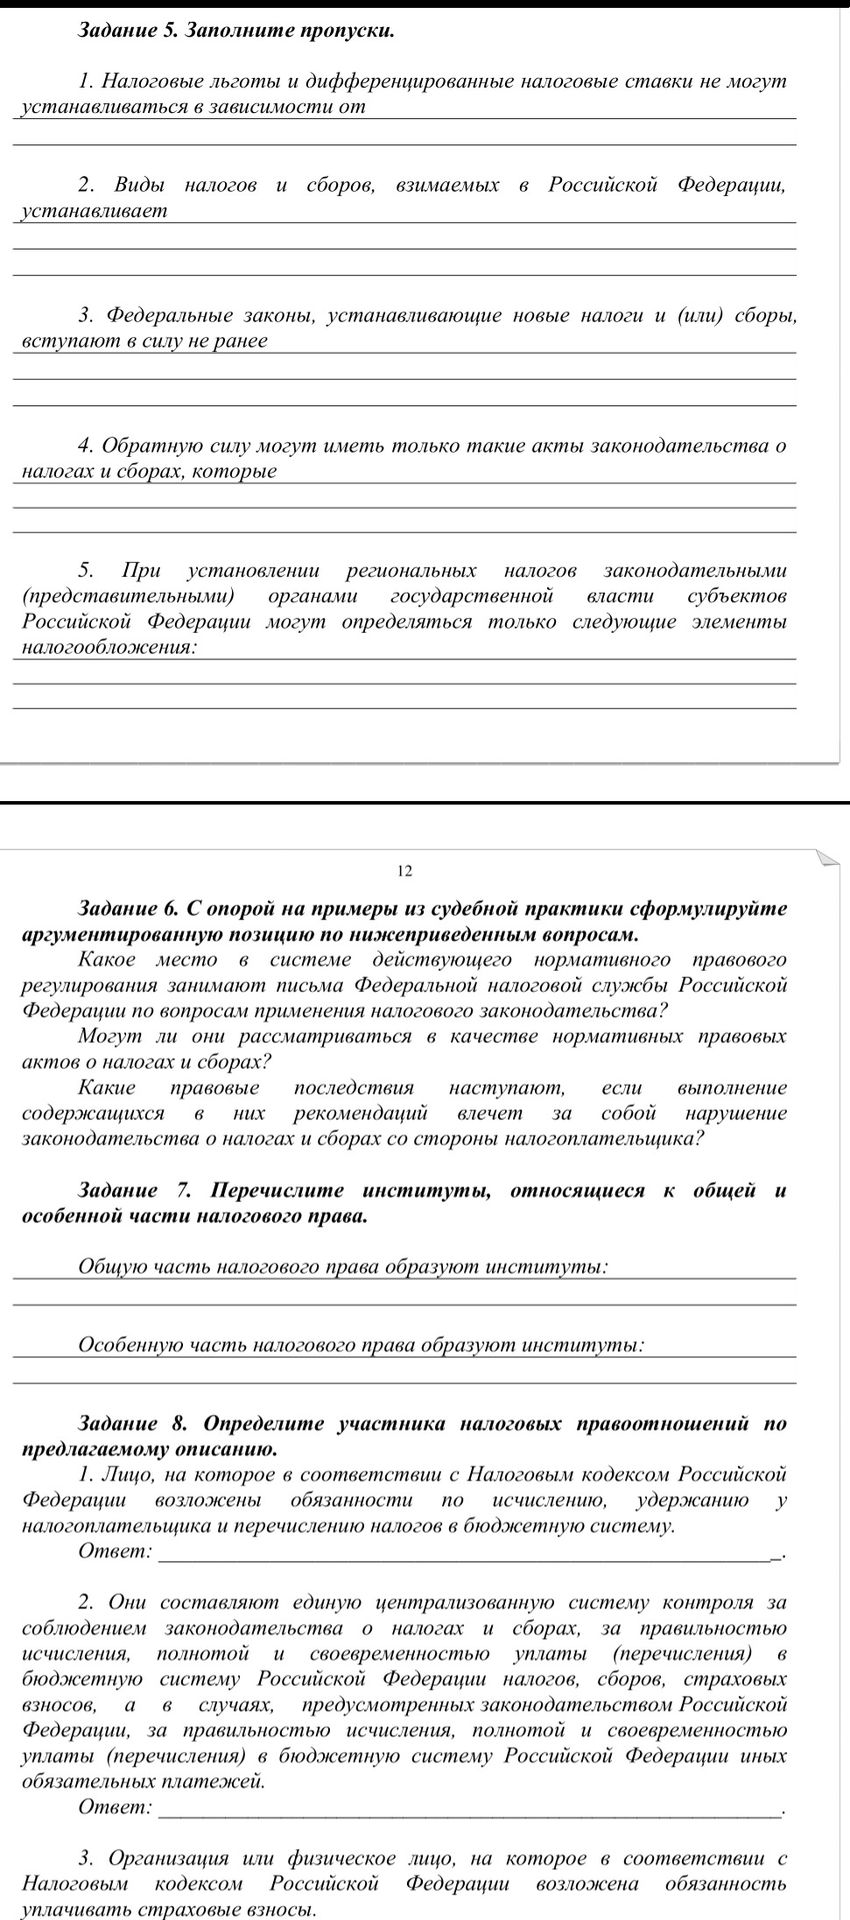
- Налоговые льготы и дифференцированные налоговые ставки не могут устанавливаться в зависимости от формы собственности, гражданства физических лиц или места происхождения капитала.
- Виды налогов и сборов, взимаемых в Российской Федерации, устанавливает Налоговый кодекс Российской Федерации.
- Федеральные законы, устанавливающие новые налоги и (или) сборы, вступают в силу не ранее 1 января года, следующего за годом их принятия, и не ранее чем по истечении одного месяца со дня их официального опубликования.
- Обратную силу могут иметь только такие акты законодательства о налогах и сборах, которые устраняют или смягчают ответственность за нарушение законодательства о налогах и сборах либо устанавливают дополнительные гарантии защиты прав налогоплательщиков, плательщиков сборов и страховых взносов, налоговых агентов и их представителей.
- При установлении региональных налогов законодательными (представительными) органами государственной власти субъектов Российской Федерации могут определяться только следующие элементы налогообложения: налоговые ставки в пределах, установленных Налоговым кодексом РФ, порядок и сроки уплаты налогов, а также налоговые льготы, основания и порядок их применения.
Ответы основаны на положениях Налогового кодекса РФ; правила о вступлении актов в силу и обратном действии приведены в общем виде.
