
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
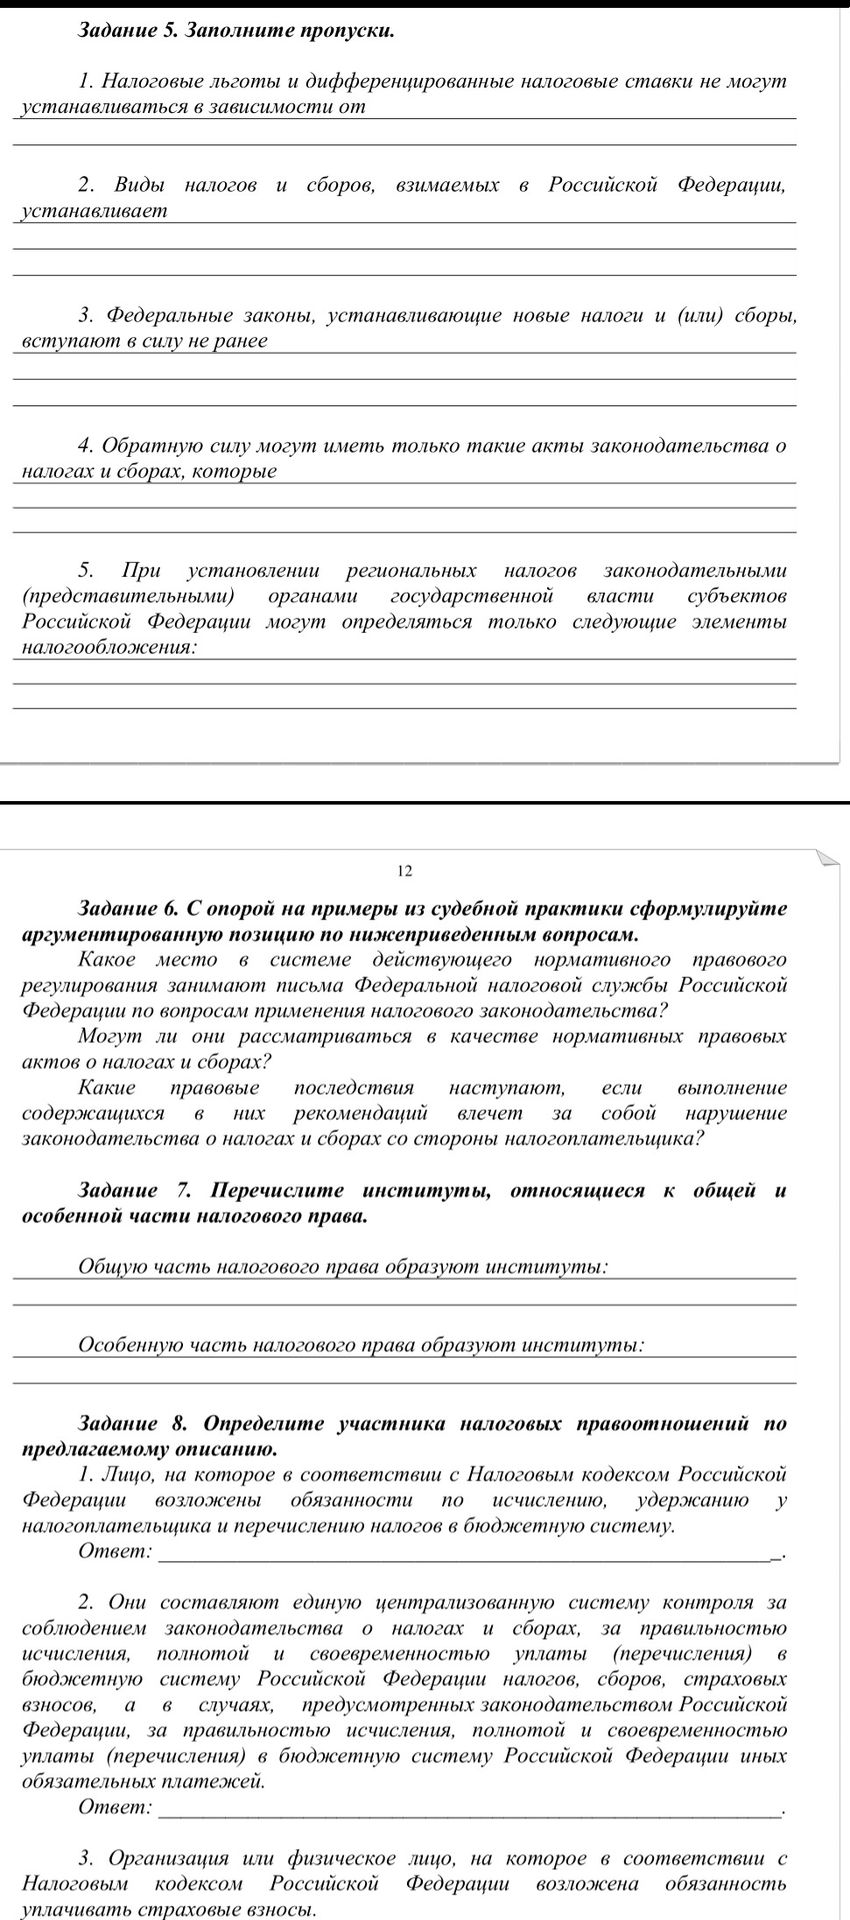
В учебной классификации к общей части относят институты, закрепляющие общие правила налогового регулирования:
- предмет, метод, принципы и источники налогового права;
- систему налогов и сборов и общие правила их установления и введения;
- статус участников налоговых правоотношений, их права и обязанности;
- исполнение обязанности по уплате налогов, сборов и страховых взносов;
- налоговый контроль и налоговую тайну;
- ответственность за нарушения законодательства о налогах и сборах и порядок обжалования актов налоговых органов и действий их должностных лиц.
Особенную часть образуют институты, регулирующие отдельные налоги, сборы и специальные налоговые режимы: налог на добавленную стоимость, акцизы, налог на доходы физических лиц, налог на прибыль организаций, налоги на имущество, государственная пошлина, водный налог, налог на добычу полезных ископаемых, торговый сбор и специальные налоговые режимы.
Перечень приведён в обобщённом виде: конкретный состав и классификация институтов могут различаться в учебной литературе и меняться вместе с налоговым законодательством.
