
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
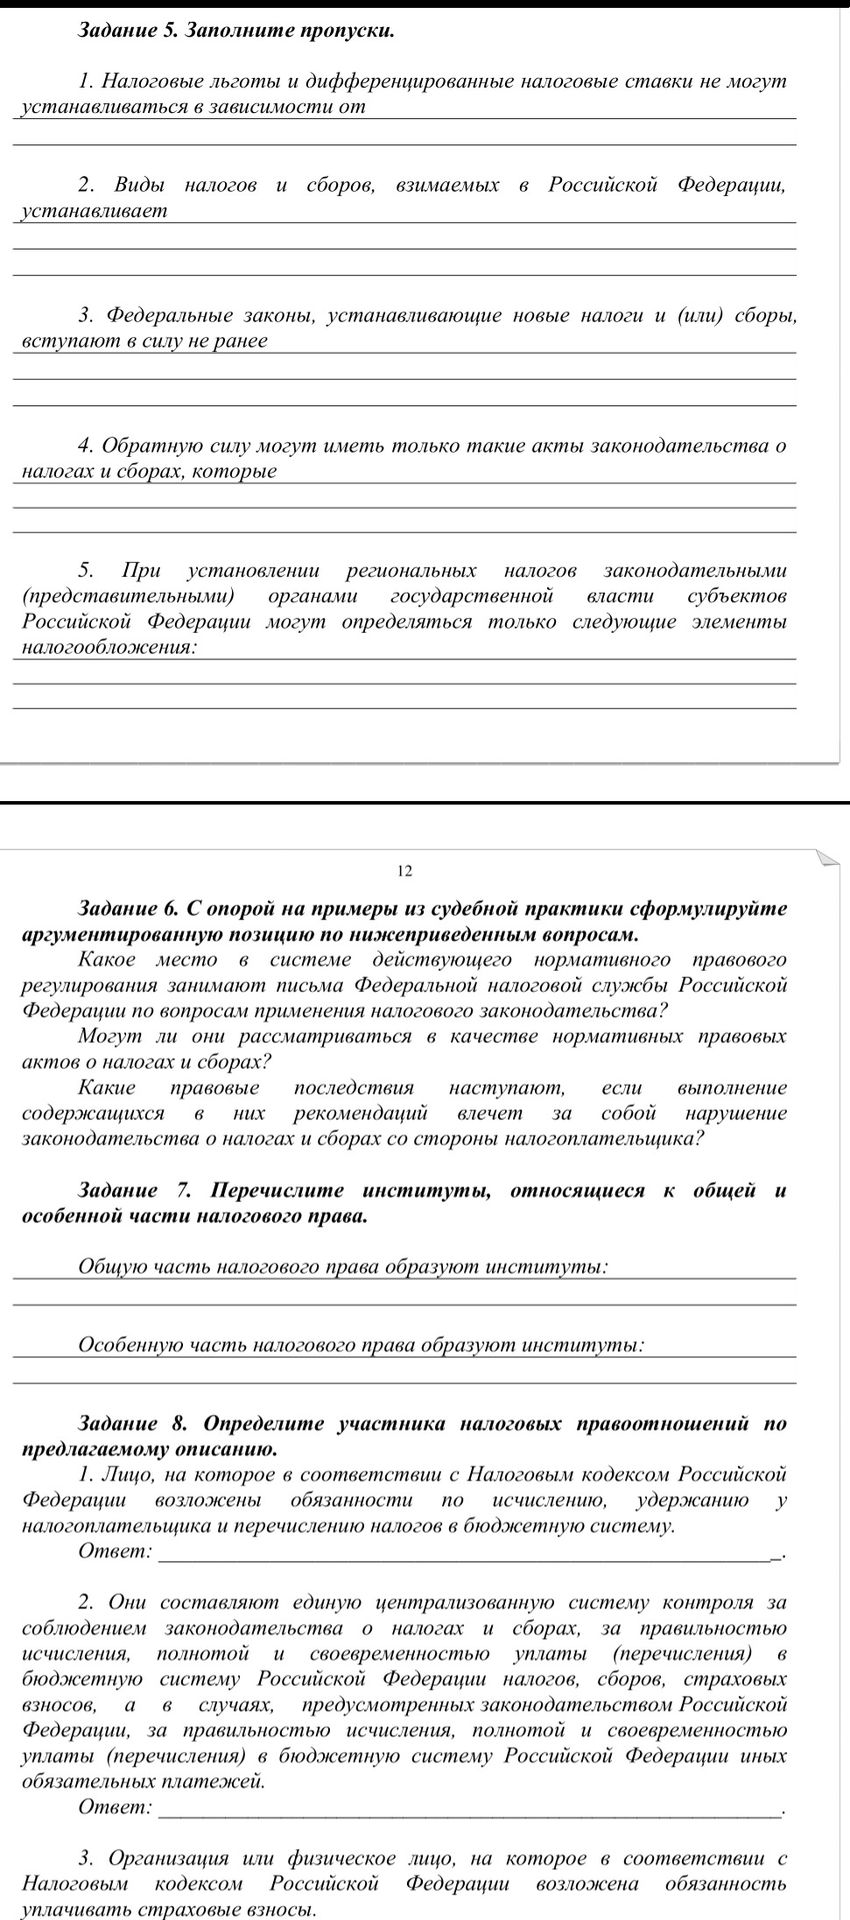
Позиция. Письма ФНС России с разъяснениями и рекомендациями по применению налогового законодательства, как правило, носят информационно-разъяснительный характер. Они помогают налоговым органам и налогоплательщикам понимать и применять нормы, но сами по себе не устанавливают общеобязательных правил и не изменяют положения Налогового кодекса РФ.
В судебной практике проводится различие между нормативным правовым актом и письмом, которое лишь разъясняет уже существующие нормы. Для признания документа нормативным важны его содержание и признаки: он должен устанавливать обязательные правила поведения, рассчитанные на неоднократное применение, и быть издан уполномоченным органом в надлежащей форме. Обычное письмо ФНС этим признакам не отвечает, поэтому нормативным правовым актом о налогах и сборах не является. Суд оценивает применимое законодательство и обстоятельства дела, а не считает разъяснение ФНС самостоятельным источником налоговой обязанности.
Если налогоплательщик последовал рекомендации из письма, но в результате нарушил закон, письмо не позволяет отступить от требований Налогового кодекса: налог и предусмотренные законом последствия определяются по нормам законодательства. Вместе с тем при решении вопроса об ответственности учитываются установленные законом обстоятельства. В частности, выполнение письменных разъяснений уполномоченного органа, данных налогоплательщику или неопределённому кругу лиц в пределах его компетенции и основанных на полных и достоверных сведениях, может исключать вину в налоговом правонарушении (подп. 3 п. 1 ст. 111 НК РФ). Это не означает автоматического освобождения от уплаты налога и пеней; наличие предусмотренных законом условий устанавливается отдельно.
Следовательно, рекомендации ФНС не заменяют закон и не легализуют его нарушение. Однако при оценке вины и ответственности суд и налоговый орган должны проверить, были ли разъяснения официальными, относились ли к спорной ситуации и сообщил ли налогоплательщик необходимые достоверные сведения.
