
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
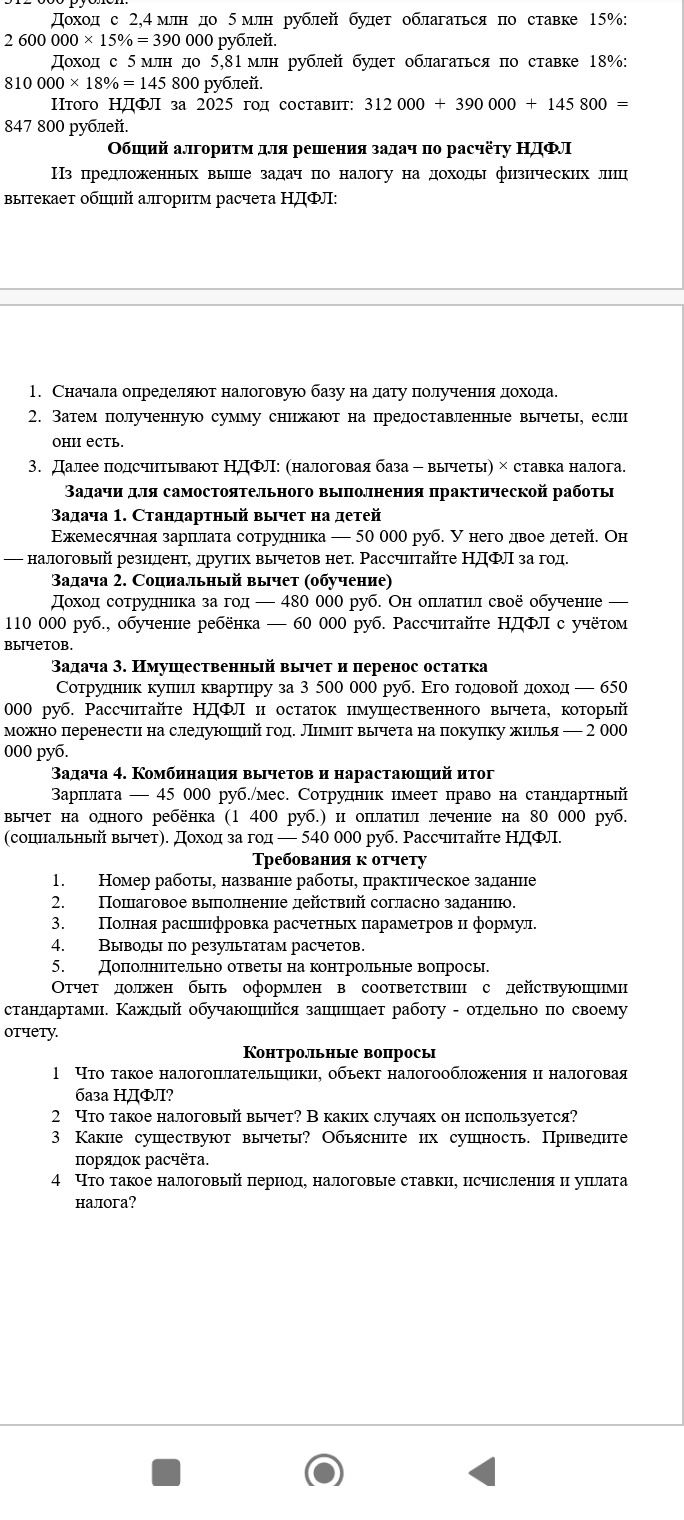
Ответ:
Налоговый период по НДФЛ, как правило, — календарный год. Для отдельных доходов и операций действуют специальные правила.
Налоговая ставка — установленный законом процент, по которому исчисляют налог. Для основной налоговой базы резидента в 2025 году действует прогрессивная шкала: 13% — до 2,4 млн руб.; 15% — с части дохода свыше 2,4 млн до 5 млн руб.; 18% — с части свыше 5 млн до 20 млн руб.; 20% — с части свыше 20 млн до 50 млн руб.; 22% — с части свыше 50 млн руб. Ставки и правила могут отличаться для других видов налоговых баз и доходов.
Исчисление налога — определение налоговой базы, применение соответствующих вычетов и ставок, а затем расчёт суммы НДФЛ. Обычно налог с зарплаты рассчитывает и удерживает работодатель как налоговый агент.
Уплата налога — перечисление исчисленной суммы в бюджет налоговым агентом или самим налогоплательщиком в установленном порядке. Если человек обязан подать декларацию и по ней возникает налог к уплате, общий срок уплаты — 15 июля следующего года. Срок 30 апреля для декларации не применяется к декларации, которую подают исключительно для получения налогового вычета.
