
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
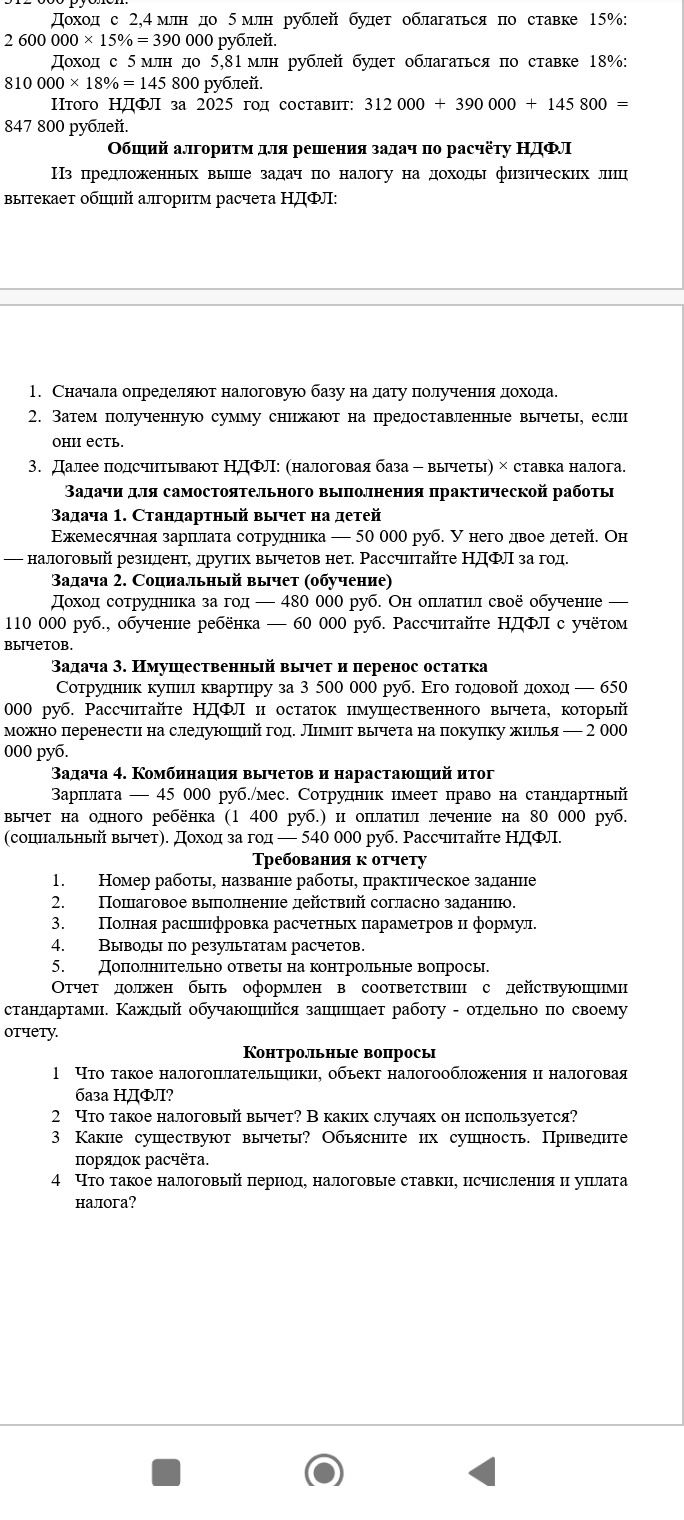
Ответ:
Рассчитаем НДФЛ за 2025 год. Предполагается, что расходы на лечение подтверждены и подлежат вычету, а право на вычет на ребёнка сохраняется весь период его предоставления. Стандартный детский вычет предоставляется до месяца, в котором доход с начала года превысит 450 000 руб.
- Доход за год: \(45\,000 \times 12 = 540\,000\) руб.
- За январь—октябрь доход с начала года достигает 450 000 руб.; впервые превышает этот порог в ноябре. Поэтому стандартный вычет предоставляется за 10 месяцев: \(1\,400 \times 10 = 14\,000\) руб.
- Общая сумма вычетов: \(14\,000 + 80\,000 = 94\,000\) руб.
- Налоговая база: \(540\,000 - 94\,000 = 446\,000\) руб.
- НДФЛ: \(446\,000 \times 0{,}13 = 57\,980\) руб.
Ответ: НДФЛ с учётом вычетов — 57 980 руб.
