
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
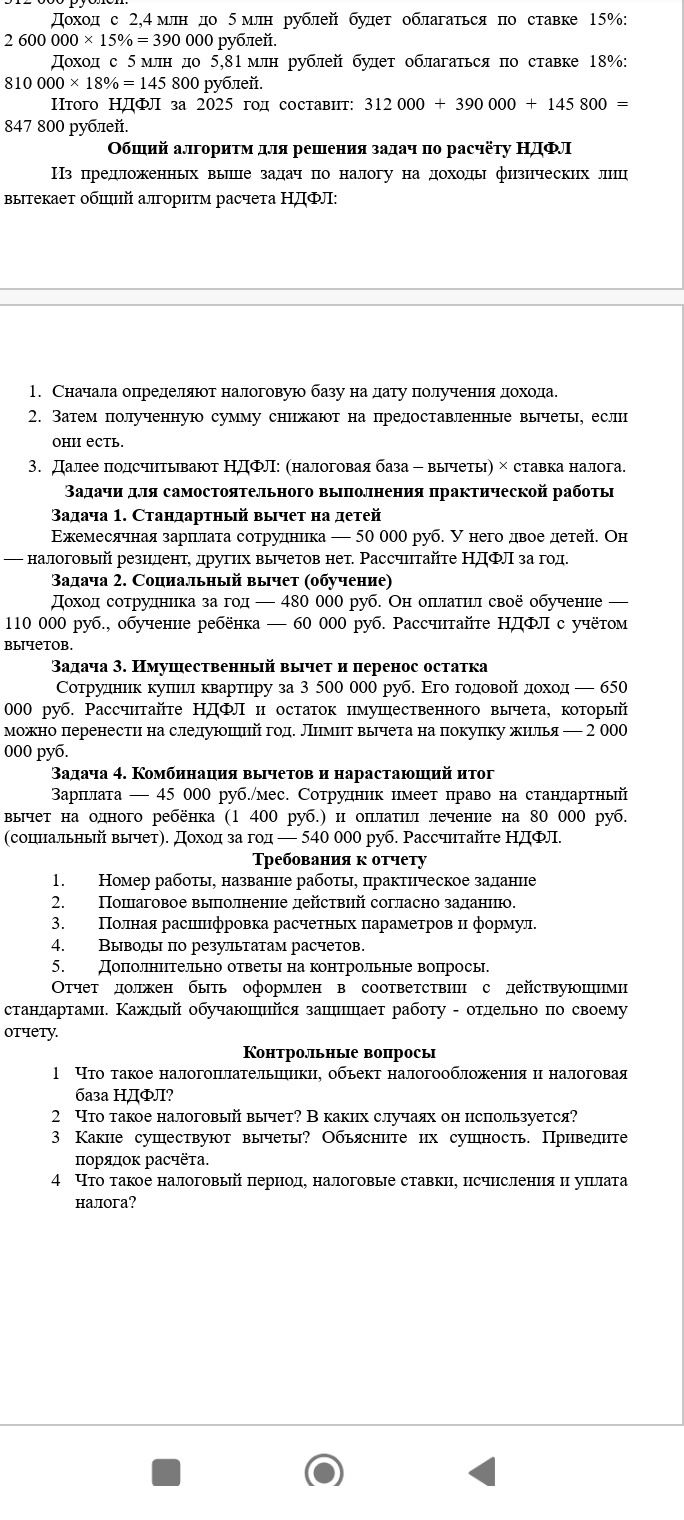
Предполагается, что сотрудник имеет право на имущественный вычет и ранее не использовал его.
- Цена квартиры выше установленного лимита, поэтому размер вычета ограничен суммой 2 000 000 руб.
- В текущем году вычет можно применить в пределах дохода: \(650\,000\) руб. Налоговая база после вычета равна \(650\,000 - 650\,000 = 0\) руб.
- НДФЛ за год после применения вычета: \(0 \times 0{,}13 = 0\) руб. Если налог с дохода уже удержали, к возврату может быть до \(650\,000 \times 0{,}13 = 84\,500\) руб.
- Остаток вычета на следующие годы: \(2\,000\,000 - 650\,000 = 1\,350\,000\) руб.
Ответ: НДФЛ после вычета — 0 руб.; остаток вычета для переноса — 1 350 000 руб.
