
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
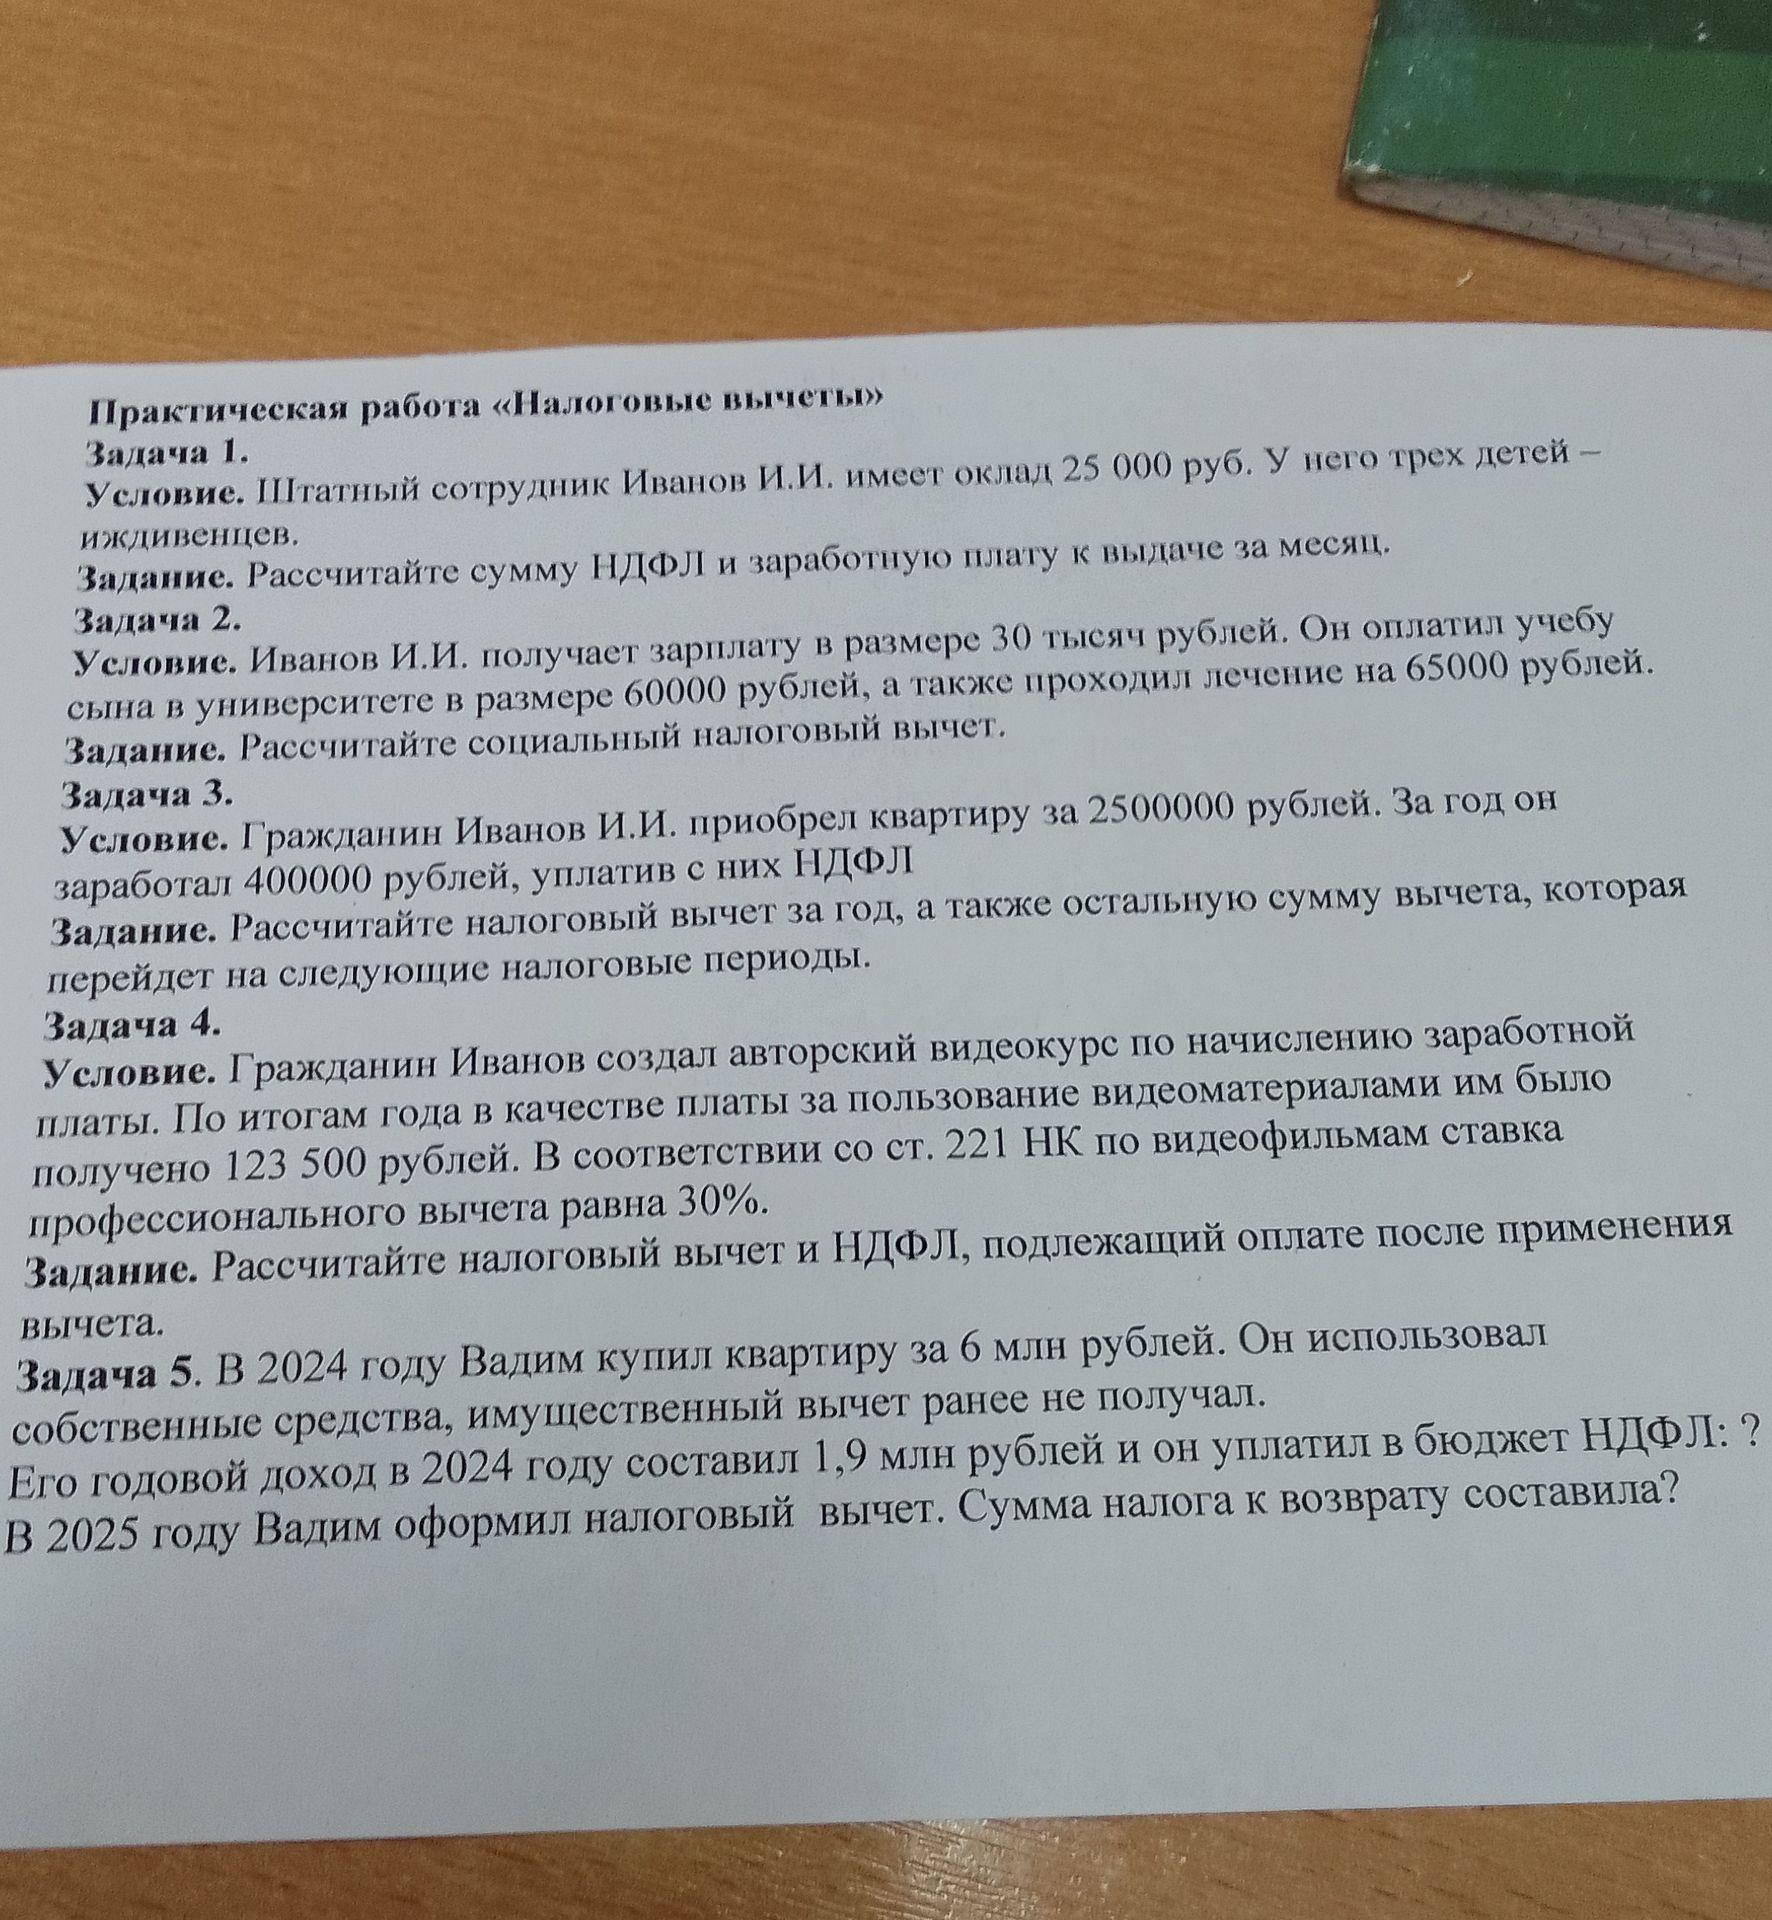
Ответ:
Для расчёта предполагается, что расходы понесены в 2024 году, Иванов — налоговый резидент РФ, сын обучался очно и не достиг 24 лет, а лечение оплачено за себя и относится к расходам, принимаемым к вычету. Для расходов 2024 года лимит социальных вычетов по собственному обучению и лечению в совокупности — 150 000 руб.; обучение ребёнка ограничено 50 000 руб. на ребёнка в год.
- К вычету за обучение сына можно учесть не более 50 000 руб. из оплаченных 60 000 руб.
- Расходы на лечение — 65 000 руб. Они вместе с вычетом за обучение составляют 50 000 + 65 000 = 115 000 руб., что не превышает общий лимит 150 000 руб.
- Социальный налоговый вычет: 115 000 руб. Возможный возврат НДФЛ при ставке 13%: 115 000 × 13% = 14 950 руб., но не больше НДФЛ, фактически уплаченного за год.
Ответ: социальный вычет — 115 000 руб.; возможный возврат НДФЛ — 14 950 руб.
Если лечение или обучение оплачено в другом году либо не выполнены условия вычета, расчёт нужно уточнить.
