
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
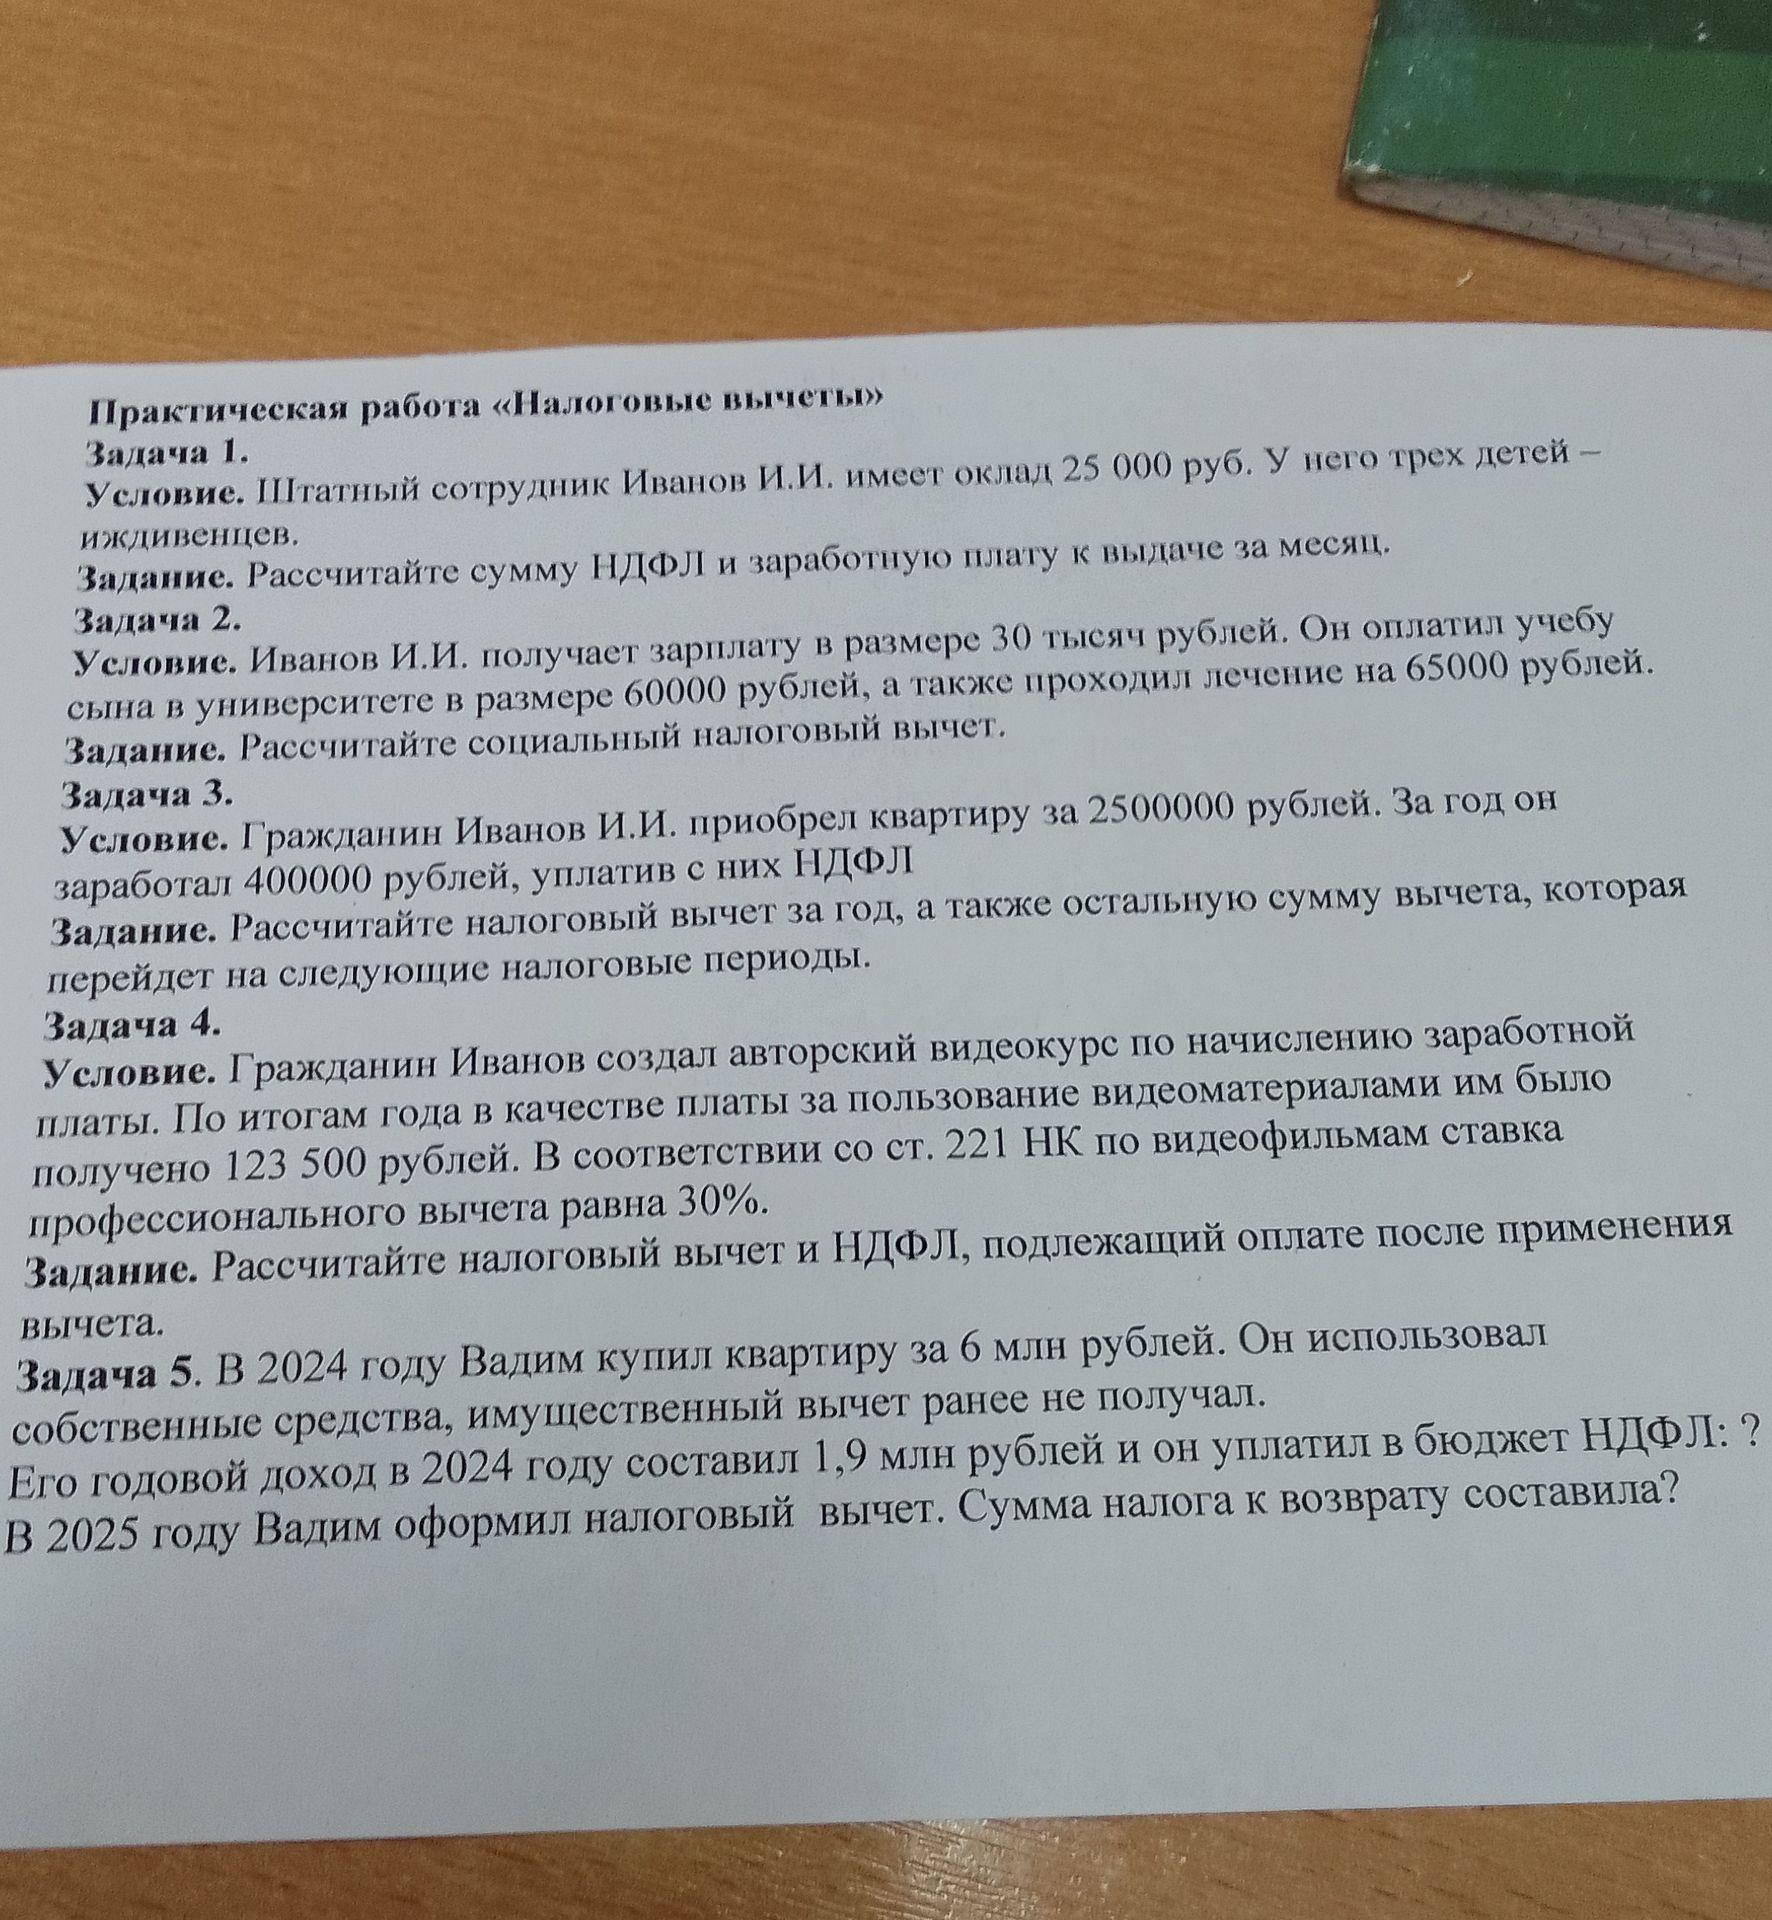
Ответ:
Предполагается, что Иванов — налоговый резидент РФ, квартира даёт право на имущественный вычет, а доход облагается по ставке 13%. Для вычета при покупке жилья учитываются расходы в пределах 2 000 000 руб.
- Из стоимости квартиры к вычету принимается максимум 2 000 000 руб.
- За указанный год облагаемый доход составляет 400 000 руб., поэтому в этом году можно использовать вычет в размере 400 000 руб.
- НДФЛ, уплаченный с этого дохода: 400 000 × 13% = 52 000 руб. Это максимальная сумма возврата за данный год.
- Остаток вычета: 2 000 000 − 400 000 = 1 600 000 руб. Его можно перенести на следующие налоговые периоды.
Ответ: вычет за год — 400 000 руб. (возврат НДФЛ — 52 000 руб.); остаток вычета — 1 600 000 руб.
