
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
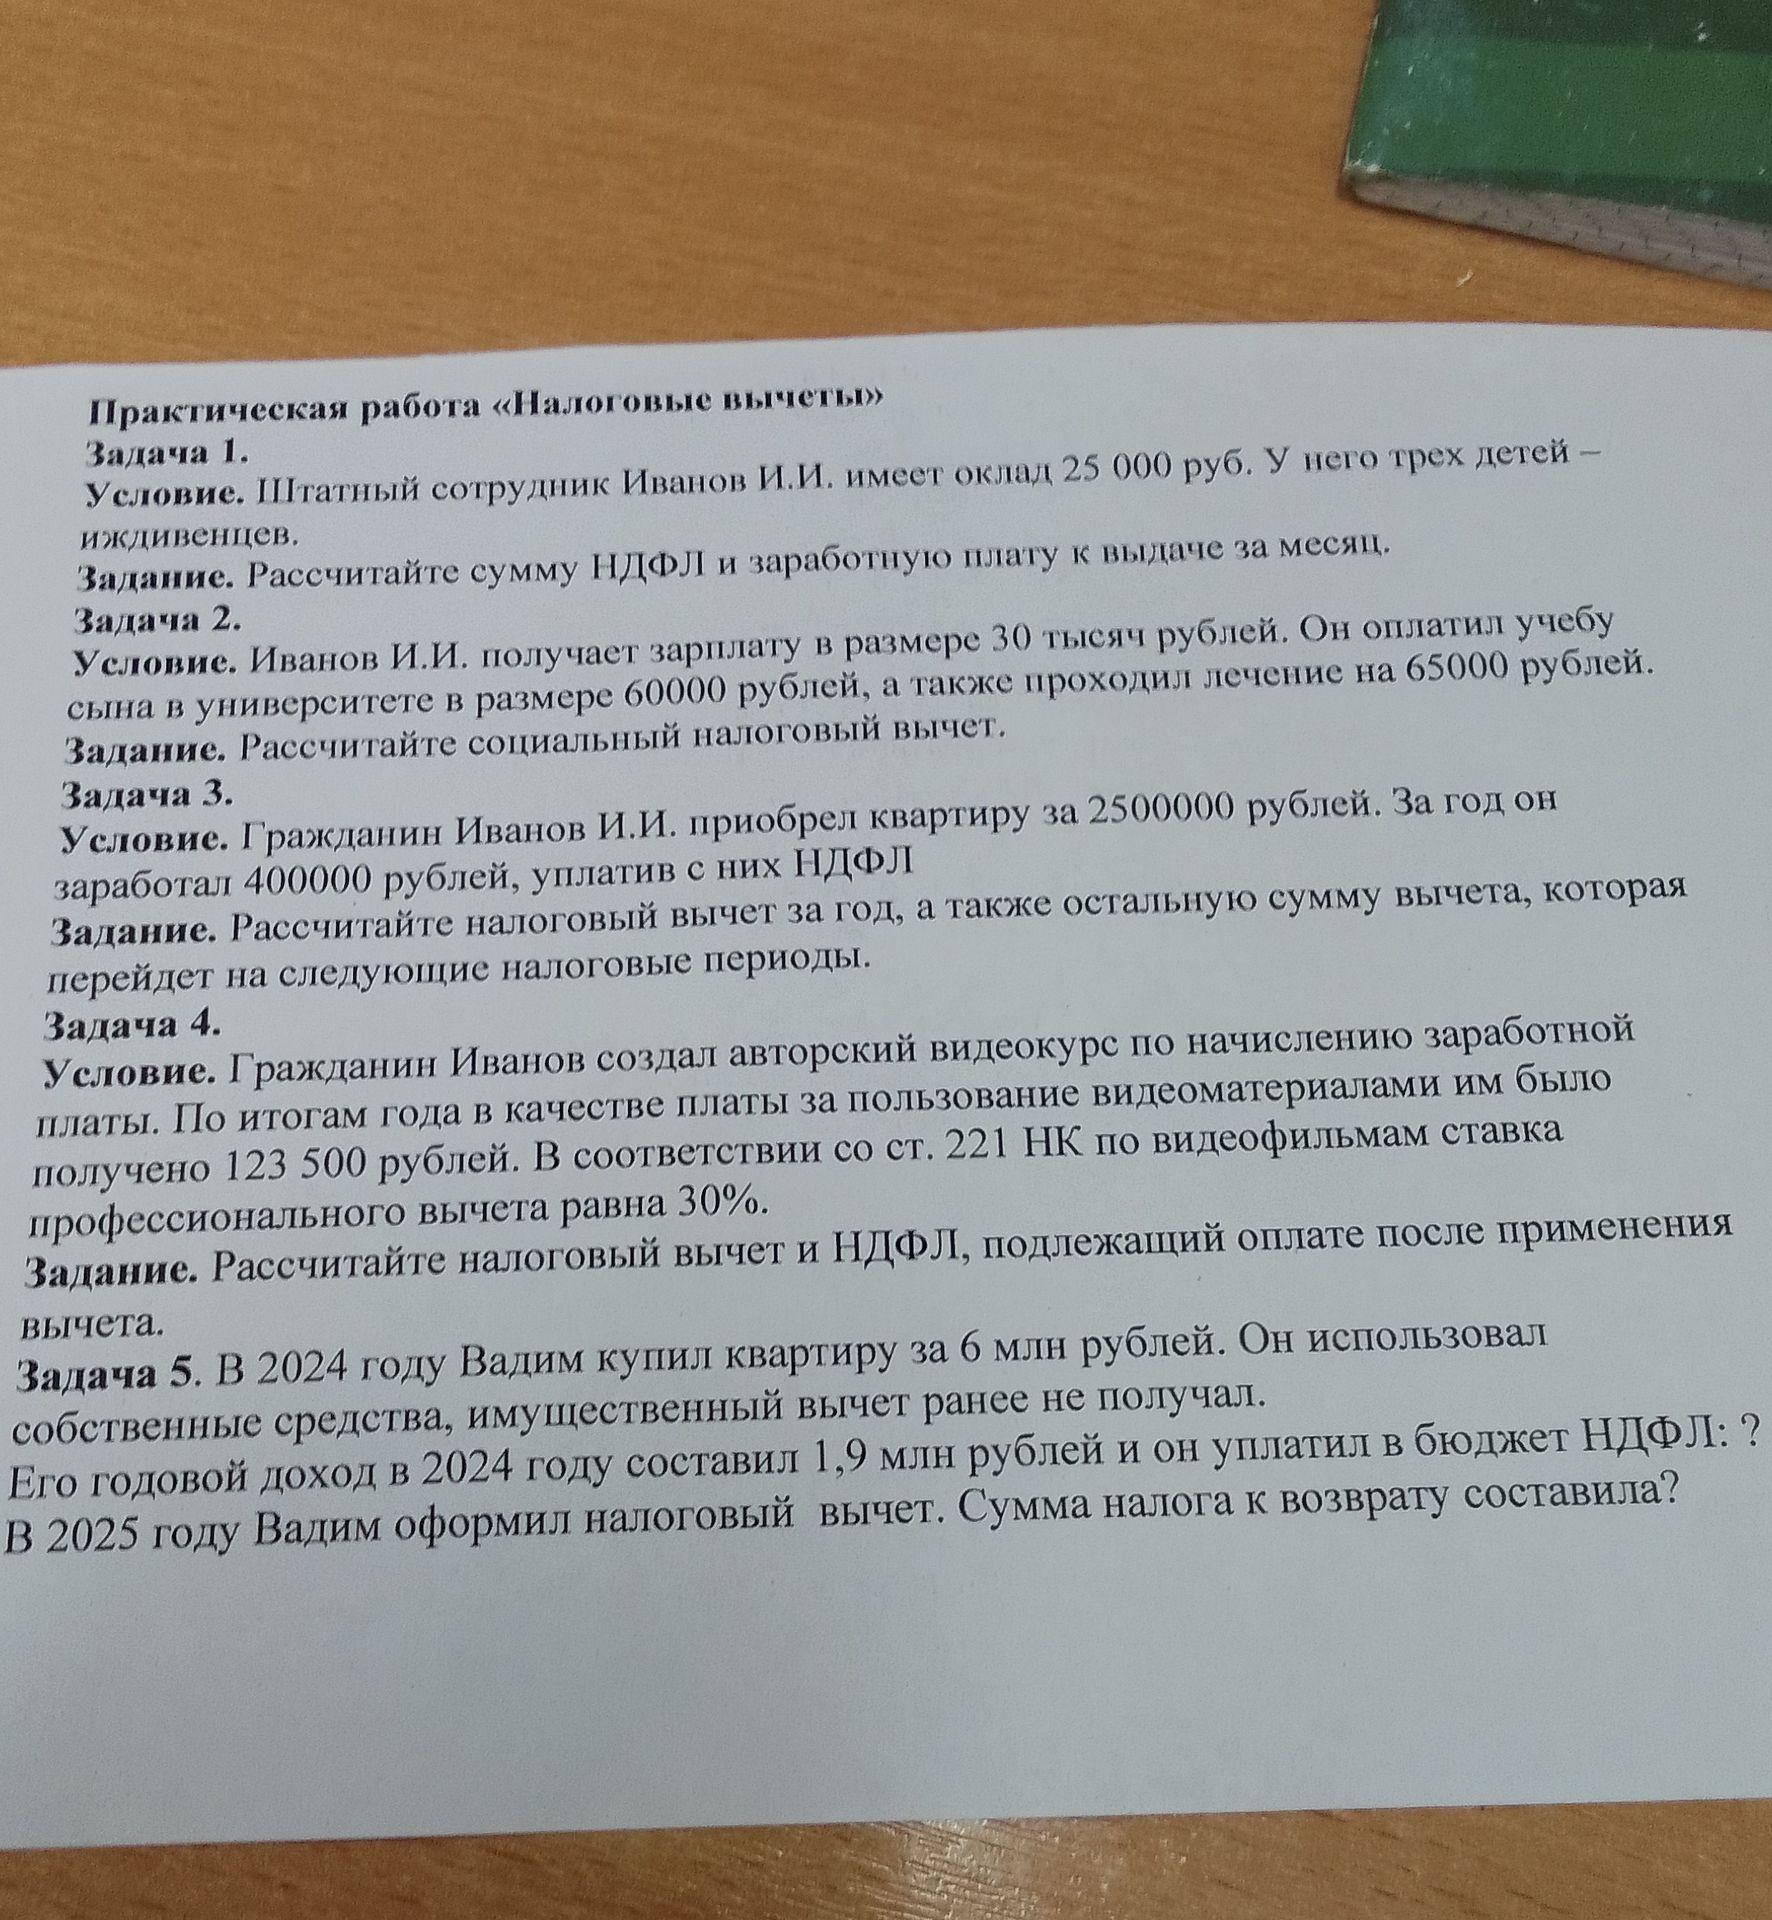
Ответ:
Принимаем указанную в условии ставку профессионального вычета 30% и предполагаем, что Иванов — налоговый резидент РФ, а доход облагается НДФЛ по ставке 13%.
- Профессиональный вычет: 123 500 × 30% = 37 050 руб.
- Налоговая база после вычета: 123 500 − 37 050 = 86 450 руб.
- НДФЛ: 86 450 × 13% = 11 238,50 руб.
Ответ: профессиональный вычет — 37 050 руб.; НДФЛ после его применения — 11 238,50 руб.
