
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
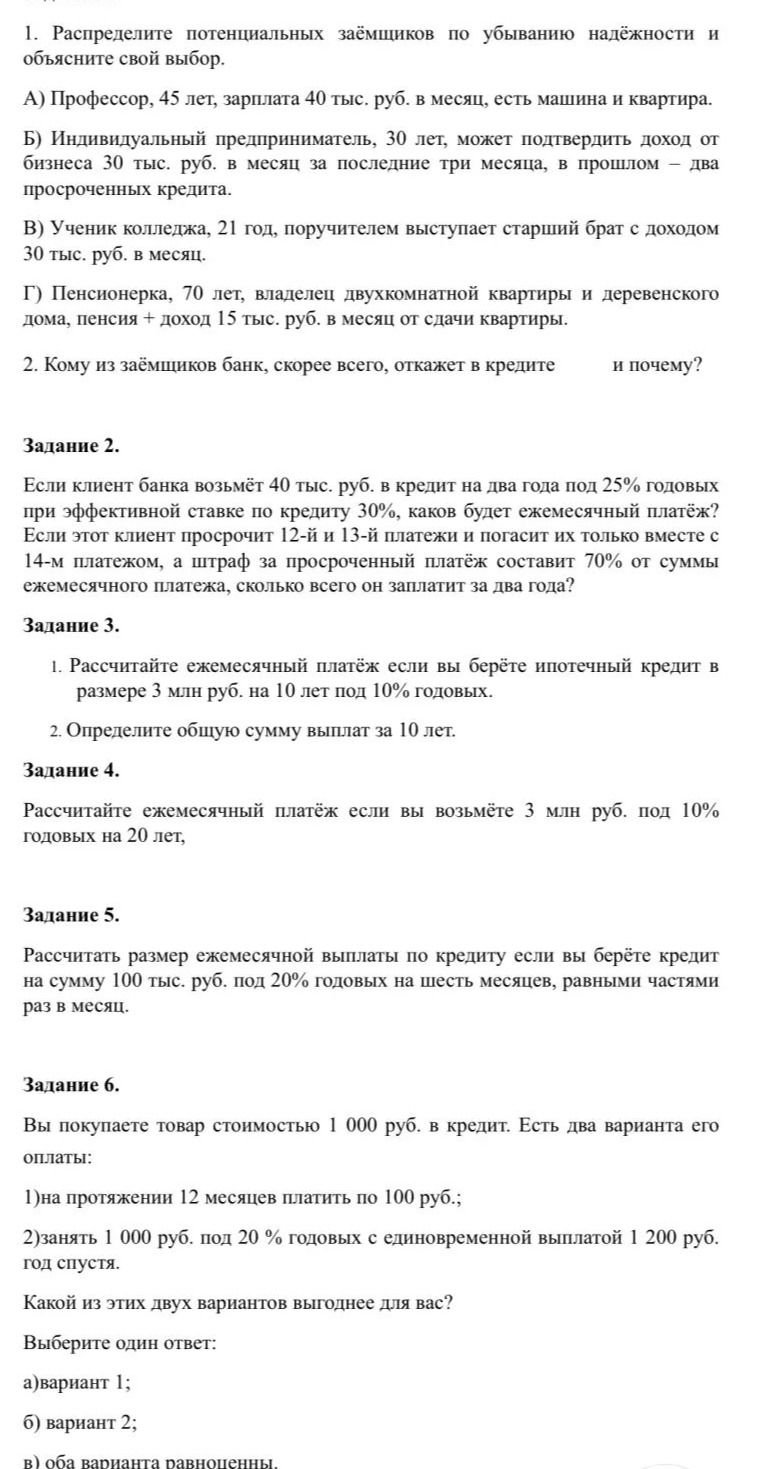
Ответ:
Для расчёта принимаю эффективную годовую ставку 30% за фактическую ставку по кредиту и равные ежемесячные платежи. Тогда месячная ставка равна \(i=(1+0.30)^{1/12}-1\approx0.022104\), то есть около 2.2104%.
- Аннуитетный платёж: \(A=40000\cdot\frac{i}{1-(1+i)^{-24}}\approx2165.8\) руб.
- За 24 платежа: \(24A\approx51978.7\) руб.
- Просрочены два платежа; при штрафе 70% от платежа за каждый просроченный платёж штраф равен \(2\cdot0.70A\approx3032.1\) руб.
- Общая выплата с учётом штрафа: \(51978.7+3032.1\approx55010.8\) руб.
Предполагается, что штраф начисляется однократно на каждый просроченный платёж и не начисляются дополнительные проценты или пени. Указанные 25% годовых не использованы отдельно, поскольку в условии дана эффективная ставка 30%.
Ответ: ежемесячный платёж — около 2 166 руб.; всего со штрафом — около 55 011 руб.
