
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
Решение:
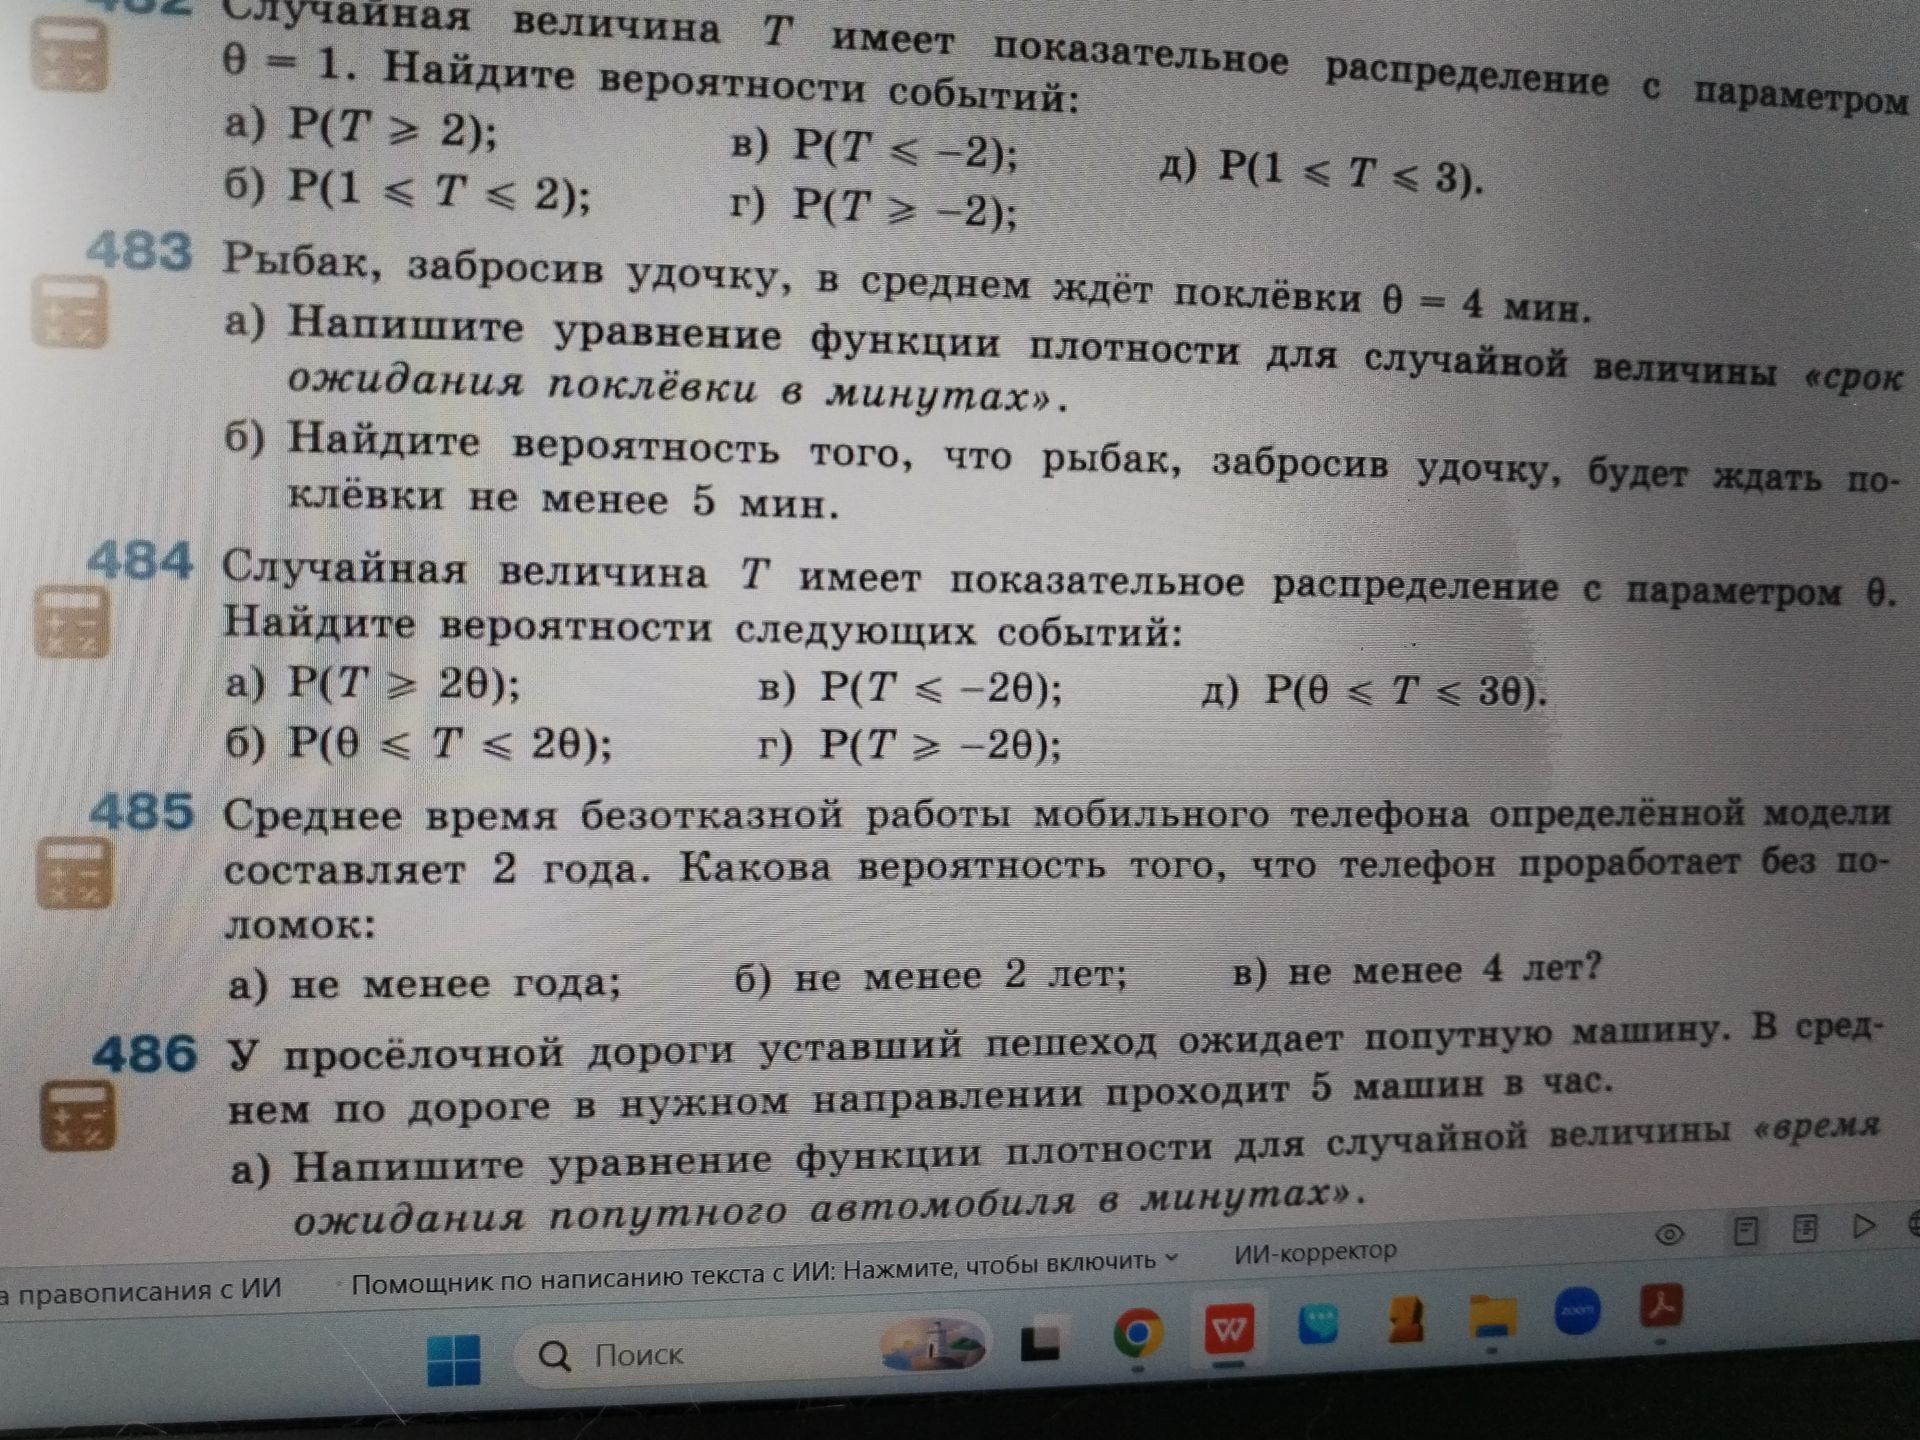
Для показательного распределения функция плотности вероятности имеет вид \( f(t) = \frac{1}{\theta} e^{-\frac{t}{\theta}} \) при \( t \ge 0 \) и \( f(t) = 0 \) при \( t < 0 \). В данном случае \( \theta = 1 \), поэтому \( f(t) = e^{-t} \) при \( t \ge 0 \).
Вероятность вычисляется как интеграл от функции плотности:
а) P(T \(\ge\) 2)
\( P(T \ge 2) = \int_{2}^{\infty} e^{-t} dt = \left[ -e^{-t} \right]_{2}^{\infty} = 0 - (-e^{-2}) = e^{-2} \)
б) P(1 \(\le\) T \(\le\) 2)
\( P(1 \le T \le 2) = \int_{1}^{2} e^{-t} dt = \left[ -e^{-t} \right]_{1}^{2} = -e^{-2} - (-e^{-1}) = e^{-1} - e^{-2} \)
в) Р(Т \(\le\) -2)
Так как показательное распределение определено для \( t \ge 0 \), вероятность того, что \( T \) будет меньше или равно отрицательному числу, равна 0.
\( P(T \le -2) = 0 \)
г) Р(Т \(\ge\) -2)
Так как \( T \) неотрицательная случайная величина, \( P(T \ge -2) = P(T \ge 0) = 1 \).
д) Р(1 \(\le\) T <\(\le\) 3)
\( P(1 \le T \le 3) = \int_{1}^{3} e^{-t} dt = \left[ -e^{-t} \right]_{1}^{3} = -e^{-3} - (-e^{-1}) = e^{-1} - e^{-3} \)
Ответ: а) \( e^{-2} \); б) \( e^{-1} - e^{-2} \); в) 0; г) 1; д) \( e^{-1} - e^{-3} \).
