
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
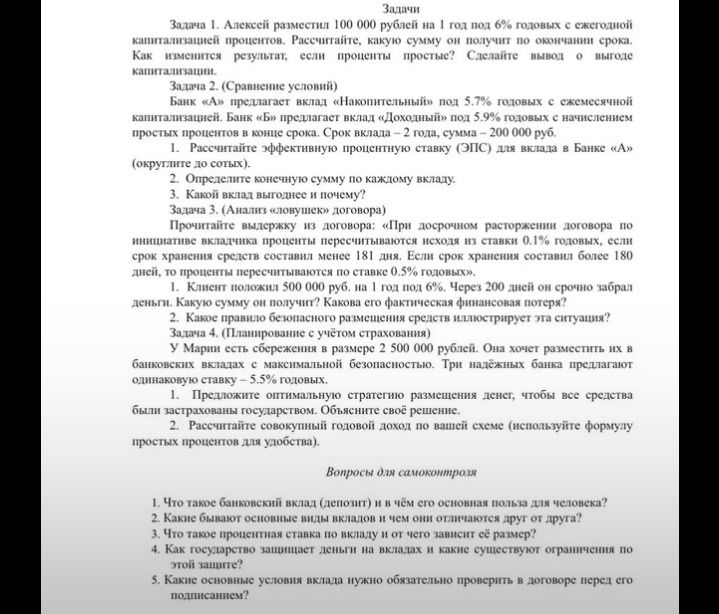
Банковский вклад (депозит) — деньги, переданные банку на условиях договора. Основная польза — сохранение сбережений и получение процентного дохода; условия снятия и пополнения зависят от вида вклада.
Основные виды: срочные вклады открываются на установленный срок и часто дают более высокую ставку; вклады до востребования можно забрать почти в любое время, но ставка обычно ниже; накопительные вклады часто допускают пополнение, а условия снятия могут быть ограничены. Также вклады различаются возможностью частичного снятия и капитализации процентов.
Процентная ставка — размер дохода, который банк начисляет на вклад за определённый период. Она зависит от срока, суммы, возможности пополнения и снятия, порядка выплаты или капитализации процентов, рыночных условий и предложений банка.
В России вклады в банках, участвующих в системе страхования вкладов, защищены государством через систему страхования вкладов. Страховое возмещение ограничено установленным законом пределом на одного вкладчика в одном банке; для отдельных категорий вкладов и особых обстоятельств могут действовать специальные правила. Следует проверить актуальные лимиты и исключения в Агентстве по страхованию вкладов.
Перед подписанием договора нужно проверить процентную ставку и способ её расчёта, срок вклада, порядок выплаты или капитализации процентов, условия пополнения и частичного снятия, последствия досрочного расторжения, автоматическое продление, комиссии и применимость страхования вкладов.
