
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
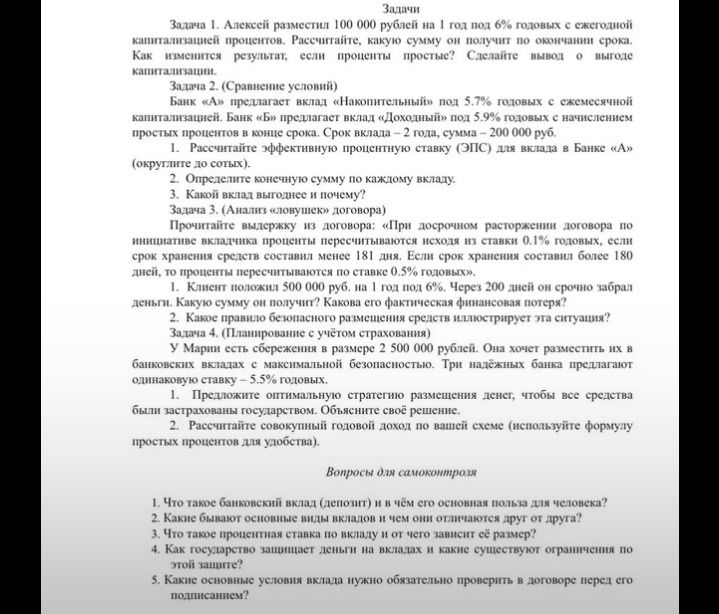
Ответ:
1. Сумма при досрочном снятии
200 дней — более 180 дней, поэтому применяется ставка 0.5% годовых. Считаем пропорционально фактическому сроку; поскольку договор не уточняет базу дней, условно используем 365 дней в году.
Начисленные проценты: \(500\,000\cdot0.005\cdot\frac{200}{365}\approx1\,369.86\) руб.
Клиент получит примерно \(500\,000+1\,369.86=501\,369.86\) руб.
Для сравнения, при сохранении вклада на полный год под 6% итог составил бы \(500\,000\cdot1.06=530\,000\) руб. Разница с этой суммой — \(28\,630.14\) руб. Это сравнение с возможным годовым итогом, а не с начислением процентов за те же 200 дней.
Если считать потерю именно относительно процентов по ставке 6% за фактические 200 дней, то проценты составили бы \(500\,000\cdot0.06\cdot\frac{200}{365}\approx16\,438.36\) руб. Потеря процентов из-за перерасчёта — примерно \(16\,438.36-1\,369.86=15\,068.50\) руб.
2. Правило: перед размещением денег нужно проверить условия досрочного расторжения и не вкладывать на срок средства, которые могут срочно понадобиться. Для финансового резерва стоит выбрать доступный вклад или счёт с приемлемыми условиями снятия.
Ответ: при условном расчёте по базе 365 дней клиент получит около 501 369.86 руб.; потеря процентов относительно начисления по ставке 6% за 200 дней — около 15 068.50 руб.
