
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
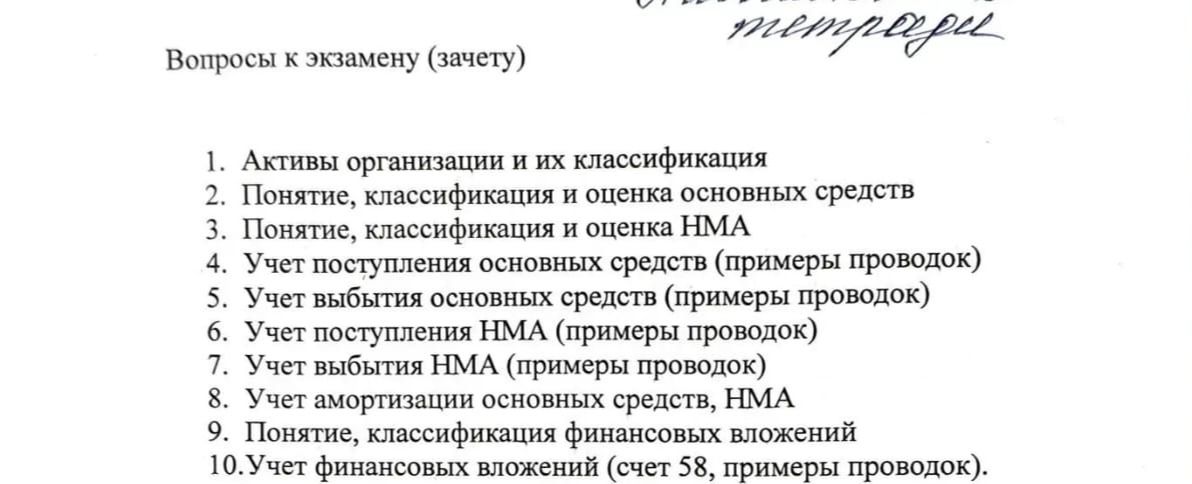
Счёт 58 «Финансовые вложения» предназначен для обобщения информации о финансовых вложениях организации. Аналитический учёт ведут по видам вложений, объектам, эмитентам, заёмщикам и другим необходимым признакам. Ниже приведены типовые примеры; конкретные записи зависят от договора, налогообложения и рабочего плана счетов.
Приобретение акций за 100 000 руб.:
- Отражено приобретение акций: Дт 58 Кт 76 — 100 000 руб.
- Перечислена оплата: Дт 76 Кт 51 — 100 000 руб.
Затраты, непосредственно связанные с приобретением, включают в первоначальную стоимость в предусмотренном порядке.
Выдача займа другой организации на 60 000 руб.: Дт 58, субсчёт «Предоставленные займы», Кт 51 — 60 000 руб. Начисление процентов отражают по условиям договора, обычно Дт 76 Кт 91-1; получение процентов — Дт 51 Кт 76.
Получение дивидендов по акциям: при признании причитающегося дохода — Дт 76 Кт 91-1; поступление денежных средств — Дт 51 Кт 76.
Финансовые вложения принимают к учёту по первоначальной стоимости, а их последующую оценку и признание доходов ведут по применимым правилам ПБУ 19/02 и учётной политике организации.
Счёт 58 «Финансовые вложения» предназначен для обобщения информации о финансовых вложениях организации. Аналитический учёт ведут по видам вложений, объектам, эмитентам, заёмщикам и другим необходимым признакам. Ниже приведены типовые примеры; конкретные записи зависят от договора, налогообложения и рабочего плана счетов.
Приобретение акций за 100 000 руб.:
- Отражено приобретение акций: Дт 58 Кт 76 — 100 000 руб.
- Перечислена оплата: Дт 76 Кт 51 — 100 000 руб.
Затраты, непосредственно связанные с приобретением, включают в первоначальную стоимость в предусмотренном порядке.
Выдача займа другой организации на 60 000 руб.: Дт 58, субсчёт «Предоставленные займы», Кт 51 — 60 000 руб. Начисление процентов отражают по условиям договора, обычно Дт 76 Кт 91-1; получение процентов — Дт 51 Кт 76.
Получение дивидендов по акциям: при признании причитающегося дохода — Дт 76 Кт 91-1; поступление денежных средств — Дт 51 Кт 76.
Финансовые вложения принимают к учёту по первоначальной стоимости, а их последующую оценку и признание доходов ведут по применимым правилам ПБУ 19/02 и учётной политике организации.
