
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
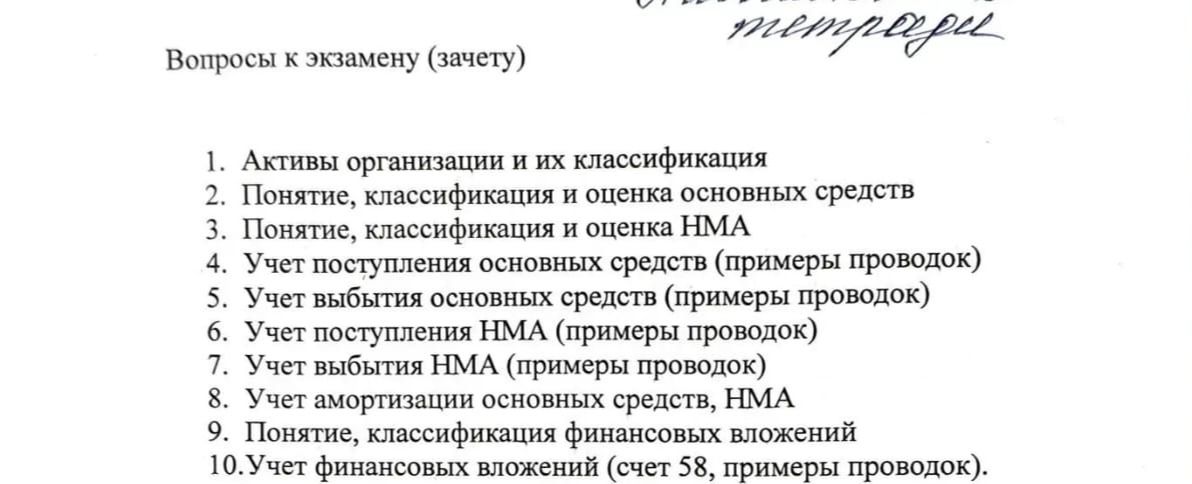
Ответ:
Финансовые вложения — активы, которыми организация владеет для получения дохода в виде процентов, дивидендов или прироста стоимости. К ним, при выполнении критериев признания ПБУ 19/02, относятся, например, ценные бумаги других организаций, предоставленные займы, вклады в уставные капиталы других организаций и приобретённая дебиторская задолженность по уступке требования.
Для признания финансового вложения необходимы документально подтверждённые права организации, переход к ней связанных финансовых рисков и способность приносить экономические выгоды. Не относятся к финансовым вложениям, в частности, собственные акции, выкупленные у акционеров, и займы, выданные работникам.
Классификация:
- по сроку — долгосрочные и краткосрочные;
- по виду — долевые и долговые инструменты, займы и прочие вложения;
- по наличию определяемой текущей рыночной стоимости — вложения, для которых она определяется, и вложения без такой оценки.
При первоначальном признании финансовые вложения принимают к учёту по первоначальной стоимости. Последующая оценка зависит от вида вложения и правил ПБУ 19/02; для вложений без определяемой текущей рыночной стоимости в предусмотренных случаях создают резерв под обесценение.
Финансовые вложения — активы, которыми организация владеет для получения дохода в виде процентов, дивидендов или прироста стоимости. К ним, при выполнении критериев признания ПБУ 19/02, относятся, например, ценные бумаги других организаций, предоставленные займы, вклады в уставные капиталы других организаций и приобретённая дебиторская задолженность по уступке требования.
Для признания финансового вложения необходимы документально подтверждённые права организации, переход к ней связанных финансовых рисков и способность приносить экономические выгоды. Не относятся к финансовым вложениям, в частности, собственные акции, выкупленные у акционеров, и займы, выданные работникам.
Классификация:
- по сроку — долгосрочные и краткосрочные;
- по виду — долевые и долговые инструменты, займы и прочие вложения;
- по наличию определяемой текущей рыночной стоимости — вложения, для которых она определяется, и вложения без такой оценки.
При первоначальном признании финансовые вложения принимают к учёту по первоначальной стоимости. Последующая оценка зависит от вида вложения и правил ПБУ 19/02; для вложений без определяемой текущей рыночной стоимости в предусмотренных случаях создают резерв под обесценение.
