
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
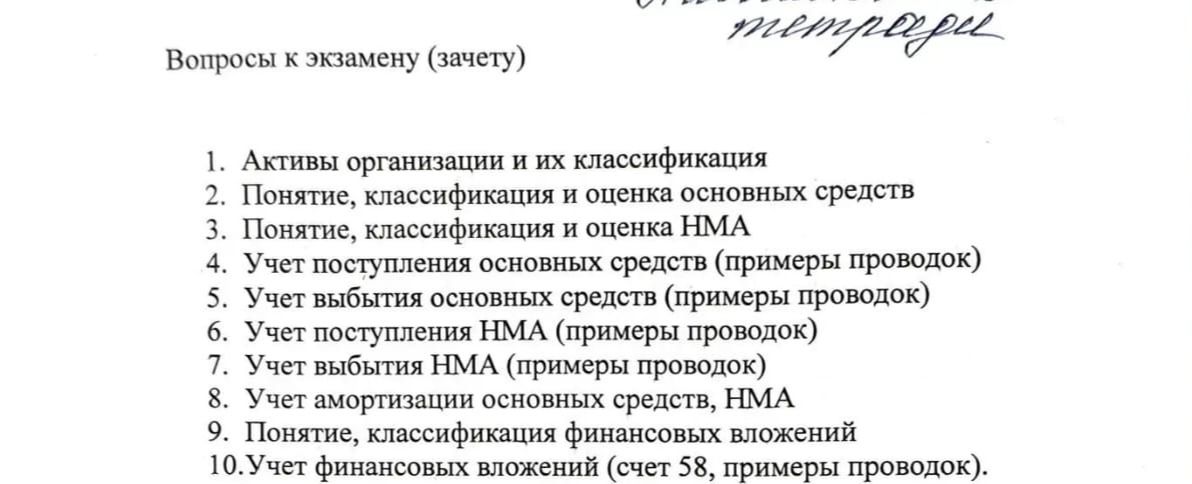
Нематериальный актив (НМА) — идентифицируемый немонетарный актив без материально-вещественной формы, контролируемый организацией и используемый в деятельности. Для признания по ФСБУ 14/2022 объект должен отвечать установленным критериям, в частности быть способным приносить экономические выгоды, предназначаться для использования более 12 месяцев и иметь определимую первоначальную стоимость. К НМА могут относиться права на результаты интеллектуальной деятельности и средства индивидуализации.
Классификация: по видам прав и объектов — исключительные права на произведения, программы, изобретения, полезные модели, товарные знаки и иные охраняемые результаты; по сроку полезного использования — с определённым или неопределимым сроком; по способу получения — приобретённые, созданные организацией и полученные иным способом.
Оценка: первоначальная стоимость формируется из цены приобретения или затрат на создание и иных непосредственно связанных затрат. После признания применяют установленную учётной политикой модель первоначальной стоимости либо переоценки, если для неё имеются предусмотренные стандартом условия. Балансовая стоимость учитывает амортизацию и обесценение. НМА с неопределимым сроком полезного использования не амортизируют, но регулярно проверяют срок и оценивают наличие обесценения.
Нематериальный актив (НМА) — идентифицируемый немонетарный актив без материально-вещественной формы, контролируемый организацией и используемый в деятельности. Для признания по ФСБУ 14/2022 объект должен отвечать установленным критериям, в частности быть способным приносить экономические выгоды, предназначаться для использования более 12 месяцев и иметь определимую первоначальную стоимость. К НМА могут относиться права на результаты интеллектуальной деятельности и средства индивидуализации.
Классификация: по видам прав и объектов — исключительные права на произведения, программы, изобретения, полезные модели, товарные знаки и иные охраняемые результаты; по сроку полезного использования — с определённым или неопределимым сроком; по способу получения — приобретённые, созданные организацией и полученные иным способом.
Оценка: первоначальная стоимость формируется из цены приобретения или затрат на создание и иных непосредственно связанных затрат. После признания применяют установленную учётной политикой модель первоначальной стоимости либо переоценки, если для неё имеются предусмотренные стандартом условия. Балансовая стоимость учитывает амортизацию и обесценение. НМА с неопределимым сроком полезного использования не амортизируют, но регулярно проверяют срок и оценивают наличие обесценения.
