
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
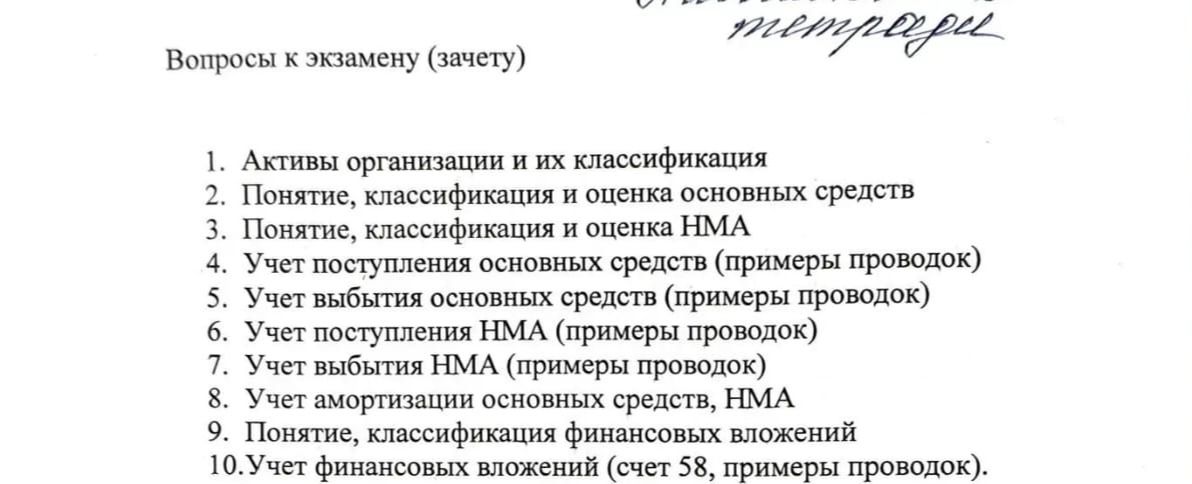
Основные средства (ОС) — материальные объекты, используемые организацией в обычной деятельности для производства, оказания услуг, управления или сдачи в аренду, как правило, более 12 месяцев. Для признания объекта активом должны выполняться установленные ФСБУ 6/2020 условия; организация вправе установить лимит стоимости для упрощённого учёта малоценных объектов.
Классификация: по назначению — производственные и непроизводственные; по виду — здания, сооружения, машины и оборудование, транспортные средства, инвентарь и другие объекты; по использованию — в эксплуатации, в запасе, на консервации, в аренде. Для налоговой амортизации применяется классификация по амортизационным группам.
Оценка: при признании объект учитывают по первоначальной стоимости, включающей цену приобретения и непосредственно связанные затраты на доведение до состояния и места, необходимых для использования. После признания организация применяет выбранную модель последующей оценки: по первоначальной стоимости либо переоценке — в предусмотренных стандартом случаях. Балансовая стоимость при модели первоначальной стоимости определяется за вычетом накопленных амортизации и обесценения. При выбытии остаточную стоимость списывают.
Основные средства (ОС) — материальные объекты, используемые организацией в обычной деятельности для производства, оказания услуг, управления или сдачи в аренду, как правило, более 12 месяцев. Для признания объекта активом должны выполняться установленные ФСБУ 6/2020 условия; организация вправе установить лимит стоимости для упрощённого учёта малоценных объектов.
Классификация: по назначению — производственные и непроизводственные; по виду — здания, сооружения, машины и оборудование, транспортные средства, инвентарь и другие объекты; по использованию — в эксплуатации, в запасе, на консервации, в аренде. Для налоговой амортизации применяется классификация по амортизационным группам.
Оценка: при признании объект учитывают по первоначальной стоимости, включающей цену приобретения и непосредственно связанные затраты на доведение до состояния и места, необходимых для использования. После признания организация применяет выбранную модель последующей оценки: по первоначальной стоимости либо переоценке — в предусмотренных стандартом случаях. Балансовая стоимость при модели первоначальной стоимости определяется за вычетом накопленных амортизации и обесценения. При выбытии остаточную стоимость списывают.
