
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
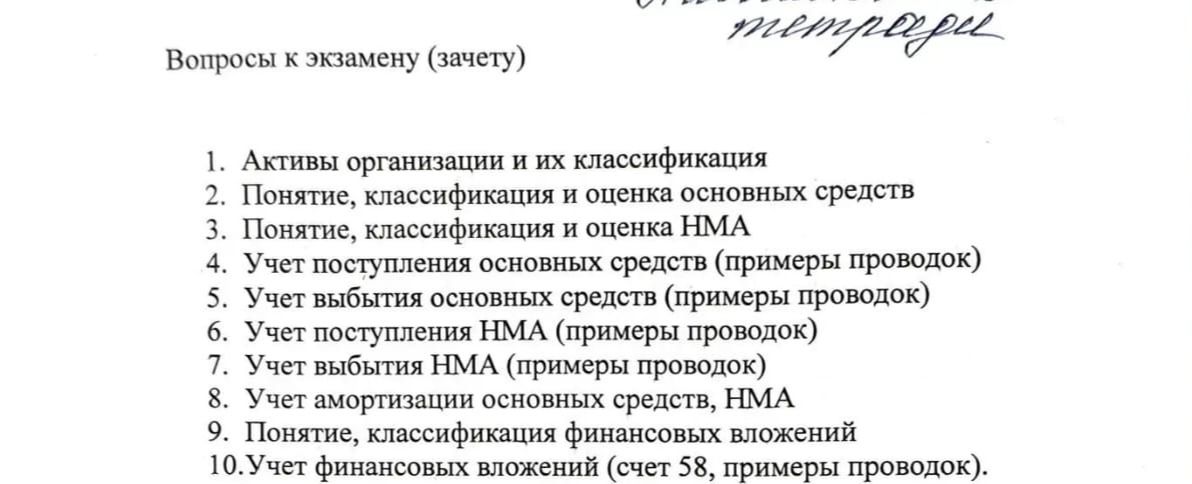
Пример приобретения исключительного права на программу для ЭВМ за 120 000 руб. без НДС; предъявленный НДС — 24 000 руб. Предполагается, что право отвечает критериям признания НМА и объект готов к использованию.
- Стоимость права и непосредственно связанные затраты отражены в капитальных вложениях: Дт 08 Кт 60 — 120 000 руб.
- Предъявленный НДС отражён отдельно: Дт 19 Кт 60 — 24 000 руб.
- Объект признан НМА после готовности к использованию: Дт 04 Кт 08 — 120 000 руб.
- НДС принят к вычету при выполнении установленных условий: Дт 68, субсчёт «НДС», Кт 19 — 24 000 руб.
- Поставщику перечислена оплата: Дт 60 Кт 51 — 144 000 руб.
Если для получения права или подготовки объекта к использованию возникают дополнительные непосредственно связанные затраты, их включают в капитальные вложения при наличии оснований по ФСБУ 26/2020.
Пример приобретения исключительного права на программу для ЭВМ за 120 000 руб. без НДС; предъявленный НДС — 24 000 руб. Предполагается, что право отвечает критериям признания НМА и объект готов к использованию.
- Стоимость права и непосредственно связанные затраты отражены в капитальных вложениях: Дт 08 Кт 60 — 120 000 руб.
- Предъявленный НДС отражён отдельно: Дт 19 Кт 60 — 24 000 руб.
- Объект признан НМА после готовности к использованию: Дт 04 Кт 08 — 120 000 руб.
- НДС принят к вычету при выполнении установленных условий: Дт 68, субсчёт «НДС», Кт 19 — 24 000 руб.
- Поставщику перечислена оплата: Дт 60 Кт 51 — 144 000 руб.
Если для получения права или подготовки объекта к использованию возникают дополнительные непосредственно связанные затраты, их включают в капитальные вложения при наличии оснований по ФСБУ 26/2020.
