
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
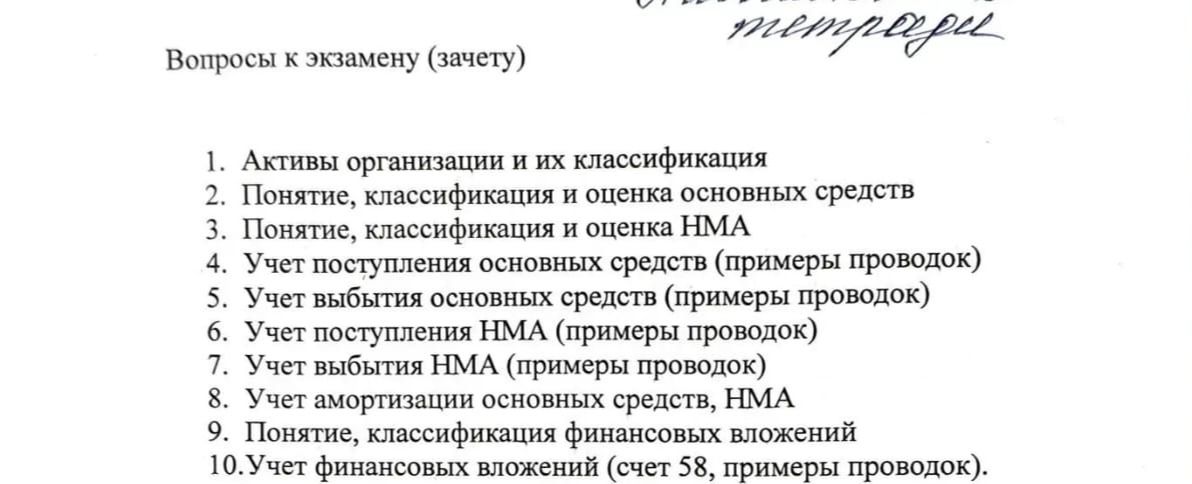
Ответ:
📍Тапни предложение — включится подсветка для легкого переноса текста в тетрадь.
Пример: исключительное право на программу продано за 50 000 руб. без НДС; первоначальная стоимость НМА — 100 000 руб.; накопленная амортизация — 80 000 руб.; НДС — 10 000 руб.
- Списана накопленная амортизация: Дт 05 Кт 04 — 80 000 руб.
- Списана остаточная стоимость НМА: Дт 91-2 Кт 04 — 20 000 руб.
- Отражена выручка от продажи права: Дт 62 Кт 91-1 — 50 000 руб.
- Начислен НДС, если операция облагается налогом: Дт 91-2 Кт 68, субсчёт «НДС» — 10 000 руб.
- Получена оплата от покупателя: Дт 51 Кт 62 — 60 000 руб.
Финансовый результат по приведённым данным до учёта иных расходов: 50 000 − 20 000 − 10 000 = 20 000 руб. прибыли. Налоговый режим операции зависит от вида права и конкретных обстоятельств.
Пример: исключительное право на программу продано за 50 000 руб. без НДС; первоначальная стоимость НМА — 100 000 руб.; накопленная амортизация — 80 000 руб.; НДС — 10 000 руб.
- Списана накопленная амортизация: Дт 05 Кт 04 — 80 000 руб.
- Списана остаточная стоимость НМА: Дт 91-2 Кт 04 — 20 000 руб.
- Отражена выручка от продажи права: Дт 62 Кт 91-1 — 50 000 руб.
- Начислен НДС, если операция облагается налогом: Дт 91-2 Кт 68, субсчёт «НДС» — 10 000 руб.
- Получена оплата от покупателя: Дт 51 Кт 62 — 60 000 руб.
Финансовый результат по приведённым данным до учёта иных расходов: 50 000 − 20 000 − 10 000 = 20 000 руб. прибыли. Налоговый режим операции зависит от вида права и конкретных обстоятельств.
