
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
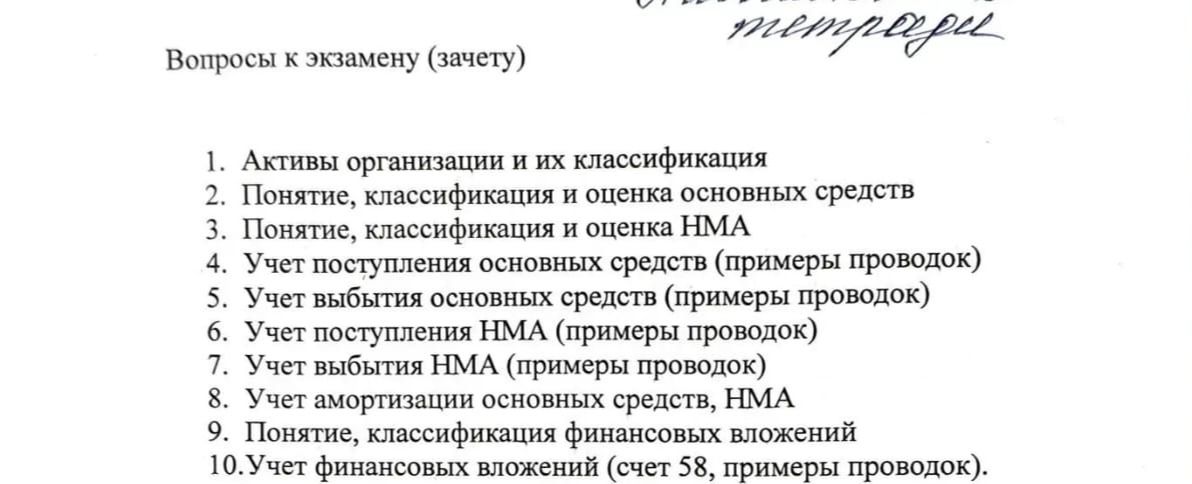
Амортизация — систематическое распределение амортизируемой стоимости актива на протяжении срока его полезного использования. Бухгалтерский учёт ОС регулируется ФСБУ 6/2020, НМА — ФСБУ 14/2022. Срок полезного использования, ликвидационную стоимость и способ начисления амортизации организация определяет и пересматривает в порядке, предусмотренном стандартами.
Для ОС можно применять линейный способ, способ уменьшаемого остатка или способ пропорционально количеству продукции (объёму работ). Для НМА применяются способы начисления, предусмотренные стандартом и подходящие к модели потребления экономических выгод; при невозможности надёжно определить такую модель используют линейный способ. НМА с неопределимым сроком полезного использования не амортизируются.
Пример линейного расчёта: первоначальная стоимость ОС — 120 000 руб., ликвидационная стоимость — 12 000 руб., срок полезного использования — 36 месяцев.
- Определяем амортизируемую стоимость: 120 000 − 12 000 = 108 000 руб.
- Рассчитываем месячную амортизацию: 108 000 ÷ 36 = 3 000 руб.
- Отражаем начисление проводкой в зависимости от назначения объекта: например, Дт 20 (25, 26, 44) Кт 02 — 3 000 руб.
Для НМА в аналогичном линейном примере начисление отражают обычно проводкой Дт 20 (25, 26, 44) Кт 05; если амортизация непосредственно уменьшает стоимость НМА по принятому порядку, используют кредит счёта 04.
Амортизация — систематическое распределение амортизируемой стоимости актива на протяжении срока его полезного использования. Бухгалтерский учёт ОС регулируется ФСБУ 6/2020, НМА — ФСБУ 14/2022. Срок полезного использования, ликвидационную стоимость и способ начисления амортизации организация определяет и пересматривает в порядке, предусмотренном стандартами.
Для ОС можно применять линейный способ, способ уменьшаемого остатка или способ пропорционально количеству продукции (объёму работ). Для НМА применяются способы начисления, предусмотренные стандартом и подходящие к модели потребления экономических выгод; при невозможности надёжно определить такую модель используют линейный способ. НМА с неопределимым сроком полезного использования не амортизируются.
Пример линейного расчёта: первоначальная стоимость ОС — 120 000 руб., ликвидационная стоимость — 12 000 руб., срок полезного использования — 36 месяцев.
- Определяем амортизируемую стоимость: 120 000 − 12 000 = 108 000 руб.
- Рассчитываем месячную амортизацию: 108 000 ÷ 36 = 3 000 руб.
- Отражаем начисление проводкой в зависимости от назначения объекта: например, Дт 20 (25, 26, 44) Кт 02 — 3 000 руб.
Для НМА в аналогичном линейном примере начисление отражают обычно проводкой Дт 20 (25, 26, 44) Кт 05; если амортизация непосредственно уменьшает стоимость НМА по принятому порядку, используют кредит счёта 04.
