
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
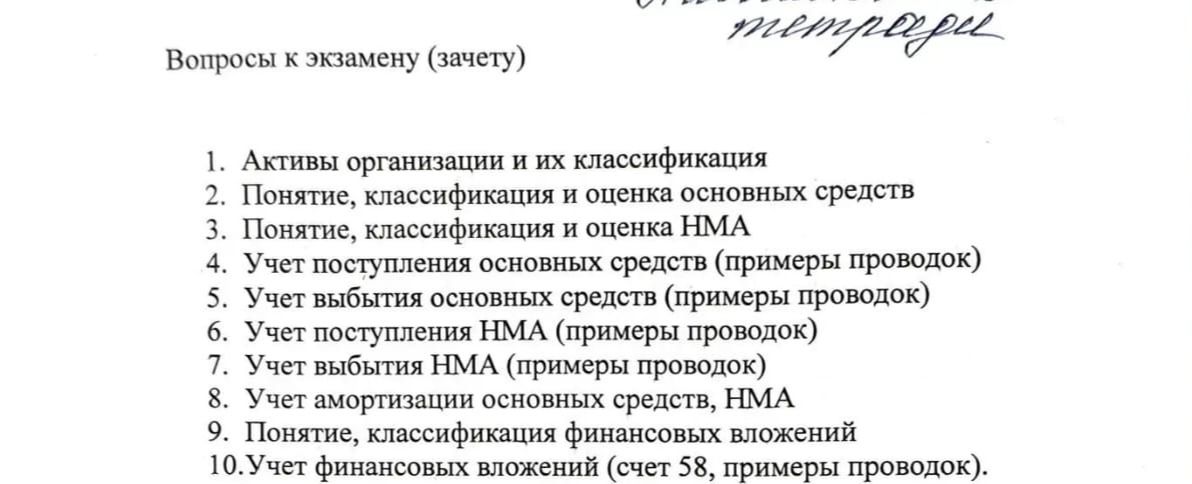
Ниже приведён типовой пример для коммерческой организации при приобретении оборудования у поставщика. Конкретная корреспонденция зависит от обстоятельств операции и рабочего плана счетов; капитальные вложения учитываются по ФСБУ 26/2020, а признанное ОС — по ФСБУ 6/2020.
- Отражена стоимость оборудования без НДС: Дт 08 Кт 60 — 100 000 руб.
- Отражён предъявленный поставщиком НДС: Дт 19 Кт 60 — 20 000 руб.
- Учтена доставка, непосредственно связанная с приобретением: Дт 08 Кт 60 (или 76) — 5 000 руб.
- Отражён НДС по доставке: Дт 19 Кт 60 (или 76) — 1 000 руб.
- Оборудование принято к учёту как ОС, когда оно готово к использованию: Дт 01 Кт 08 — 105 000 руб.
- НДС принят к вычету при выполнении установленных условий: Дт 68, субсчёт «НДС», Кт 19 — 21 000 руб.
- Оплачена задолженность поставщику и перевозчику: Дт 60 (76) Кт 51 — соответствующая сумма.
Капитальные вложения включают затраты, непосредственно связанные с приобретением и приведением объекта в состояние, пригодное для использования. Амортизацию начисляют с учётом принятого организацией порядка и требований ФСБУ 6/2020.
Ниже приведён типовой пример для коммерческой организации при приобретении оборудования у поставщика. Конкретная корреспонденция зависит от обстоятельств операции и рабочего плана счетов; капитальные вложения учитываются по ФСБУ 26/2020, а признанное ОС — по ФСБУ 6/2020.
- Отражена стоимость оборудования без НДС: Дт 08 Кт 60 — 100 000 руб.
- Отражён предъявленный поставщиком НДС: Дт 19 Кт 60 — 20 000 руб.
- Учтена доставка, непосредственно связанная с приобретением: Дт 08 Кт 60 (или 76) — 5 000 руб.
- Отражён НДС по доставке: Дт 19 Кт 60 (или 76) — 1 000 руб.
- Оборудование принято к учёту как ОС, когда оно готово к использованию: Дт 01 Кт 08 — 105 000 руб.
- НДС принят к вычету при выполнении установленных условий: Дт 68, субсчёт «НДС», Кт 19 — 21 000 руб.
- Оплачена задолженность поставщику и перевозчику: Дт 60 (76) Кт 51 — соответствующая сумма.
Капитальные вложения включают затраты, непосредственно связанные с приобретением и приведением объекта в состояние, пригодное для использования. Амортизацию начисляют с учётом принятого организацией порядка и требований ФСБУ 6/2020.
