
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
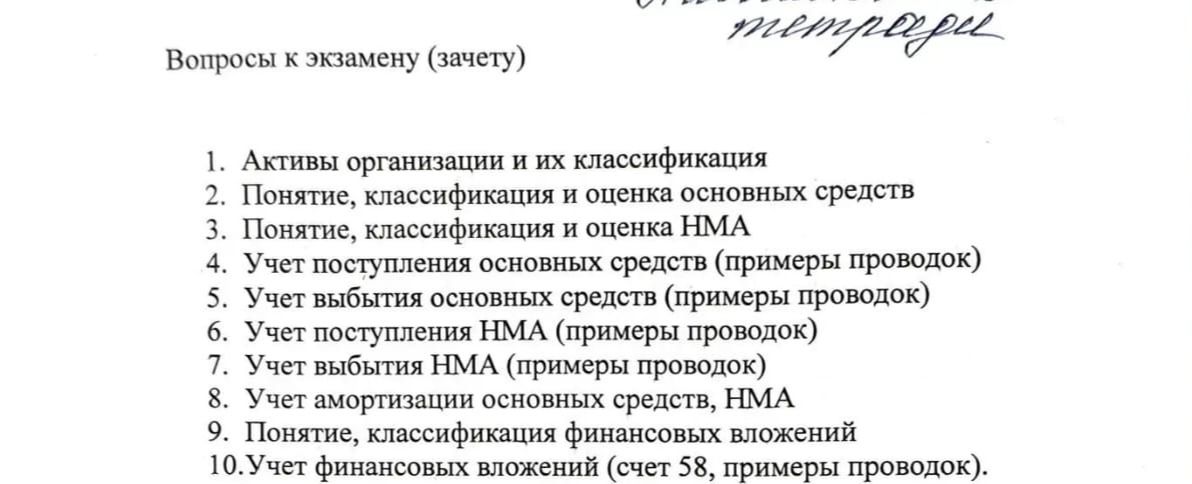
Пример: оборудование с первоначальной стоимостью 100 000 руб. выбыло при продаже; накопленная амортизация — 70 000 руб.; цена продажи без НДС — 40 000 руб.; НДС — 8 000 руб.
- Перенесена первоначальная стоимость выбывающего объекта: Дт 01, субсчёт «Выбытие ОС», Кт 01 — 100 000 руб.
- Списана накопленная амортизация: Дт 02 Кт 01, субсчёт «Выбытие ОС» — 70 000 руб.
- Списана остаточная стоимость: Дт 91-2 Кт 01, субсчёт «Выбытие ОС» — 30 000 руб.
- Отражена выручка от продажи: Дт 62 Кт 91-1 — 40 000 руб.
- Начислен НДС с продажи: Дт 91-2 Кт 68, субсчёт «НДС» — 8 000 руб.
- Поступила оплата от покупателя: Дт 51 Кт 62 — 48 000 руб.
Финансовый результат от указанных операций до учёта иных расходов: 40 000 − 30 000 − 8 000 = 2 000 руб. прибыли. При ликвидации, безвозмездной передаче или недостаче состав проводок и налоговые последствия будут другими.
Пример: оборудование с первоначальной стоимостью 100 000 руб. выбыло при продаже; накопленная амортизация — 70 000 руб.; цена продажи без НДС — 40 000 руб.; НДС — 8 000 руб.
- Перенесена первоначальная стоимость выбывающего объекта: Дт 01, субсчёт «Выбытие ОС», Кт 01 — 100 000 руб.
- Списана накопленная амортизация: Дт 02 Кт 01, субсчёт «Выбытие ОС» — 70 000 руб.
- Списана остаточная стоимость: Дт 91-2 Кт 01, субсчёт «Выбытие ОС» — 30 000 руб.
- Отражена выручка от продажи: Дт 62 Кт 91-1 — 40 000 руб.
- Начислен НДС с продажи: Дт 91-2 Кт 68, субсчёт «НДС» — 8 000 руб.
- Поступила оплата от покупателя: Дт 51 Кт 62 — 48 000 руб.
Финансовый результат от указанных операций до учёта иных расходов: 40 000 − 30 000 − 8 000 = 2 000 руб. прибыли. При ликвидации, безвозмездной передаче или недостаче состав проводок и налоговые последствия будут другими.
