
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
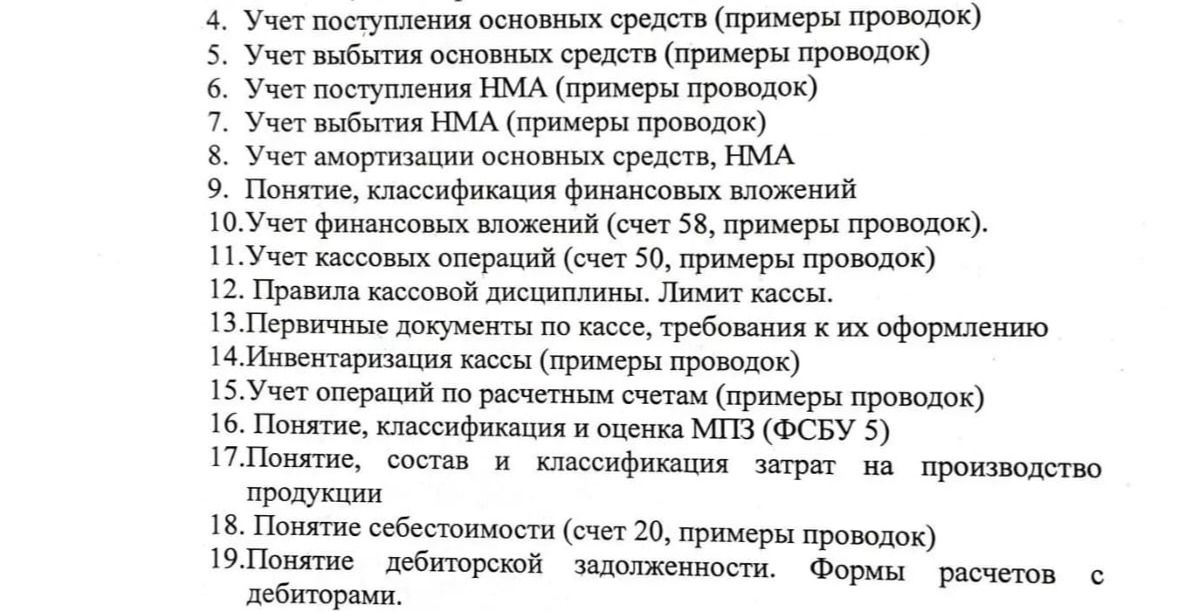
При инвентаризации кассовую наличность пересчитывают и сравнивают с данными учета. Результат оформляют документами инвентаризации. Пример: выявлена недостача 2 000 руб., сумма отнесена на виновное лицо; позднее работник возместил ее наличными.
- Недостача отражена по результатам инвентаризации: Дт 94 Кт 50 — 2 000 руб.
- Сумма отнесена на расчеты с виновным лицом: Дт 73-2 Кт 94 — 2 000 руб.
- Получено возмещение в кассу: Дт 50 Кт 73-2 — 2 000 руб.
Излишек наличных обычно отражают записью Дт 50 Кт 91-1. Решение о взыскании недостачи и ее списании принимают по установленным правилам и документам.
При инвентаризации кассовую наличность пересчитывают и сравнивают с данными учета. Результат оформляют документами инвентаризации. Пример: выявлена недостача 2 000 руб., сумма отнесена на виновное лицо; позднее работник возместил ее наличными.
- Недостача отражена по результатам инвентаризации: Дт 94 Кт 50 — 2 000 руб.
- Сумма отнесена на расчеты с виновным лицом: Дт 73-2 Кт 94 — 2 000 руб.
- Получено возмещение в кассу: Дт 50 Кт 73-2 — 2 000 руб.
Излишек наличных обычно отражают записью Дт 50 Кт 91-1. Решение о взыскании недостачи и ее списании принимают по установленным правилам и документам.
