
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
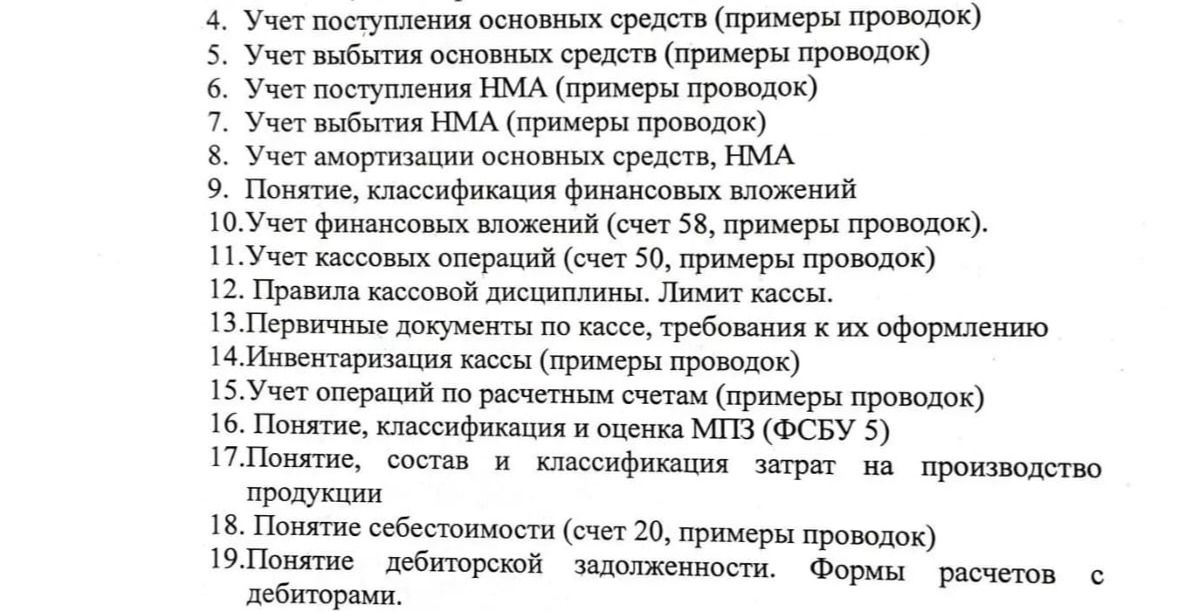
Себестоимость — денежная оценка затрат, связанных с производством продукции, выполнением работ или оказанием услуг. Счет 20 «Основное производство» обобщает информацию о прямых затратах и о распределенной части косвенных затрат, относящихся к основному производству.
Пример записей:
- Отпущены материалы в основное производство: Дт 20 Кт 10.
- Начислена заработная плата производственным работникам: Дт 20 Кт 70.
- Начислены страховые взносы: Дт 20 Кт 69.
- Распределены общепроизводственные расходы: Дт 20 Кт 25.
- Выпущена готовая продукция и принята к учету по фактической себестоимости: Дт 43 Кт 20.
Состав затрат и порядок их распределения организация определяет по применимым стандартам и закрепляет в учетной политике.
Себестоимость — денежная оценка затрат, связанных с производством продукции, выполнением работ или оказанием услуг. Счет 20 «Основное производство» обобщает информацию о прямых затратах и о распределенной части косвенных затрат, относящихся к основному производству.
Пример записей:
- Отпущены материалы в основное производство: Дт 20 Кт 10.
- Начислена заработная плата производственным работникам: Дт 20 Кт 70.
- Начислены страховые взносы: Дт 20 Кт 69.
- Распределены общепроизводственные расходы: Дт 20 Кт 25.
- Выпущена готовая продукция и принята к учету по фактической себестоимости: Дт 43 Кт 20.
Состав затрат и порядок их распределения организация определяет по применимым стандартам и закрепляет в учетной политике.
