
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
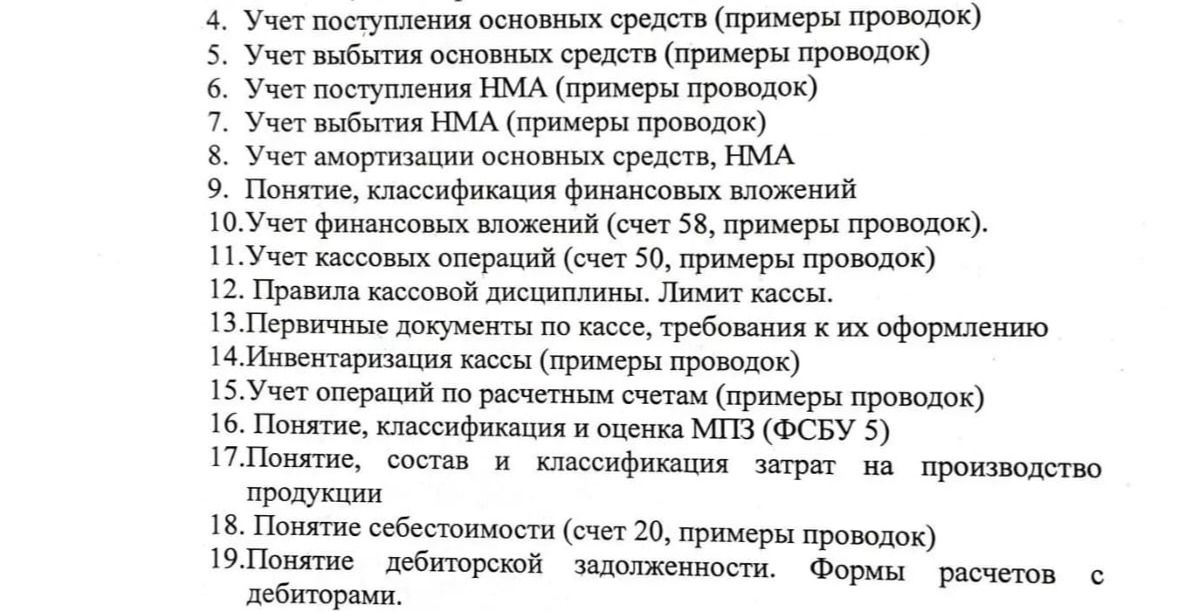
Дебиторская задолженность — задолженность покупателей, заказчиков, работников и иных лиц перед организацией, возникающая из хозяйственных операций. Например, задолженность покупателя появляется при продаже продукции с отсрочкой платежа.
Основные формы расчетов с дебиторами:
- безналичный перевод на расчетный счет;
- расчеты наличными в случаях и пределах, допускаемых законодательством;
- расчеты с использованием платежных поручений и иных предусмотренных банковских инструментов;
- зачет встречных однородных требований при наличии правовых оснований;
- расчеты через подотчетных лиц или иные формы, соответствующие характеру обязательства.
Расчеты подтверждаются договорами, первичными документами и документами об оплате. Дебиторскую задолженность отражают на соответствующих счетах расчетов, например на счете 62 по покупателям и заказчикам.
Дебиторская задолженность — задолженность покупателей, заказчиков, работников и иных лиц перед организацией, возникающая из хозяйственных операций. Например, задолженность покупателя появляется при продаже продукции с отсрочкой платежа.
Основные формы расчетов с дебиторами:
- безналичный перевод на расчетный счет;
- расчеты наличными в случаях и пределах, допускаемых законодательством;
- расчеты с использованием платежных поручений и иных предусмотренных банковских инструментов;
- зачет встречных однородных требований при наличии правовых оснований;
- расчеты через подотчетных лиц или иные формы, соответствующие характеру обязательства.
Расчеты подтверждаются договорами, первичными документами и документами об оплате. Дебиторскую задолженность отражают на соответствующих счетах расчетов, например на счете 62 по покупателям и заказчикам.
