
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
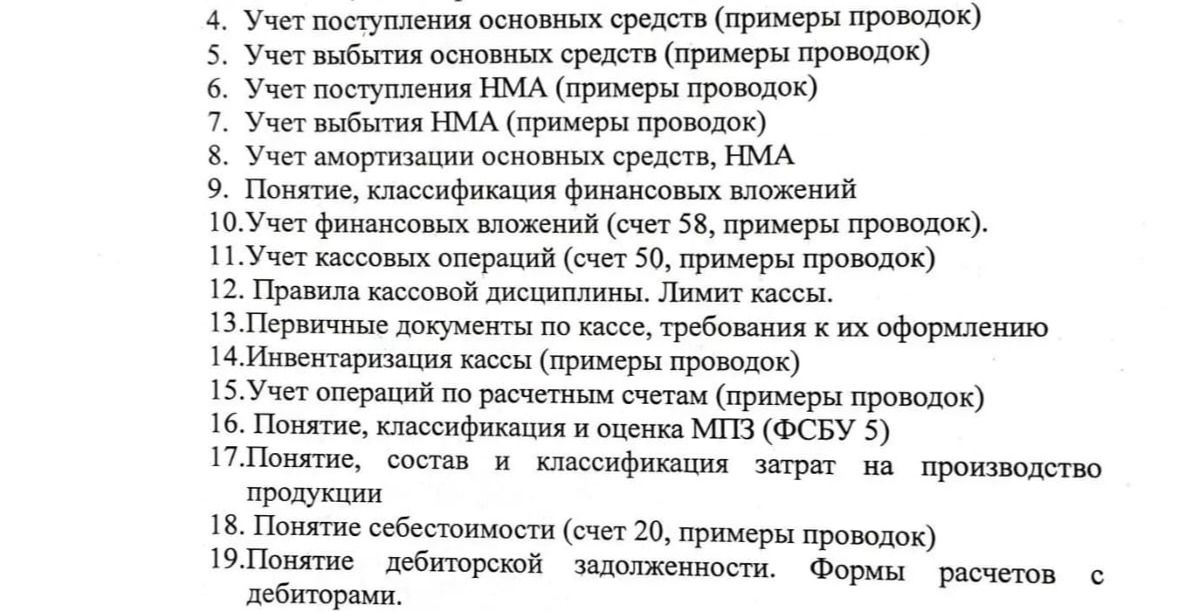
МПЗ — материальные ценности, учитываемые как запасы по ФСБУ 5/2019 «Запасы». К запасам, в частности, относятся сырье и материалы, товары, готовая продукция, незавершенное производство, а также другие активы, отвечающие критериям стандарта.
Запасы классифицируют по назначению и характеру использования: материалы для производства, товары для перепродажи, готовая продукция, незавершенное производство и прочие виды запасов. При признании запасы оценивают по фактической себестоимости, включающей предусмотренные стандартом затраты на приобретение или производство. После признания их отражают по наименьшей из фактической себестоимости и чистой стоимости продажи, с учетом предусмотренных стандартом исключений. При отпуске или ином выбытии применяют установленный организацией способ оценки, например по себестоимости каждой единицы или по средней себестоимости.
Организация закрепляет существенные способы учета запасов в учетной политике и учитывает предусмотренные ФСБУ упрощения и исключения.
МПЗ — материальные ценности, учитываемые как запасы по ФСБУ 5/2019 «Запасы». К запасам, в частности, относятся сырье и материалы, товары, готовая продукция, незавершенное производство, а также другие активы, отвечающие критериям стандарта.
Запасы классифицируют по назначению и характеру использования: материалы для производства, товары для перепродажи, готовая продукция, незавершенное производство и прочие виды запасов. При признании запасы оценивают по фактической себестоимости, включающей предусмотренные стандартом затраты на приобретение или производство. После признания их отражают по наименьшей из фактической себестоимости и чистой стоимости продажи, с учетом предусмотренных стандартом исключений. При отпуске или ином выбытии применяют установленный организацией способ оценки, например по себестоимости каждой единицы или по средней себестоимости.
Организация закрепляет существенные способы учета запасов в учетной политике и учитывает предусмотренные ФСБУ упрощения и исключения.
