
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
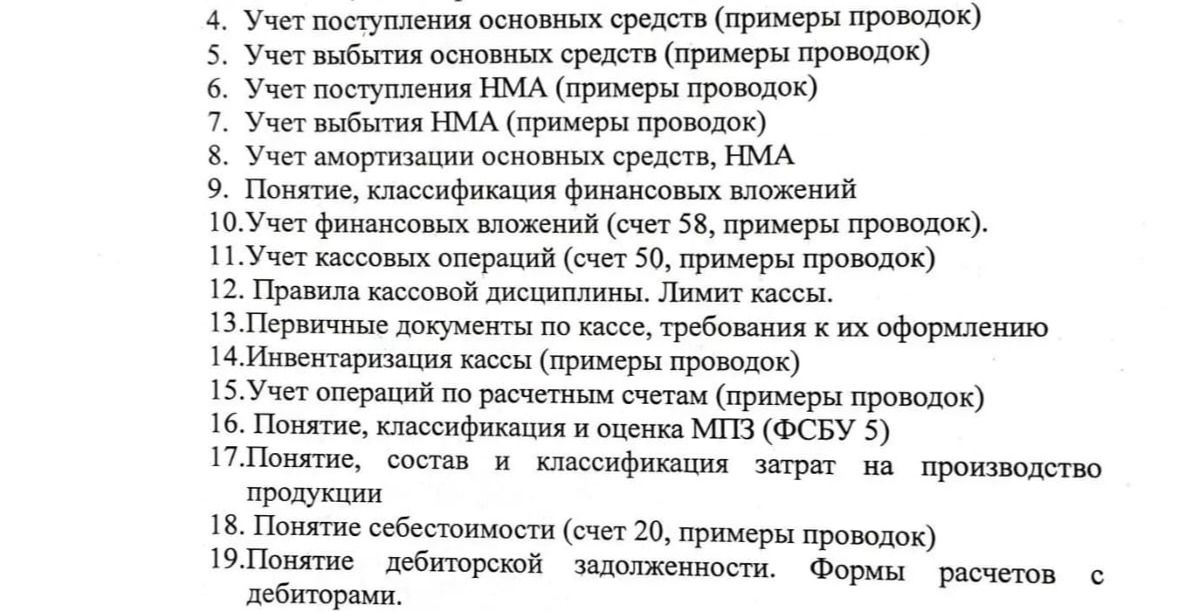
Затраты на производство — выраженные в денежной форме ресурсы, потребленные при изготовлении продукции, выполнении работ или оказании услуг. Их состав определяется характером деятельности и правилами учета, а также учетной политикой организации.
- По способу включения в себестоимость: прямые и косвенные.
- По отношению к объему выпуска: условно-переменные и условно-постоянные.
- По экономическому содержанию: материальные затраты, затраты на оплату труда, страховые взносы, амортизация и прочие затраты.
- По назначению: основные и накладные; производственные и общехозяйственные.
Прямые затраты можно непосредственно отнести к конкретному виду продукции; косвенные распределяют между объектами калькулирования по обоснованной базе. Затраты на производство учитывают, в частности, на счетах 20, 23, 25 и 26 в соответствии с их назначением и принятой системой учета.
Затраты на производство — выраженные в денежной форме ресурсы, потребленные при изготовлении продукции, выполнении работ или оказании услуг. Их состав определяется характером деятельности и правилами учета, а также учетной политикой организации.
- По способу включения в себестоимость: прямые и косвенные.
- По отношению к объему выпуска: условно-переменные и условно-постоянные.
- По экономическому содержанию: материальные затраты, затраты на оплату труда, страховые взносы, амортизация и прочие затраты.
- По назначению: основные и накладные; производственные и общехозяйственные.
Прямые затраты можно непосредственно отнести к конкретному виду продукции; косвенные распределяют между объектами калькулирования по обоснованной базе. Затраты на производство учитывают, в частности, на счетах 20, 23, 25 и 26 в соответствии с их назначением и принятой системой учета.
